Bristol Myers Squibb begon oktober 2026 met een duidelijke tweedeling tussen verbeterend bedrijfsnieuws en afnemend koersmomentum op de korte termijn. BMY sloot op 5 oktober op $58,81 na vijf opeenvolgende verliesdagen, een daling ten opzichte van $68,09 op 3 september en ruim onder het 52-wekenhoogtepunt van $68,64 op 19 augustus. Tegelijkertijd had het bedrijf net een uitgebreidere FDA-indicatie voor CAMZYOS verkregen, positieve gegevens over multipel myeloom gerapporteerd en naderde het de publicatie van de resultaten over het derde kwartaal op 29 oktober.
Die combinatie vormt een nuttige test voor beleggers: een positief klinisch of regelgevend nieuwsbericht betekent niet automatisch dat een aandeel direct moet stijgen, en een dalende aandelenkoers betekent niet automatisch dat de onderliggende bedrijfsactiviteiten zijn verslechterd. De beste manier om BMY in oktober te analyseren, is door onderscheid te maken tussen wat bevestigd is, wat afhangt van de context en wat nog onbekend is.
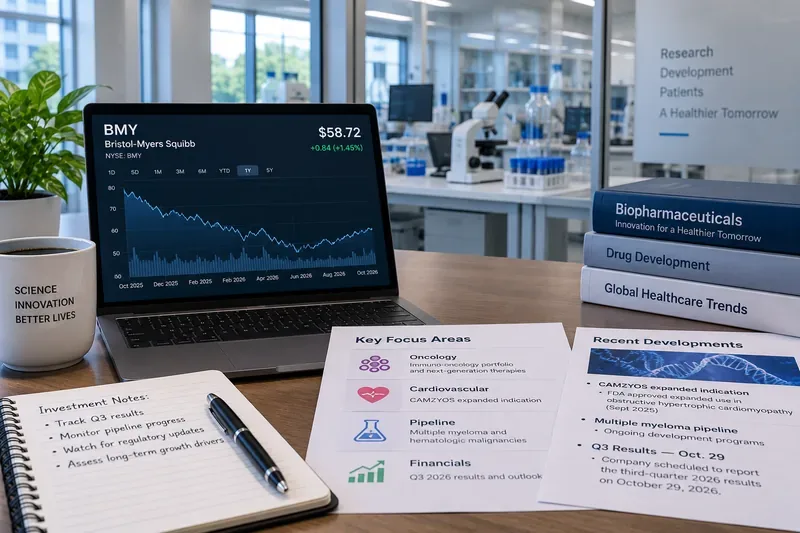
Bevestigd: de kortetermijntrend van de BMY-prijs is in oktober sterk verzwakt.
Recente marktgegevens tonen aan dat BMY is gedaald van $66,82 op 4 september naar $58,81 op 5 oktober, een daling van ongeveer 12% over 20 handelsdagen. Alleen al de sessie van 5 oktober leverde een daling van 3,83% op, met een volume dat aanzienlijk hoger lag dan het recente dagelijkse gemiddelde van het aandeel. De aandelen stonden ook ongeveer 14% onder hun 52-weekse hoogtepunt van $68,64 op 19 augustus.
Veelvoorkomend misverstand: een scherpe daling na een sterke zomer bewijst niet dat de langetermijnvisie van het bedrijf is mislukt. De koersontwikkeling laat beleggers zien wat kopers en verkopers op dit moment doen; het geeft op zichzelf geen indicatie van de oorzaak en voorspelt ook niet het volgende winstverslag.
Nuttige actie: beschouw het gebied rond $58-$59 als het eerste kortetermijnniveau om in de gaten te houden, omdat daar de recente verkoopgolf is gepauzeerd. Een stijging boven circa $61-$63 zou het kortetermijnbeeld verbeteren. Aanhoudende zwakte onder het recente intraday-laagtepunt van $58,33 zou erop wijzen dat de neerwaartse trend nog niet is doorbroken.
Bevestigd: Bristol Myers Squibb heeft zijn prognose voor 2026 verhoogd na het tweede kwartaal.
Het meest recente, begin oktober beschikbare winstverslag betreft het tweede kwartaal van 2026. Bristol Myers Squibb rapporteerde een kwartaalomzet van $ 13,0 miljard, een stijging van 6% ten opzichte van een jaar eerder, waarbij de omzet van de Growth Portfolio met 15% steeg. De winst per aandeel volgens GAAP bedroeg $ 1,62 en volgens non-GAAP $ 2,04. Het bedrijf verhoogde tevens de omzetverwachting voor heel 2026 naar circa $ 49,0 miljard tot $ 50,0 miljard en verhoogde de non-GAAP winst per aandeelverwachting naar $ 6,75-$ 7,00. Deze cijfers zijn te vinden in het winstbericht van het bedrijf van 30 juli, ingediend bij de SEC .
Veelvoorkomend misverstand: een verhoogde prognose garandeert niet dat BMY de nieuwe bandbreedte zal halen of overtreffen. De prognose is een toekomstgerichte schatting van het management, gebaseerd op de op dat moment beschikbare aannames. Deze kan veranderen als gevolg van productvraag, concurrentie, wisselkoersschommelingen, kosten, regelgeving, rechtszaken of de uitkomst van projecten in ontwikkeling.
Nuttige actie: gebruik de omzetrange van $49,0–$50,0 miljard en de non-GAAP winst per aandeelrange van $6,75–$7,00 als basislijn voor het rapport van 29 oktober. De belangrijkste vraag is of het management deze ranges handhaaft, verhoogt of verlaagt.
Bevestigd: de groeiportefeuille neemt een groter deel van de bedrijfsactiviteiten over.
Uit de kwartaalcijfers van Bristol Myers Squibb over het tweede kwartaal blijkt waarom beleggers het bedrijf niet alleen moeten beoordelen op basis van oudere, succesvolle producten. In het tweede kwartaal genereerde Opdivo $ 2,485 miljard, Opdivo Qvantig $ 261 miljoen, Orencia $ 1,034 miljard, Yervoy $ 769 miljoen, Reblozyl $ 735 miljoen, Breyanzi $ 484 miljoen en CAMZYOS $ 416 miljoen. De omzet van CAMZYOS steeg aanzienlijk ten opzichte van de $ 260 miljoen van een jaar eerder, terwijl Reblozyl en Breyanzi ook een sterke groei lieten zien. De gegevens per product zijn beschikbaar in het Form 10-Q-rapport van het bedrijf over het tweede kwartaal .
De omzet van Opdivo zelf daalde in het kwartaal met 3% ten opzichte van een jaar eerder, maar Opdivo Qvantig groeide met meer dan 200% vanuit een bescheiden startbasis. Dat onderscheid is belangrijk, omdat een deel van de omzet binnen de productlijn verschuift in plaats van volledig te verdwijnen.
Een veelvoorkomend misverstand: een tragere groei van één gevestigd geneesmiddel betekent niet noodzakelijkerwijs dat de gehele portfolio krimpt. Beleggers moeten onderscheid maken tussen producten die al langer bestaan, veranderingen in productformuleringen en nieuwere groeimerken.
Nuttige actie: vergelijk op 29 oktober de omzetgroei van de groeiportefeuille met de afname van de omzet van de bestaande portefeuille, in plaats van u te concentreren op één enkel geneesmiddel. De beleggingscase verbetert als nieuwere geneesmiddelen de daling van de omzet van volwassen producten steeds meer compenseren.
Bevestigd: CAMZYOS heeft op 30 september een belangrijke uitbreiding van de FDA-etikettering ontvangen.
De FDA heeft CAMZYOS (mavacamten) goedgekeurd voor de behandeling van symptomatische obstructieve hypertrofische cardiomyopathie bij volwassenen en kinderen met een gewicht van minimaal 30 kilogram. Bristol Myers Squibb gaf aan dat de beslissing gebaseerd was op de fase 3 SCOUT-HCM-studie, die het primaire eindpunt behaalde. Het bedrijf maakte de goedkeuring bekend in zijn persbericht van 30 september .
Veelvoorkomend misverstand: een FDA-goedkeuring betekent niet automatisch een aanzienlijke omzetgroei. Commerciële acceptatie hangt af van de omvang van de doelgroep, de bereidheid van artsen om een geneesmiddel te gebruiken, de vergoeding door zorgverzekeraars, de identificatie van patiënten, concurrerende alternatieven en de logistiek van de behandeling.
Nuttige actie: houd de toekomstige omzetgroei van CAMZYOS in de gaten in plaats van ervan uit te gaan dat de uitbreiding van het label de waardering van BMY direct zal veranderen. Een aanhoudende versnelling van de omzet is een sterker bewijs dan alleen de goedkeuring van het merk.
Geverifieerd: de voortgang in de pijplijn voor de behandeling van multipel myeloom is verbeterd, maar belangrijke resultaten blijven nog onduidelijk.
In september maakte Bristol Myers Squibb positieve resultaten bekend van de registratiestudie in fase 2, QUINTESSENTIAL, met arlocabtagene autoleucel bij patiënten met multipel myeloom die al uitgebreid behandeld zijn. Het bedrijf meldde dat de studie het primaire eindpunt, namelijk de algehele responsratio, en een belangrijk secundair eindpunt, de complete responsratio, had behaald. Beleggers kunnen de aankondiging van het bedrijf van 8 september raadplegen .
ZENBEXUS ontving in augustus ook een versnelde goedkeuring van de FDA voor de behandeling van recidiverend of refractair multipel myeloom. Later, in september, lieten fase 3-gegevens een aanzienlijk hoger percentage complete responsen zonder minimale restziekte zien in vergelijking met het controlemiddel. Deze ontwikkelingen versterken het beeld van de hematologische pijplijn.
Wat nog onbekend is: vroege of versnelde goedkeuringen en positieve responscijfers beantwoorden niet alle commerciële en klinische vragen. Progressievrije overleving op de lange termijn, algehele overleving (indien relevant), veiligheidsfollow-up, marktacceptatie en concurrentiepositie kunnen de waarde van deze programma's nog steeds beïnvloeden.
Nuttige actie: onderscheid succes op regelgevingsgebied van commercieel succes. Volg de verkoopcijfers bij de lancering, mijlpalen in bevestigende studies en latere werkzaamheidsgegevens voordat u een volledige waarde op lange termijn toekent aan nieuwe activa.
Geverifieerd: Het dividend van BMY blijft aantrekkelijk bij de huidige aandelenkoers.
Op 16 september heeft de raad van bestuur een kwartaaldividend van $ 0,63 per aandeel vastgesteld, betaalbaar op 2 november aan aandeelhouders die op 2 oktober als zodanig geregistreerd staan. Bij een geannualiseerd dividend van $ 2,52 per aandeel en een aandelenkoers van circa $ 59, bedraagt het verwachte dividendrendement ongeveer 4,3%, onder voorbehoud van toekomstige goedkeuring door de raad van bestuur. De aankondiging van het dividend in september door Bristol Myers Squibb bevestigt het kwartaalbedrag.
Veelvoorkomend misverstand: een hoog dividendrendement betekent niet automatisch dat een aandeel risicoarm is. Het rendement stijgt wanneer de koers daalt, dus een ogenschijnlijk aantrekkelijk rendement kan net zo goed de bezorgdheid van beleggers weerspiegelen als de kans op inkomsten. Dividenden worden bovendien door de raad van bestuur vastgesteld en zijn niet voor onbepaalde tijd gegarandeerd.
Nuttige actie: beoordeel het dividend in samenhang met de kasstroomgeneratie, de schuldenlast, de uitgaven voor bedrijfsontwikkeling en de duurzaamheid van de winst. Beleggers die op zoek zijn naar inkomsten, moeten het dividendrendement niet als enige reden gebruiken om BMY te kopen.
Afhankelijk van de context: biedt de terugval in oktober een koopkans?
Het antwoord hangt af van de beleggingshorizon van de investeerder en de oorzaak van de zwakte. Voor een langetermijninvesteerder die zich richt op cashflow en de transitie van de productpijplijn, kan een lagere prijs het verwachte rendement verbeteren als de verhoogde prognose voor 2026 intact blijft en de nieuwe producten blijven groeien. Voor een kortetermijnhandelaar zijn vijf opeenvolgende verliesgevende sessies en een daling van ongeveer 12% over 20 sessies echter bewijs van een negatief momentum dat nog niet duidelijk is omgekeerd.
Nuttige actie: stem de instapregel af op de strategie. Een langetermijnbelegger zou een positie geleidelijk kunnen opbouwen in plaats van alles in één keer te kopen. Een momentumgerichte belegger zou kunnen wachten tot BMY de recente weerstand rond $61-$63 weer doorbreekt. Een belegger die gevoelig is voor eventrisico's zou kunnen wachten tot na de winstcijfers van 29 oktober.
Contextafhankelijk: blootstelling aan patenten blijft van belang, zelfs wanneer er positief nieuws is over de pijplijn.
Grote farmaceutische bedrijven vervangen voortdurend verouderde inkomstenstromen door nieuwere geneesmiddelen. In het Formulier 10-Q van Bristol Myers Squibb worden patent- en exclusiviteitsrisico's besproken voor verschillende producten, waaronder Eliquis en patentgeschillen met betrekking tot CAMZYOS. Het bedrijf wordt ook geconfronteerd met concurrentie naarmate oudere producten verouderen.
Een veelvoorkomend misverstand: een sterke pijplijn elimineert het risico van verlopen patenten niet; het verandert de kans dat verloren inkomsten kunnen worden gecompenseerd. Beleggers moeten beide kanten van de medaille begrijpen.
Nuttige actie: houd de groeiportefeuille bij als percentage van de bedrijfsomzet en vergelijk de jaarlijkse groei met de dalingen van de bestaande merken. Dat is een nuttigere indicator voor de transitie dan simpelweg het aantal FDA-goedkeuringen tellen.
Onbekend: wat zal het winstverslag van 29 oktober veranderen?
Bristol Myers Squibb heeft bevestigd dat het de resultaten over het derde kwartaal op donderdag 29 oktober 2026 zal publiceren, gevolgd door een telefonische conferentie voor investeerders om 8:00 uur ET. Deze planning is bevestigd in de officiële aankondiging van de publicatiedatum van de resultaten .
Wat nog niet bekend is, is of de productvraag, de kosten, de wisselkoersen, de uitgaven voor productlanceringen en de portfoliotrends in het derde kwartaal de in juli afgegeven prognose zullen ondersteunen. De markt zou bovendien sterker kunnen reageren op de opmerkingen van het management over 2027 dan op de resultaten van het kwartaal zelf.
Nuttige actie: noteer vóór het rapport de drie punten die uw analyse zouden kunnen beïnvloeden: de prognose voor het hele jaar, de groei van de groeiportefeuille en de visie van het management op toekomstige patent- of productlanceringsdynamiek. Dit vermindert de verleiding om alleen te reageren op het winst per aandeel (EPS) cijfer.
BMY-vooruitzicht voor oktober 2026
De situatie rond BMY in oktober is noch een simpel bullish verhaal, noch een duidelijke fundamentele doorbraak. Het aandeel heeft aanzienlijk momentum verloren op de korte termijn, maar de meest recente geverifieerde bedrijfsgegevens omvatten een omzetgroei van 6% in het tweede kwartaal, een groei van 15% in de groeiportefeuille, verhoogde omzet- en winstverwachtingen voor 2026, een uitgebreidere indicatie voor CAMZYOS en aanhoudende vooruitgang in de pijplijn voor hematologie.
Het belangrijkste onderscheid ligt tussen aantoonbare vooruitgang en toekomstige winstgevendheid . Succesvolle regelgeving en resultaten van proeven vergroten de mogelijkheden, maar garanderen geen toekomstige omzet. Evenzo bevestigt een zwakke aandelenkoersgrafiek de verkoopdruk, maar betekent dit niet dat de winstverwachtingen moeten dalen.
Voor beleggers die Bristol Myers Squibb nu analyseren, is de meest praktische aanpak om het rapport van 29 oktober als volgende belangrijke ijkpunt te gebruiken. Een koersstabilisatie rond de $50, een herstel tot boven de $60 en een herbevestigde of verbeterde prognose zouden de conclusie versterken dat de daling in oktober voornamelijk een correctie was. Een doorbraak onder de recente dieptepunten, gecombineerd met een verlaagde prognose of zwakkere trends in de groeiportefeuille, zou wijzen op een ernstiger verslechtering.
Deze analyse is uitsluitend bedoeld ter informatie en vormt geen persoonlijk beleggingsadvies. Marktkoersen fluctueren voortdurend en beleggers dienen de actuele koersen en openbaar gemaakte bedrijfsgegevens te controleren alvorens beleggingsbeslissingen te nemen.