Home
» Aandelenonderzoek
»
Analyse van de koersontwikkeling van het aandeel NextEra Energy (NEE): oktober 2026
Analyse van de koersontwikkeling van het aandeel NextEra Energy (NEE): oktober 2026
NextEra Energy Inc. (NYSE: NEE) begint oktober 2026 met een gemengd beeld: de operationele vooruitzichten blijven ambitieus, maar de aandelenkoers staat onder druk door hogere rentes, de zwakte in de energiesector en de onzekerheid rond de voorgestelde fusie met Dominion Energy. Marktgegevens van 6 oktober lieten zien dat NEE rond de $70 noteerde, dicht bij de ondergrens van de 52-weekse bandbreedte van circa $74-$99. Dit maakt het aandeel potentieel aantrekkelijker qua waardering dan rond de hoogtepunten, maar het betekent niet automatisch dat het een risicoarme belegging is.
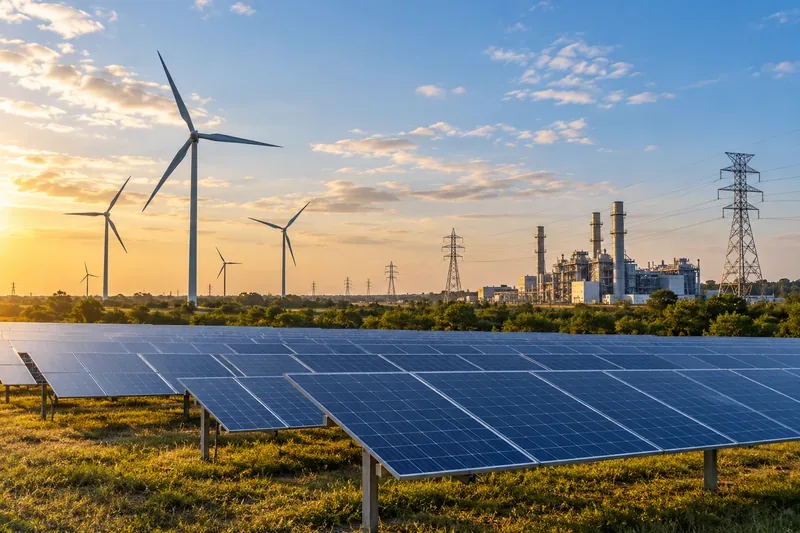
Grootschalige zonne-energie, windenergie, conventionele energieopwekking en transmissie-infrastructuur illustreren de mix van activa die ten grondslag liggen aan de groei en kapitaalbehoeften van NextEra Energy.
Wat is de drijvende kracht achter de NEE-aandelenkoers in oktober 2026?
Drie factoren spelen momenteel de belangrijkste rol: de verwachtingen ten aanzien van de winstgroei, de financieringsvoorwaarden en de uitvoering van grote kapitaalprojecten en de voorgestelde transactie met Dominion Energy. Deze factoren werken in verschillende richtingen, waardoor NEE mogelijk beter in sommige portefeuilles past dan in andere.
Positief is dat NextEra Energy in september aangaf nog steeds een aangepaste winst per aandeel van $3,92 tot $4,02 voor 2026 te verwachten en mikt op de bovengrens van die bandbreedte. Het management blijft ook een groei van de aangepaste winst per aandeel van minstens 8% per jaar verwachten tot en met 2032, gebaseerd op de aangepaste winst per aandeel van $3,71 in 2025, en streeft naar een vergelijkbaar groeitempo tot en met 2035. Dit zijn uitzonderlijk sterke langetermijngroeidoelstellingen voor een bedrijf met een grote gereguleerde nutssector als klantenbestand. Beleggers kunnen de actuele informatie van het bedrijf raadplegen op de pagina met beleggerspresentaties .
Nutsbedrijven zijn echter kapitaalintensief. Op 16 september 2026 verhoogde de Federal Reserve de streefrente voor de federal funds rate naar 3,75%-4,00%. Hogere rentes kunnen de financieringskosten verhogen en obligaties concurrerender maken ten opzichte van dividendaandelen van nutsbedrijven. Het beleidsbesluit is te vinden in de verklaring van de Federal Reserve van september 2026. Voor NEE creëert dit een reële afweging: langetermijngroeiprojecten kunnen de toekomstige winst verhogen, maar vereisen aanzienlijk kapitaal, terwijl de financiering relatief duur blijft.
Trend in NEE-aandelen: zwakke koersbewegingen versus veerkrachtige fundamenten
De prijsontwikkeling in oktober is zwak genoeg om respect te verdienen. NEE handelt rond een 52-weeks dieptepunt in plaats van een aanhoudend herstel te bevestigen. Dat betekent dat momentumgerichte beleggers nog niet hetzelfde bewijs zien als waardegeoriënteerde beleggers. Een lage prijs ten opzichte van de prijsrange van het voorgaande jaar kan een kans signaleren, maar het kan er ook op wijzen dat de markt de waarderingsmultiple die ze bereid is te betalen, verlaagt.
Vraag van een investeerder
Wat ondersteunt NEE?
Wat pleit voor voorzichtigheid?
Is de winstgroei intact?
De aangepaste winst per aandeel (EPS) prognose voor 2026 blijft $3,92-$4,02, waarbij het management mikt op de bovengrens.
Groeidoelstellingen op de lange termijn zijn afhankelijk van de projectuitvoering, regelgeving, financiering en de vraag.
Is het dividend aantrekkelijk?
Het kwartaaldividend voor 2026 bedraagt $0,6232 per aandeel, een stijging van 10% ten opzichte van het vergelijkbare kwartaaldividend voor 2025.
Het huidige rendement is niet per se het hoogste dat beschikbaar is bij nutsbedrijven, en toekomstige rendementen blijven een beslissing van het bestuur.
Lijkt de prijs laag?
Het aandeel bevindt zich nabij de ondergrens van zijn 52-weekse koersbereik.
Een zwakke grafiek kan zwak blijven als de rentes of fusierisico's verergeren.
Bevordert de Dominion-deal de groei?
Het management verwacht direct na de afronding van de transactie een stijging van de aangepaste winst per aandeel en een groei van meer dan 9% voor het gecombineerde bedrijf tot en met 2032.
De transactie vereist nog steeds goedkeuring van de regelgevende instanties en zal naar verwachting pas in de tweede helft van 2027 worden afgerond.
Het dividendargument: groei-inkomen in plaats van maximaal lopend rendement.
Het dividendprofiel van NextEra is meer gericht op groei dan op het maximaliseren van de winst op korte termijn. De raad van bestuur heeft voor 2026 een kwartaaldividend van $ 0,6232 per aandeel vastgesteld, inclusief de betaling van 15 september. Dat is een stijging ten opzichte van $ 0,5665 per kwartaal in 2025. Het bedrijf heeft aangegeven een dividendgroei per aandeel van circa 10% te verwachten voor 2026, gebaseerd op 2024, gevolgd door een jaarlijkse groei van ongeveer 6% vanaf eind 2026 tot en met 2028. De dividendhistorie is te vinden op de dividendinformatiepagina van NextEra Energy .
Voor een belegger die het hoogste lopende rendement wil, is NEE wellicht niet de meest voor de hand liggende keuze onder de nutsbedrijven. Voor een belegger die de voorkeur geeft aan een lager startrendement in combinatie met een snellere verwachte dividendgroei, kan die afweging aantrekkelijker zijn. Dat onderscheid is belangrijk, omdat twee nutsbedrijven zeer verschillende inkomensdoelen kunnen dienen, zelfs als beide als defensieve beleggingen worden beschouwd.
Groeiprojecten blijven de belangrijkste drijfveer achter de positieve vooruitzichten.
NextEra Energy Resources blijft een grote ontwikkelingspijplijn opbouwen. In de resultaten over het tweede kwartaal van 2026 meldde het bedrijf dat het in dat kwartaal 3,6 GW aan nieuwe opwekkings- en opslagcapaciteit aan de orderportefeuille heeft toegevoegd, waardoor de orderportefeuille van Energy Resources op 24 juli uitkwam op ongeveer 35,1 GW. De toevoegingen omvatten zonne-energie, batterijopslag en windenergie. Beleggers kunnen de cijfers van het kwartaal controleren in het archief met kwartaalresultaten van NextEra Energy voor 2026 .
De schaalvoordelen zijn een voordeel omdat NextEra hierdoor meerdere mogelijkheden heeft om kapitaal in te zetten. Het brengt echter ook risico's met zich mee, omdat vertragingen, kostenstijgingen, aansluitingsproblemen, wijzigingen in de regelgeving of een zwakkere projecteconomie het rendement kunnen beïnvloeden. Met andere woorden, een grote orderportefeuille mag niet gelijkgesteld worden aan gegarandeerde winst.
Duane Arnold voegt daar nog een optie voor de lange termijn aan toe.
Op 8 september heeft het Amerikaanse ministerie van Energie een lening van maximaal 1,9 miljard dollar verstrekt ter ondersteuning van de herstart van de Duane Arnold Energy Center-kerncentrale van NextEra Energy in Iowa. Het ministerie beschrijft de centrale als een kerncentrale met een capaciteit van 615 MW, waarvan de herstart nog afhankelijk is van de benodigde vergunningen van de Nuclear Regulatory Commission (NRC). De projectpagina van de federale overheid is beschikbaar via de website van het Amerikaanse ministerie van Energie .
Voor langetermijnbeleggers is de aantrekkingskracht duidelijk: bestaande kerncentrales kunnen 24 uur per dag een betrouwbare stroomvoorziening leveren in een tijd waarin datacenters en AI-infrastructuur de elektriciteitsvraag doen toenemen. De keerzijde is dat het herstarten van kerncentrales complex is en afhankelijk is van goedkeuring. Dit is een potentiële groeifactor, geen zekerheid op korte termijn die volledig in de waardering moet worden verwerkt zonder risicokorting.
De Dominion Energy-transactie verandert het risicoprofiel.
De voorgestelde fusie van NextEra met Dominion Energy kan een grote impact hebben. NextEra heeft aangegeven dat de transactie naar verwachting direct na de afronding een positief effect zal hebben op de aangepaste winst per aandeel (EPS) en dat het gecombineerde bedrijf naar verwachting een groei van de aangepaste EPS van meer dan 9% zal realiseren tot en met 2032, met een vergelijkbare doelstelling tot en met 2035. Aandeelhouders van beide bedrijven hebben de transactie goedgekeurd tijdens speciale vergaderingen op 3 september, volgens documenten die bij de SEC zijn ingediend. De stemresultaten van NextEra zijn beschikbaar in het Formulier 8-K van 3 september .
De belangrijkste afweging is schaalvergroting versus uitvoeringsrisico. Een grotere gereguleerde nutssector zou de winst kunnen diversifiëren en de investeringsmogelijkheden kunnen vergroten. De deal is echter nog steeds onderworpen aan goedkeuring door regelgevende instanties en andere voorwaarden voor de afronding. NextEra heeft aangegeven dat de afronding in de tweede helft van 2027 wordt verwacht, en niet in 2026. Beleggers moeten daarom het huidige winstverhaal van het zelfstandige bedrijf loskoppelen van het toekomstige winstverhaal van het gecombineerde bedrijf.
Wie zou nu al aan NEE kunnen denken, en wie wacht liever nog even?
Voor beleggers die op lange termijn gericht zijn op groei en inkomen.
NEE is wellicht een interessant aandeel om nader te bekijken als uw prioriteit ligt bij een combinatie van gereguleerde winsten van nutsbedrijven, de ontwikkeling van hernieuwbare energie en opslag, de mogelijkheden van kernenergie en dividendgroei. De lage aandelenkoers kan de instapwaardering verbeteren, maar een gefaseerde aankoop is mogelijk verstandiger dan het 52-weekse dieptepunt als een precieze bodem te beschouwen.
Voor dividendbeleggers die zich richten op directe inkomsten
Vergelijk het huidige rendement van NEE met dat van andere gereguleerde nutsbedrijven en hoogwaardige vastrentende beleggingen. Als het maximaliseren van het huidige cashrendement het primaire doel is, compenseert het snellere dividendgroeiprofiel van NEE mogelijk niet voor een lager startrendement. De beslissing moet worden genomen op basis van het totale verwachte inkomen over meerdere jaren, niet op basis van één kwartaalbetaling.
Voor momentumhandelaren
Er is minder haast bij. Een aandeel dat dicht bij zijn 52-weekslaagtepunt staat, heeft nog geen duurzame trendomkeer laten zien. Wachten op een hoger dieptepunt, een sterkere relatieve prestatie ten opzichte van de nutssector, of een doorbraak boven een belangrijk weerstandsniveau, betekent weliswaar dat er wat winstpotentieel verloren gaat, maar verkleint het risico om in een aanhoudende neerwaartse trend te stappen.
Voor risicomijdende beleggers
Het is wellicht verstandig om te wachten op meer duidelijkheid over de rentetarieven en het regelgevingsproces rond Dominion. De keerzijde is dat meer inzicht gepaard kan gaan met een hogere aandelenkoers. Risicoreductie en maximaal rendement komen zelden samen op hetzelfde instapmoment.
Wat zou de vooruitzichten voor oktober 2026 veranderen?
Positiever is het volgende: bewijs dat NEE de bovengrens van de aangepaste winst per aandeel-prognose voor 2026 kan handhaven, dalende langetermijnrentes, voortdurende omzetting van orderportefeuilles en een soepeler verloop van de goedkeuringsprocedures van Dominion.
Neutraal: de winst blijft conform plan, maar de aandelenkoers beweegt zijwaarts terwijl beleggers wachten op meer duidelijkheid over de rente- en fusievooruitzichten.
Voorzichtiger zijn de volgende scenario's: een neerwaartse bijstelling van de richtlijnen, hogere financieringskosten, grote projectvertragingen, tegenslagen op regelgevingsgebied of een duidelijke doorbraak onder het recente 52-weekse dieptepunt.
Kortom
De koersontwikkeling van NextEra Energy in oktober 2026 draait niet alleen om de vraag of het aandeel "goedkoop" is. De nuttigere vraag is welk risico u bereid bent te accepteren. Kopen aan de onderkant van de 52-weekse koersrange biedt een betere waardering en een hoger dividendrendement dan kopen aan de bovenkant, maar betekent ook dat u rekening moet houden met een zwakke koersontwikkeling, een verhoogde rentegevoeligheid en onzekerheid over transacties. Wachten op bevestiging vermindert een deel van deze risico's, maar kan betekenen dat u later meer betaalt.
Voor beleggers die op zoek zijn naar groei op de lange termijn plus een stijgend inkomen, verdient NEE aandacht, omdat de winstverwachting, het dividendbeleid, de ontwikkelingsportefeuille en de blootstelling aan de vraag naar energie aanzienlijk blijven. Voor beleggers die op zoek zijn naar een maximaal lopend rendement of een duidelijke technische opwaartse trend, zijn er wellicht betere opties op dit moment. De juiste beslissing hangt af van de beleggingshorizon, de inkomensbehoeften en de tolerantie voor rente- en fusierisico's, en niet zozeer van één enkel koersdoel.
Deze analyse is uitsluitend bedoeld ter informatie en vormt geen persoonlijk beleggingsadvies. Marktkoersen kunnen snel veranderen; controleer de meest recente koers en de bedrijfsdocumenten voordat u een handels- of beleggingsbeslissing neemt.