Home
» Aandelenonderzoek
»
Analyse van de koersontwikkeling van het Broadcom (AVGO) aandeel: momentum tot oktober 2026, AI-groei en afwegingen
Analyse van de koersontwikkeling van het Broadcom (AVGO) aandeel: momentum tot oktober 2026, AI-groei en afwegingen
Broadcom Inc. (Nasdaq: AVGO) begon oktober 2026 met een scherpe opleving, sterke groei in AI-halfgeleiders en een waardering die minder ruimte laat voor uitvoeringsfouten. Deze combinatie zorgt voor een echte afweging voor beleggers: het zakelijke momentum is krachtig, maar het aandeel staat nog steeds ruim onder het 52-weekse hoogtepunt en wordt verhandeld tegen een hoge koers-winstverhouding.
Deze analyse maakt gebruik van marktgegevens die beschikbaar zijn tot en met de slotkoers van 5 oktober 2026 en de laatst gepubliceerde resultaten van Broadcom over het derde fiscale kwartaal. Het doel is niet om AVGO universeel aantrekkelijk of onaantrekkelijk te verklaren. In plaats daarvan vergelijkt de analyse de keuzes waar verschillende soorten beleggers voor staan en identificeert het bewijsmateriaal dat elke aanpak zou versterken of verzwakken.
Een op Broadcom gerichte onderzoeksopzet belicht de belangrijkste afwegingen voor oktober 2026: prijsmomentum op korte termijn, groei van AI-halfgeleiders, infrastructuursoftware, vrije kasstroom, waardering, klantconcentratie en rentegevoeligheid.
De koersontwikkeling van AVGO begin oktober: herstel versus bevestiging.
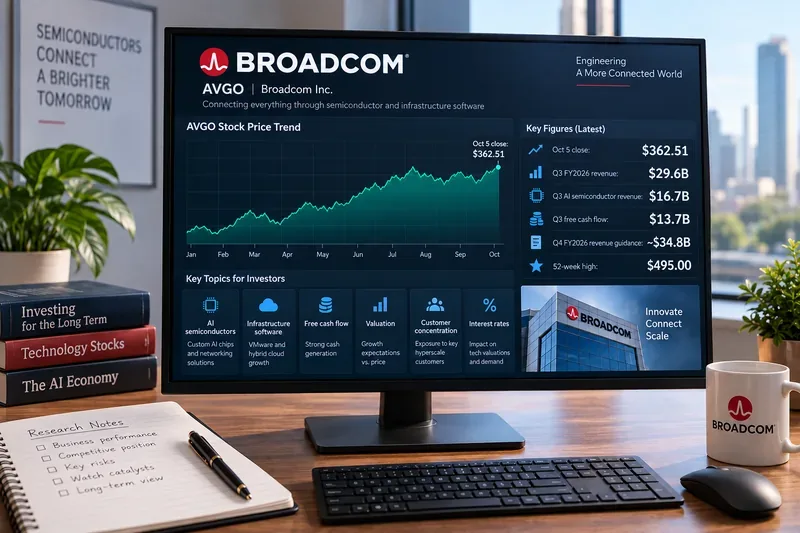
Google Finance toonde aan dat Broadcom op 5 oktober 2026 sloot op $362,51 , een stijging van 2,08% voor de sessie. Het aandeel opende op $357,79, bereikte een hoogtepunt van $363,86 en een dieptepunt van $356,14. Het gerapporteerde volume bedroeg ongeveer 20,4 miljoen aandelen, lager dan het weergegeven gemiddelde volume van circa 25,1 miljoen. Op dezelfde marktpagina werden een 52-weeks hoogtepunt van $495,00 en een 52-weeks dieptepunt van $289,96 vermeld. Zie de AVGO-koers op Google Finance .
De koersontwikkeling voorafgaand aan die slotkoers was grillig. AVGO sloot op 30 september op $351,19, daalde met 2,15% naar $343,64 op 1 oktober, veerde vervolgens met 3,35% terug naar $355,14 op 2 oktober en steeg daarna weer op 5 oktober. Van de slotkoers op 1 oktober tot 5 oktober steeg het aandeel met ongeveer 5,5%.
Voor een momentumgerichte belegger is dat bemoedigend, omdat het aandeel snel herstelde na een daling van twee dagen. De keerzijde is de bevestiging: het volume op 5 oktober lag onder het recente gemiddelde en de koers bleef ongeveer 27% onder het gerapporteerde 52-wekenhoogtepunt. Een herstel is niet hetzelfde als een volledig herstel.
Keuze 1: Volgen op het herstel of wachten op een duidelijkere uitbraak?
Een belegger die prioriteit geeft aan momentum, geeft er wellicht de voorkeur aan om te handelen wanneer AVGO hogere slotkoersen noteert. Het praktische voordeel hiervan is dat men eerder kan instappen als het herstel doorzet. De keerzijde is een grotere kans om te profiteren van een kortstondige opleving.
Een meer op bevestiging gerichte aanpak zou inhouden dat er gewacht wordt op aanhoudende slotkoersen boven het recente niveau van $363-$365 . Op 5 oktober werd intraday een koers van $363,86 bereikt, dus die zone is een natuurlijke test voor de korte termijn. Een slotkoers daarboven met een hoger volume zou beter bewijs leveren dat kopers bereid zijn hogere prijzen te ondersteunen.
Wachten brengt ook nadelen met zich mee: als AVGO snel stijgt, kan de instapprijs aanzienlijk hoger uitvallen. Voor beleggers die meer waarde hechten aan het vermijden van valse uitbraken dan aan het meeliften op het eerste deel van een koersbeweging, kan die prijs acceptabel zijn.
Ondersteuningsniveaus zijn belangrijker voor risicobeheersing dan voorspellingen.
De eerste praktische steunzone ligt rond de $347-$355 . Op 2 oktober daalde de koers naar $347,42 en sloot op $355,14, terwijl de koers tussen 28 en 30 september ook schommelde rond de $340 en $350. Als de koers in dit gebied standhoudt, blijft het herstel van begin oktober behouden.
De belangrijkste neerwaartse zone ligt rond de $343-$344 , in de buurt van de slotkoers en het laagste punt van 1 oktober. Een duidelijke doorbraak onder dat niveau zou het herstel minder overtuigend maken en erop wijzen dat recente kopers de controle verliezen.
Deze niveaus moeten niet worden beschouwd als gegarandeerde bodems of plafonds. Het zijn simpelweg plaatsen waar de recente handel zich heeft geconcentreerd. Voor een kortetermijnhandelaar kunnen ze invalidatiepunten definiëren. Voor een langetermijnbelegger zijn ze nuttiger als context dan als automatische koop- of verkooptriggers.
Keuze 2: Instappen in de AI-halfgeleidersector of een waarderingsbuffer eisen?
De meest recente operationele resultaten van Broadcom maken de positie van AI uitzonderlijk sterk. In het derde kwartaal van het fiscale jaar 2026 bedroeg de omzet $ 29,6 miljard , een stijging van 86% ten opzichte van dezelfde periode vorig jaar. Het management rapporteerde een omzet van $ 16,7 miljard aan AI-halfgeleiders , een stijging van 221% op jaarbasis en 54% ten opzichte van het vorige kwartaal. Voor het vierde kwartaal van het fiscale jaar verwacht Broadcom een versnelde groei van de omzet uit AI-halfgeleiders tot ongeveer $ 21,7 miljard , een stijging van 236% op jaarbasis. Bekijk de officiële resultaten van Broadcom voor het derde kwartaal van het fiscale jaar 2026 .
Voor beleggers die direct willen profiteren van op maat gemaakte AI-acceleratoren en -netwerken, ondersteunen deze cijfers de groeithese. Broadcom vertrouwt niet alleen op een verre AI-kans; de omzet uit AI-halfgeleiders vormt al een zeer groot deel van de gerapporteerde bedrijfsactiviteiten.
De afweging is de waardering. Google Finance toonde op 5 oktober een koers-winstverhouding van ongeveer 46. Een hoge multiple kan gerechtvaardigd blijven als de winst snel groeit, maar het maakt de belegger ook gevoeliger voor een tragere groei, vertragingen bij klanten, hogere disconteringspercentages of lagere marges. Een belegger die gevoelig is voor de waardering, geeft er daarom wellicht de voorkeur aan om te wachten op een lagere koers of een volgend kwartaal voordat hij dezelfde groeiverwachtingen accepteert.
Keuze 3: Focus op de groei van de halfgeleidersector of op de diversificatie weg van infrastructuursoftware?
Broadcom is niet langer alleen een halfgeleiderbedrijf. De portfolio aan infrastructuursoftware, die aanzienlijk is uitgebreid via VMware, biedt het bedrijf een tweede inkomstenbron. Deze diversificatie kan de afhankelijkheid van individuele chipcycli verminderen en zorgt voor terugkerende inkomsten uit bedrijfssoftware.
De keerzijde is complexiteit. De vraag naar halfgeleiders, met name AI-acceleratoren en netwerkapparatuur, kan extreem snel groeien, maar is cyclisch en geconcentreerd bij grote klanten. Infrastructuursoftware is wellicht stabieler, maar integratie, prijsstelling, klantbehoud en productstrategie zijn van groot belang. Beleggers die AVGO evalueren, moeten daarom voorkomen dat ze de geconsolideerde omzetgroei interpreteren alsof elke dollar hetzelfde risico en groeiprofiel heeft.
Het Formulier 10-Q van Broadcom voor het derde fiscale kwartaal van 2026 is de belangrijkste bron voor de segmentinformatie, risico's, schulden, klantrelaties en boekhoudkundige details van het bedrijf.
De vrije kasstroom versterkt het positieve scenario, maar elimineert het concentratierisico niet.
Broadcom genereerde in het derde kwartaal van het fiscale jaar $14,2 miljard aan operationele kasstroom . Na aftrek van circa $0,5 miljard aan kapitaaluitgaven rapporteerde het bedrijf een vrije kasstroom van $13,7 miljard , wat overeenkomt met 46% van de omzet. Deze kasstroom geeft Broadcom de flexibiliteit om schulden af te lossen, dividend uit te keren, te investeren in productontwikkeling en de integratiekosten te beheersen.
Voor een investeerder die prioriteit geeft aan het genereren van cash, is dit een groot voordeel. De keerzijde is dat Broadcoms AI-activiteiten afhankelijk zijn van een relatief klein aantal hyperscale-klanten. Grote klanten kunnen enorme volumes leveren, maar concentratie vergroot de impact van projectvertragingen, interne chipontwikkelingsprogramma's, wijzigingen in de inkoop of onderhandelingsmacht.
In het SEC-document van Broadcom worden de klantconcentratie en andere bedrijfsrisico's uitvoerig besproken. Dit is met name relevant gezien de reeds hoge groeiverwachtingen die in de aandelenkoers zijn verwerkt.
Keuze 4: Het dividend beschouwen als een wezenlijk inkomen of als een secundaire uitkering?
Broadcom heeft een kwartaaldividend van $0,65 per aandeel aangekondigd , betaalbaar op 30 september 2026 aan aandeelhouders die op 21 september als zodanig geregistreerd staan. Het dividend levert een tastbaar rendement op en de sterke vrije kasstroom van Broadcom ondersteunt de uitbetaling. De aankondiging is opgenomen in het kwartaalverslag over het derde kwartaal .
Op 5 oktober lag het aangegeven dividendrendement echter onder de 1%. Beleggers die primair op zoek zijn naar inkomsten, kunnen effecten vinden waarbij het lopende dividendrendement een veel grotere rol speelt. Bij AVGO kan het dividend beter worden gezien als een aanvulling op het groeiverhaal dan als de belangrijkste reden om het aandeel te bezitten.
De prognoses voor het vierde kwartaal leggen de lat hoger voor de uitvoering.
Broadcom verwacht voor het vierde kwartaal van het fiscale jaar 2026 een omzet van circa $34,8 miljard , wat neerkomt op een groei van 93% ten opzichte van het voorgaande jaar, en een non-GAAP-bedrijfsresultaat van circa 66% van de verwachte omzet. Het management benadrukt expliciet dat deze prognose een schatting is gebaseerd op de omstandigheden op dat moment en dat de werkelijke resultaten aanzienlijk kunnen afwijken.
Voor groeibelegger biedt die prognose een duidelijke katalysator: als Broadcom de verwachtingen waarmaakt of overtreft, terwijl de omzet uit AI-halfgeleiders blijft stijgen, blijft de fundamentele trend sterk. Voor voorzichtiger beleggers vormt dezelfde prognose echter een risico, omdat de verwachtingen al zeer hooggespannen zijn. Wanneer een aandeel tegen een premium-multiple wordt verhandeld, is het leveren van sterke groei op zich wellicht niet voldoende als beleggers nog meer hadden verwacht.
Rentepercentages creëren een aparte afweging bij de waardering.
De Federal Reserve verhoogde op 16 september 2026 de streefrente voor de federal funds rate met 25 basispunten naar 3,75%-4,00% . De Fed gaf aan dat de inflatie hoog bleef. Zie de officiële verklaring van het FOMC van september .
Hogere rentes verminderen de vraag naar Broadcoms AI-acceleratoren niet direct, maar ze kunnen wel de waardering onder druk zetten die beleggers bereid zijn te betalen voor toekomstige groei. Dat onderscheid is belangrijk. AVGO kan operationeel goed presteren, zelfs als de koers-winstverhouding daalt, omdat de bredere disconto-omgeving minder gunstig wordt.
Welke aanpak past bij welke investeerder?
Prioriteit voor investeerders
Mogelijke aanpak
Belangrijkste afweging
Bewijs om in de gaten te houden
Kortetermijnmomentum
Profiteer ervan zolang de prijs boven de $350 blijft.
Hoger risico op valse uitbraken
Sluit boven de $363-$365 en een hoger volume
Bevestiging eerst
Wacht op een aanhoudende doorbraak boven de recente hoogtepunten.
Mogelijk hogere instapprijs
Meerdere slotkoersen boven de weerstand.
AI-groei blootstelling
Benadruk de versnelde omzetgroei van AI-halfgeleiders.
Klantgerichtheid en hoge verwachtingen
AI-omzet in het vierde kwartaal versus de prognose van $ 21,7 miljard.
Waarderingsdiscipline
Wacht op een grotere veiligheidsmarge.
Mogelijk loopt het momentum verloren.
Winstgroei versus koers-winstverhouding en rentetarieven
Kwaliteit van de kasstroom
Focus op vrije kasstroom en operationele hefboomwerking
De kasstroom kan sterk blijven, terwijl de waardering daalt.
Vrije kasstroommarge, schuld en bedrijfsresultaat
Inkomen
Beschouw dividend als een aanvulling.
Het rendement is bescheiden in vergelijking met beleggingen die gericht zijn op inkomsten.
Dividendgroei en dekking van de vrije kasstroom
Wat zou het beeld van oktober 2026 veranderen?
Het huidige bewijsmateriaal ondersteunt een constructief herstel met een aanzienlijk uitvoerings- en waarderingsrisico . Een sterker bullish scenario zou vereisen dat AVGO de recente steun vasthoudt, boven de $360 uitbreekt met een verbeterd volume, en AI-groei blijft realiseren die dicht bij de ambitieuze prognose van het management ligt.
Een voorzichtiger standpunt zou op zijn plaats zijn als de aandelenkoers terugvalt tot onder circa $343-$344, als de omzet uit AI-halfgeleiders aanzienlijk lager uitvalt dan de prognoses, als grote klanten hun bestellingen verminderen, of als de operationele winstgevendheid afneemt terwijl de groeiverwachtingen hoog blijven.
Beleggers moeten ook onderscheid maken tussen een verandering in de aandelentrend en een verandering in het bedrijf zelf. Een koersdaling als gevolg van waarderingsverlies kan zich voordoen, zelfs wanneer de omzet van Broadcom blijft groeien. Omgekeerd kan een sterke marktrally AVGO tijdelijk omhoog stuwen, zelfs als de fundamentele bedrijfsaspecten verslechteren.
Kortom
De plannen van Broadcom voor oktober 2026 bieden geen universeel beste optie. Momentumbeleggers kunnen wijzen op een herstel van ongeveer 5,5% van de slotkoers van 1 oktober tot en met 5 oktober. Groeibeleggers kunnen kijken naar een groei van 221% op jaarbasis in AI-halfgeleiders en de prognoses voor het vierde kwartaal voor verdere versnelling. Cashflowbeleggers kunnen wijzen op een vrije kasstroom van $ 13,7 miljard in het afgelopen kwartaal.
Het tegenargument is eveneens concreet: AVGO bleef ongeveer 27% onder zijn hoogste koers van de afgelopen 52 weken, werd verhandeld tegen een hoge koers-winstverhouding en is sterk afhankelijk van aanhoudende AI-uitgaven door een relatief geconcentreerde groep grote klanten. Hogere rentetarieven vormen een extra bron van waarderingsdruk.
Voor beleggers die momentum belangrijk vinden, is de belangrijkste test of de koers de midden-350 dollar kan vasthouden en met meer participatie de midden-360 dollar kan doorbreken. Voor beleggers die een gedisciplineerde waardering nastreven, is de belangrijkste vraag of de winst en kasstroom snel genoeg kunnen groeien om de huidige waardering te rechtvaardigen. Voor beleggers die primair op zoek zijn naar inkomsten, is het dividend van Broadcom nuttig, maar ondergeschikt aan de groeithese.
Deze analyse is gebaseerd op informatie die beschikbaar is tot en met 6 oktober 2026, inclusief marktkoersen tot en met de slotkoers van 5 oktober. Het betreft geen actuele koers, koersdoel of beleggingsadvies.