Home
» Ontdekken
»
Box 3 2026: wat is het heffingsvrij vermogen?
Box 3 2026: wat is het heffingsvrij vermogen?
Het heffingsvrije vermogen in Box 3 is in 2026 € 59.357 per persoon. Hebt u het hele jaar een fiscale partner, of kiest u bij een deel van het jaar voor fiscaal partnerschap over het hele jaar, dan is het gezamenlijke heffingsvrije vermogen € 118.714. U betaalt binnen de normale Box 3-berekening dus geen belasting over dat vrijgestelde deel van uw vermogen. Dat betekent niet dat een saldo boven € 59.357 automatisch volledig wordt belast of dat u alleen naar uw spaarrekening hoeft te kijken.
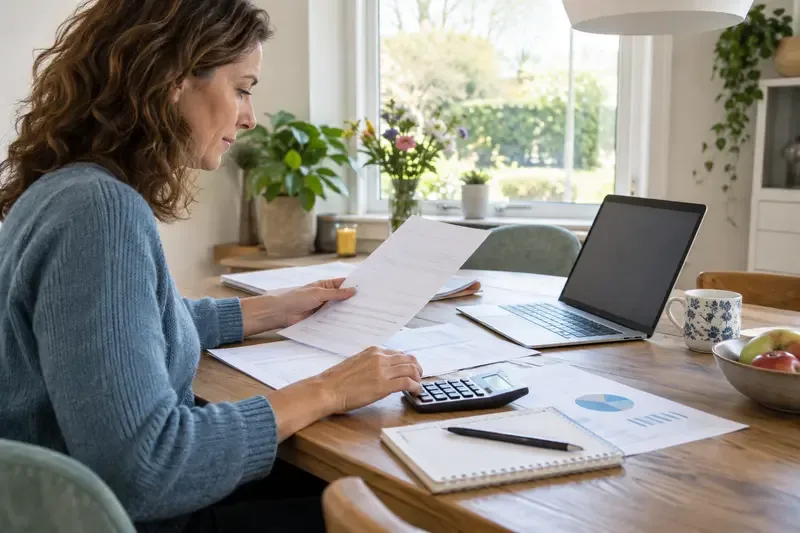
Een belastingplichtige controleert financiële documenten en berekeningen; voor Box 3 zijn de bezittingen, schulden en de situatie op 1 januari samen bepalend.
Wat is het heffingsvrije vermogen precies?
Het heffingsvrije vermogen is een vast bedrag waarover u in de gebruikelijke berekening van het fictieve rendement geen belasting betaalt. De Belastingdienst kijkt eerst naar uw bezittingen min uw aftrekbare schulden. Dat resultaat heet de rendementsgrondslag. Daarna wordt het heffingsvrije vermogen daarvan afgetrokken. Het bedrag dat overblijft, is de grondslag sparen en beleggen.
De regeling is dus geen algemene vrijstelling voor alleen spaargeld. Box 3 kan onder meer betrekking hebben op banktegoeden, beleggingen, contant geld, crypto en een tweede woning. Welke bezittingen en schulden precies meetellen, hangt af van de fiscale regels voor het betreffende jaar. De peildatum voor de normale berekening is 1 januari van het belastingjaar.
Situatie in 2026
Heffingsvrij vermogen
Zonder fiscale partner
€ 59.357
Met fiscale partner, gezamenlijk
€ 118.714
De officiële bedragen staan op de pagina Heffingsvrij vermogen van de Belastingdienst. Daarin staat ook dat het bedrag verdubbelt wanneer u het hele jaar fiscale partners bent, of wanneer u ervoor kiest om voor het hele jaar als fiscale partners te worden behandeld.
Hoe werkt de aftrek in een eenvoudige berekening?
Stel dat u op 1 januari 2026 € 150.000 aan spaargeld hebt en geen fiscale partner. In het officiële rekenvoorbeeld van de Belastingdienst wordt eerst een forfaitair rendement op banktegoeden berekend. Vervolgens wordt het heffingsvrije vermogen van € 59.357 van de rendementsgrondslag afgetrokken. De grondslag sparen en beleggen komt dan uit op € 90.643.
Daarna wordt niet simpelweg 36% over € 90.643 geheven. Eerst wordt het rendement toegerekend aan het deel boven de vrijstelling. In het gepubliceerde voorbeeld leidt dat, na afrondingen, tot € 417 belasting bij € 150.000 spaargeld. Het precieze bedrag kan afhangen van de soorten vermogen, aftrekbare schulden, de fiscale partnerverdeling en de percentages die voor het jaar gelden.
Voor 2026 vermeldt de Belastingdienst als voorlopige rendementspercentages 1,28% voor banktegoeden en contant geld, 6,00% voor overige bezittingen en 2,70% voor schulden. Over het berekende voordeel uit sparen en beleggen geldt een belastingtarief van 36%. Deze percentages zijn voorlopig; gebruik voor een persoonlijke aangifte altijd de actuele berekening van de Belastingdienst.
Voorbeeld met een fiscale partner
Voorbeeld ter illustratie: Eva en Milan zijn het hele jaar fiscale partners. Samen hebben zij op 1 januari 2026 € 150.000 spaargeld en geen andere bezittingen of schulden in Box 3. Hun gezamenlijke heffingsvrije vermogen is € 118.714. In de eerste stap blijft daardoor € 31.286 over als gezamenlijke grondslag sparen en beleggen.
Dit voorbeeld laat vooral zien wat de partnerstatus verandert: het vrijgestelde bedrag wordt verdubbeld. De uitkomst is niet hetzelfde als wanneer ieder afzonderlijk € 75.000 zou opgeven zonder rekening te houden met fiscaal partnerschap. Fiscale partners mogen de grondslag sparen en beleggen verdelen, zolang de verdeling samen 100% is. De meest geschikte verdeling hangt af van de aangifte en de overige inkomens- en vermogensgegevens.
Welke schulden verlagen het bedrag?
Niet iedere schuld verlaagt de Box 3-grondslag volledig. Bij aftrekbare schulden wordt eerst een schulddrempel toegepast. In de officiële berekening voor 2026 is die drempel € 3.800 per persoon. Fiscale partners hebben samen een drempel van € 7.600. Alleen het deel van de schuld boven de toepasselijke drempel wordt als aftrekbare schuld meegenomen.
Een schuld kan bovendien een eigen fiscale behandeling hebben. Trek daarom niet zonder controle alle leningen af van uw bezittingen. De officiële berekening van het Box 3-inkomen over 2026 laat per stap zien hoe bezittingen, schulden, de rendementsgrondslag en het heffingsvrije vermogen samenkomen.
Is € 59.357 een grens waaronder u nooit Box 3-belasting betaalt?
Bij de normale berekening is het bedrag een belangrijke vrijstelling, maar de formulering “onder de grens betaalt u nooit belasting” kan misleidend zijn. U moet eerst vaststellen welke bezittingen en aftrekbare schulden meetellen. Ook kan uw situatie veranderen door een fiscale partner, een tweede woning, groene beleggingen of andere specifieke vrijstellingen. Sommige vrijstellingen staan los van het algemene heffingsvrije vermogen.
Verder is het heffingsvrije vermogen geen vermogensgrens voor alle regelingen. Andere toeslagen en inkomensafhankelijke voorzieningen kunnen eigen vermogensgrenzen of regels hebben. Een bedrag dat binnen Box 3 is vrijgesteld, betekent dus niet automatisch dat u voor elke andere regeling onder een toegestane vermogensgrens blijft.
Wat is de beperking van de route met werkelijk rendement?
De € 59.357-vrijstelling hoort bij de berekening met fictief rendement. De Belastingdienst vermeldt dat bij het doorgeven van het werkelijk rendement geen heffingsvrij vermogen wordt toegepast. In die route kijkt men naar het werkelijke rendement over het totale vermogen, zonder eerst € 59.357 of € 118.714 vrij te stellen.
Dat kan belangrijk zijn wanneer uw werkelijke rendement lager is dan het fictieve rendement, bijvoorbeeld door een slecht beleggingsjaar of een andere vermogenssamenstelling. De Belastingdienst vergelijkt de uitkomsten wanneer u uw werkelijk rendement doorgeeft en gebruikt de voordeligste uitkomst volgens de geldende procedure. Bij het werkelijk rendement tellen waardeveranderingen en inkomsten in het kalenderjaar mee. Een verlies in het ene jaar mag niet zonder meer met een ander jaar worden verrekend.
De route voor werkelijk rendement heeft dus een andere logica en andere bewijsbehoeften. Bewaar renteoverzichten, dividendgegevens, aan- en verkoopinformatie en waardestanden als u die mogelijkheid wilt beoordelen. Lees vooraf de actuele uitleg over werkelijk rendement in Box 3. Het is niet verstandig om alleen het heffingsvrije vermogen te vergelijken met uw totale vermogen en daarmee de alternatieve berekening uit te sluiten.
Wanneer moet u uw aanpak aanpassen?
Een eenvoudige controle is meestal voldoende wanneer uw vermogen vooral uit spaargeld bestaat, uw fiscale partnerstatus duidelijk is en u de standen op 1 januari compleet hebt. Pas uw aanpak aan of controleer uitgebreider wanneer een van deze signalen optreedt:
Uw vermogen bestaat uit meerdere soorten bezittingen, zoals spaargeld, beleggingen, crypto of een tweede woning.
U bent in de loop van 2026 getrouwd, uit elkaar gegaan of anderszins fiscale partners geworden of juist geen fiscale partners meer.
U hebt schulden opgegeven waarvan niet duidelijk is of ze aftrekbaar zijn of boven de schulddrempel uitkomen.
U hebt rond 1 januari vermogen tussen beleggingen en spaargeld verplaatst. De Belastingdienst waarschuwt dat peildatumarbitrage niet automatisch tot een lagere heffing leidt.
Uw werkelijke rendement lijkt duidelijk lager dan het fictieve rendement en u kunt de benodigde gegevens onderbouwen.
Uw voorlopige aanslag of aangifte wijkt af van uw eigen berekening zonder dat u kunt verklaren waardoor dat komt.
Vooral bij wijzigingen rond de peildatum is voorzichtigheid nodig. Het tijdelijk omzetten van beleggingen in spaargeld of het aangaan van schulden kan onder de regels voor peildatumarbitrage vallen. Een transactie die op papier uw vermogen op 1 januari verlaagt, geeft daarom niet automatisch recht op een lagere belasting.
Hoe controleert u of uw resultaat klopt?
U bereikt een bruikbaar resultaat als u niet alleen een bedrag uitrekent, maar ook kunt uitleggen waar dat bedrag vandaan komt. Gebruik deze controle:
Noteer alle bezittingen en schulden met de waarde op 1 januari 2026.
Bepaal of u een fiscale partner hebt en of een gezamenlijke aangifte of jaar-keuze van toepassing is.
Controleer welke schulden werkelijk aftrekbaar zijn en trek de schulddrempel niet over het hoofd.
Bereken de rendementsgrondslag en trek daarna € 59.357 per persoon af, of € 118.714 gezamenlijk bij fiscaal partnerschap.
Vergelijk de uitkomst met de officiële berekening en de gegevens op uw voorlopige aanslag.
Onderzoek de route voor werkelijk rendement alleen wanneer u lagere werkelijke opbrengsten aannemelijk kunt maken en de benodigde administratie hebt.
Een goed teken is dat uw berekening aansluit op de vermogenscategorieën en partnerstatus die de Belastingdienst gebruikt. Een waarschuwingssignaal is dat u uitsluitend naar het saldo van één bankrekening kijkt, een schuld volledig aftrekt zonder drempel, of € 59.357 als algemene grens voor andere toeslagen gebruikt.
Conclusie
Het heffingsvrije vermogen voor Box 3 bedraagt in 2026 € 59.357 per persoon en € 118.714 voor fiscale partners samen. Het bedrag wordt afgetrokken van de rendementsgrondslag binnen de berekening met fictief rendement. Het is geen vrijstelling van de volledige rekening, geen algemene vermogensgrens voor toeslagen en ook niet van toepassing op de berekening van het werkelijk rendement.
Controleer daarom eerst uw bezittingen, aftrekbare schulden, partnerstatus en de peildatum. Als de uitkomst van het fictieve rendement niet goed aansluit bij uw werkelijke situatie, verzamel dan de onderliggende gegevens en bekijk de officiële procedure voor werkelijk rendement. De bedragen en regels in dit artikel zijn gecontroleerd op 16 september 2026. Raadpleeg voor uw aangifte de meest recente informatie van de Belastingdienst over Box 3.