Home
» Ontdekken
»
Box 3 in 2026: hoeveel belasting betaalt u over sparen en beleggen?
Box 3 in 2026: hoeveel belasting betaalt u over sparen en beleggen?
Hoeveel box 3-belasting u in 2026 betaalt, hangt niet alleen af van de hoogte van uw vermogen. Ook de samenstelling telt: spaargeld krijgt in de voorlopige berekening een ander rendementspercentage dan aandelen, crypto, een tweede woning en andere bezittingen. Daarnaast spelen schulden, een fiscale partner en eventueel uw werkelijke rendement een rol.
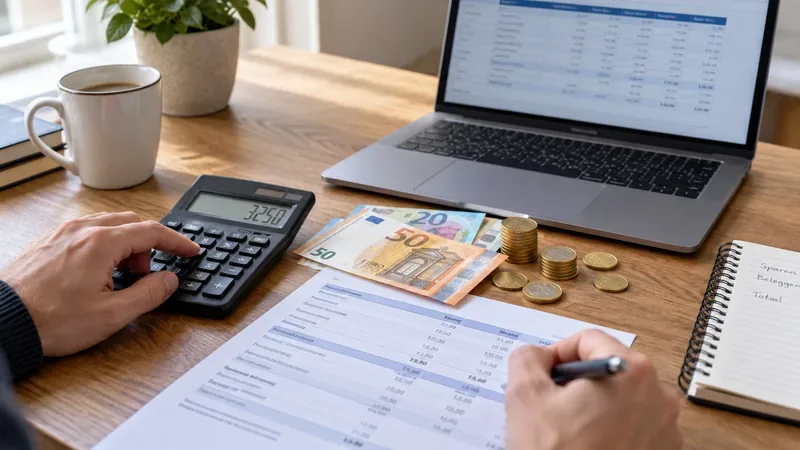
Een box 3-berekening begint met de waarde en samenstelling van uw vermogen; spaargeld, overige bezittingen en schulden worden in de voorlopige berekening van 2026 verschillend behandeld.
De kerncijfers voor box 3 in 2026
Volgens de actuele informatie van de Belastingdienst is het heffingsvrije vermogen in 2026 € 59.357 per persoon. Hebt u een fiscale partner en voldoet u aan de voorwaarden om het gezamenlijke vermogen te verdelen, dan is de gezamenlijke vrijstelling € 118.714. Over het berekende box 3-inkomen geldt een belastingtarief van 36%.
Voor de voorlopige aanslag 2026 gebruikt de Belastingdienst op dit moment deze rendementspercentages: 1,28% voor banktegoeden en contant geld, 6,00% voor beleggingen en andere bezittingen en 2,70% voor aftrekbare schulden. De Belastingdienst noemt deze percentages nadrukkelijk voorlopig. De definitieve percentages voor banktegoeden en schulden kunnen dus nog worden vastgesteld op basis van de uiteindelijke gegevens over 2026.
Onderdeel
2026
Status
Heffingsvrij vermogen
€ 59.357 per persoon
Actuele officiële grens
Met fiscale partner
€ 118.714 gezamenlijk
Actuele officiële grens
Box 3-tarief
36%
Actueel tarief
Banktegoeden
1,28%
Voorlopig rendement
Overige bezittingen
6,00%
Voorlopig rendement
Schulden
2,70%
Voorlopig rendement
Schuldendrempel
€ 3.800 per persoon
Gebruikt in de officiële rekenvoorbeelden voor 2026
Misverstand 1: u betaalt 36% over uw vermogen boven € 59.357
Dat is niet hoe box 3 werkt. Het percentage van 36% wordt toegepast op het berekende box 3-inkomen, niet rechtstreeks op uw vermogen. Eerst wordt een fictief rendement berekend voor de verschillende vermogenscategorieën. Daarna wordt rekening gehouden met het heffingsvrije vermogen. Pas over het overblijvende box 3-inkomen wordt 36% belasting berekend.
Wat kunt u doen? Splits uw vermogen op 1 januari 2026 eerst in banktegoeden, overige bezittingen en aftrekbare schulden. Een enkel totaalbedrag is onvoldoende voor een betrouwbare schatting.
Voorbeeld: € 100.000 alleen spaargeld
Stel dat u geen fiscale partner hebt, geen schulden en op 1 januari 2026 € 100.000 spaargeld bezit. Met het voorlopige spaarrendement van 1,28% is het fictieve rendement € 1.280. Uw grondslag sparen en beleggen is € 100.000 min € 59.357 = € 40.643. Dat is 40,643% van uw rendementsgrondslag.
Het berekende box 3-inkomen komt dan uit op ongeveer € 520. Daarover is 36% ongeveer € 187 belasting. Dit is een rekenvoorbeeld op basis van de voorlopige 2026-percentages, geen definitieve aanslag.
Wat kunt u doen? Vergelijk dit bedrag met uw ontvangen rente over heel 2026 zodra die bekend is. Bij uitsluitend spaargeld kan het werkelijke rendement afwijken van het forfait.
Voorbeeld: € 100.000 alleen beleggingen
Bij hetzelfde vermogen, maar volledig in beleggingen of andere bezittingen, wordt voorlopig 6,00% rendement gebruikt. Het fictieve rendement is dan € 6.000. De verhouding tussen de grondslag sparen en beleggen en de totale rendementsgrondslag blijft in dit eenvoudige voorbeeld 40,643%. Het box 3-inkomen komt daardoor op ongeveer € 2.439 en de belasting op ongeveer € 878.
Het verschil met € 100.000 spaargeld is groot, hoewel het totale vermogen gelijk is. Dat komt door het hogere fictieve rendement voor overige bezittingen.
Wat kunt u doen? Controleer of uw bezittingen correct zijn ingedeeld. Aandelen, obligaties, crypto en een tweede woning vallen doorgaans niet onder banktegoeden. De actuele categorieën staan in de officiële berekening van box 3 voor 2026.
Misverstand 2: het heffingsvrije vermogen betekent dat de eerste € 59.357 altijd buiten elke berekening blijft
Dat klopt voor de forfaitaire box 3-berekening, maar niet voor de berekening van het werkelijke rendement. De Belastingdienst vermeldt dat bij werkelijk rendement geen heffingsvrij vermogen wordt toegepast. Het werkelijke rendement wordt over het totale relevante vermogen van het kalenderjaar bekeken.
Dat maakt een vergelijking minder eenvoudig dan: “mijn echte rendement was lager dan 1,28% of 6,00%, dus werkelijk rendement is automatisch voordeliger”. U moet de volledige methode toepassen.
Wat kunt u doen? Bewaar jaaroverzichten, ontvangen rente en dividend, aan- en verkoopgegevens en waardes aan het begin en einde van het jaar. Bekijk de officiële uitleg over wat onder werkelijk rendement valt.
Werkelijk rendement: wanneer kan dat uw belasting verlagen?
Door uitspraken van de Hoge Raad en de daarop gebaseerde tegenbewijsregeling moet de Belastingdienst rekening houden met uw werkelijke rendement als dat lager is dan het fictieve rendement en u dit volgens de geldende procedure doorgeeft. De Belastingdienst zegt daarbij dat u door deze vergelijking niet méér belasting gaat betalen dan op basis van het fictieve rendement.
Onder werkelijk rendement vallen niet alleen rente en dividend. Ook waardestijgingen en waardedalingen van bijvoorbeeld aandelen, crypto en een tweede woning kunnen meetellen. Een verlies op het ene vermogensbestanddeel kan binnen hetzelfde jaar worden verrekend met positief werkelijk rendement op een ander vermogensbestanddeel. Is het totale werkelijke rendement negatief, dan wordt het volgens de Belastingdienst op € 0 gezet; een negatief bedrag kan niet naar een ander jaar worden doorgeschoven.
Wat kunt u doen? Maak aan het einde van 2026 twee berekeningen: één met het forfaitaire stelsel en één volgens de officiële methode voor werkelijk rendement. Gebruik daarvoor geen eigen vereenvoudigde definitie van “winst”, want vooral bij beleggingen en onroerend goed kunnen waardeveranderingen relevant zijn.
Misverstand 3: schulden trekt u volledig van uw box 3-vermogen af
Niet iedere euro schuld is aftrekbaar. In de officiële rekenvoorbeelden voor 2026 gebruikt de Belastingdienst een schuldendrempel van € 3.800 per persoon. Alleen het deel boven die drempel wordt in het voorbeeld als aftrekbare schuld meegenomen. Bij fiscale partners wordt de drempel verdubbeld.
Vervolgens werkt een schuld in de forfaitaire rendementsberekening met een eigen rendementspercentage, voorlopig 2,70%. Het is dus niet correct om simpelweg “bezittingen min alle schulden” te nemen en daar 36% over te berekenen.
Wat kunt u doen? Bepaal eerst of de schuld überhaupt in box 3 valt en pas daarna de geldende drempel toe. Gebruik voor complexe situaties, zoals leningen voor een tweede woning of schulden tussen partners en familieleden, de aangiftehulp of een belastingadviseur.
Fiscale partners: samen vrijstelling, maar verdeling kan verschil maken
Met een fiscale partner is het heffingsvrije vermogen in 2026 samen € 118.714. De Belastingdienst staat toe dat de gezamenlijke grondslag sparen en beleggen tussen partners wordt verdeeld zolang het totaal 100% is. Hoe de uiteindelijke belasting uitpakt, kan samenhangen met de rest van de aangifte.
Wat kunt u doen? Probeer in de aangifte meerdere toegestane verdelingen als de software dat ondersteunt. Kijk niet alleen naar box 3 afzonderlijk, maar naar de totale gezamenlijke aanslag.
Wat is in september 2026 nog niet definitief?
Het belangrijkste punt van onzekerheid zijn de rendementspercentages die in de voorlopige aanslag 2026 worden gebruikt. De Belastingdienst noemt 1,28% voor banktegoeden, 6,00% voor overige bezittingen en 2,70% voor schulden, maar vermeldt dat deze percentages voorlopig zijn. Voor een voorlopige aanslag of tussentijdse planning zijn ze bruikbaar; voor de uiteindelijke aangifte moet u de definitieve cijfers controleren zodra die zijn gepubliceerd.
De regels rond werkelijk rendement blijven bovendien onderdeel van een overgangsstelsel. De Rijksoverheid beschrijft 2023 tot en met 2027 als overbruggingsjaren richting een nieuw box 3-stelsel dat volgens de huidige planning in 2028 moet ingaan. Zie de actuele uitleg van de Rijksoverheid over box 3 en inkomstenbelasting.
Wat kunt u doen? Noteer bij uw eigen berekening altijd de datum en de gebruikte percentages. Zo voorkomt u dat een voorlopige schatting later wordt aangezien voor een definitieve belastingberekening.
Snelle checklist voor uw eigen schatting
Neem de waarde van uw box 3-bezittingen op de relevante peildatum.
Splits banktegoeden en overige bezittingen.
Bepaal welke schulden aftrekbaar zijn en pas de schuldendrempel toe.
Trek bij de forfaitaire methode het heffingsvrije vermogen af.
Bereken het fictieve rendement met de actuele percentages.
Pas 36% toe op het berekende box 3-inkomen, niet rechtstreeks op het vermogen.
Bereken na afloop van het jaar ook uw werkelijke rendement als dat mogelijk lager is.
Controleer vóór indiening of voorlopige percentages definitief zijn geworden.
Conclusie: hetzelfde vermogen kan tot heel andere box 3-belasting leiden
Voor 2026 is € 59.357 per persoon vrijgesteld in de forfaitaire box 3-berekening en bedraagt het belastingtarief 36% over het berekende box 3-inkomen. Maar hoeveel u uiteindelijk betaalt, hangt sterk af van de mix tussen spaargeld, beleggingen, andere bezittingen en schulden. Met € 100.000 spaargeld komt een eenvoudige voorlopige berekening bijvoorbeeld rond € 187 uit, terwijl € 100.000 aan overige bezittingen onder dezelfde aannames rond € 878 kan uitkomen.
Zie die bedragen als indicatie. De rendementspercentages voor de voorlopige aanslag 2026 zijn nog voorlopig en de tegenbewijsregeling kan relevant zijn als uw werkelijk rendement lager is. De veiligste werkwijze is daarom: eerst rekenen met de actuele forfaitaire cijfers, daarna het werkelijke rendement controleren en ten slotte vóór de aangifte de definitieve 2026-percentages bij de Belastingdienst verifiëren.