Home
» Ontdekken
»
Box 3 in 2026: zo wordt inkomen uit sparen en beleggen berekend
Box 3 in 2026: zo wordt inkomen uit sparen en beleggen berekend
Box 3 draait in 2026 nog steeds om inkomen uit sparen en beleggen. De berekening is alleen minder eenvoudig dan “vermogen min vrijstelling × belastingtarief”. De Belastingdienst verdeelt uw vermogen eerst in banktegoeden, beleggingen en andere bezittingen, en schulden. Per categorie geldt een eigen fictief rendementspercentage. Daarna wordt rekening gehouden met het heffingsvrije vermogen en wordt over het berekende box 3-inkomen 36% belasting geheven.
Voor een bruikbare controle zijn vooral vier vragen belangrijk: hebt u de juiste waarden op 1 januari 2026 gebruikt, zijn uw bezittingen in de juiste categorie gezet, hebt u de schuldendrempel en het heffingsvrije vermogen goed toegepast, en is uw werkelijke rendement mogelijk lager dan de fictieve uitkomst? Als die vier punten kloppen, zit u doorgaans dicht bij de officiële berekening.
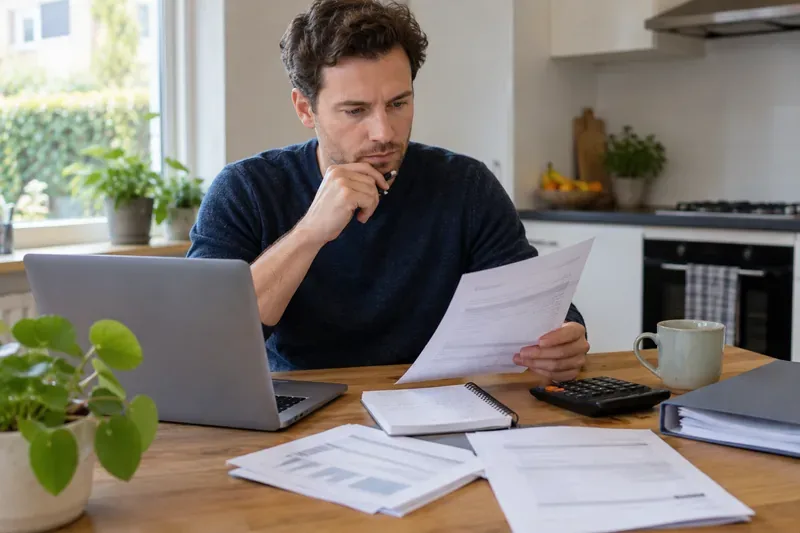
Een belastingplichtige vergelijkt vermogensgegevens, schulden en berekeningen; voor Box 3 in 2026 zijn vooral de waarden op 1 januari en de juiste vermogenscategorieën bepalend.
De belangrijkste Box 3-cijfers voor 2026
Onderstaande bedragen en percentages zijn gecontroleerd op 17 september 2026. Belangrijk daarbij: het percentage voor beleggingen en andere bezittingen staat vast. De percentages voor banktegoeden en schulden zijn voor de voorlopige aanslag 2026 nog voorlopig. De Belastingdienst stelt die begin 2027 definitief vast en gebruikt dan de definitieve percentages bij de definitieve aanslag.
De kwaliteit van de uitkomst staat of valt met de indeling. Spaargeld krijgt in de fictieve methode een veel lager rendementspercentage dan aandelen, crypto of een tweede woning. Een verkeerd ingedeeld bedrag kan daardoor direct een merkbaar verschil geven.
Banktegoeden
Hieronder vallen onder meer Nederlandse en buitenlandse bank- en spaarrekeningen, bepaalde premiedepots, het niet-vrijgestelde deel van groene spaartegoeden, een aandeel in het vermogen van een vereniging van eigenaars en geld op bepaalde derdenrekeningen. Voor de voorlopige aanslag 2026 rekent de Belastingdienst met 1,28%.
Beleggingen en andere bezittingen
Hieronder vallen bijvoorbeeld aandelen, obligaties, andere effecten, crypto, een tweede woning, verhuurd vastgoed en overige onroerende zaken. Het fictieve rendement voor 2026 is 6,00%.
Schulden
Niet iedere schuld is aftrekbaar in Box 3. Voor schulden die wel meetellen, mag alleen het deel boven de schuldendrempel worden gebruikt. De drempel is € 3.800 zonder fiscale partner en € 7.600 met fiscale partner. Voor de voorlopige aanslag 2026 gebruikt de Belastingdienst een schuldenpercentage van 2,70%.
Controlepunt: als uw eigen berekening sterk afwijkt van de voorlopige aanslag, kijk dan eerst naar de categorie-indeling en de schuldendrempel. Dat zijn twee veelvoorkomende oorzaken van verschil.
Zo verloopt de fictieve berekening in 6 stappen
1. Bereken het fictieve rendement per categorie
Neem de waarde van uw bezittingen en schulden op 1 januari 2026. Vermenigvuldig banktegoeden met 1,28% en beleggingen en andere bezittingen met 6,00%. Trek vervolgens het fictieve rendement op de aftrekbare schulden af.
2. Bereken de rendementsgrondslag
De rendementsgrondslag is de waarde van uw bezittingen min uw aftrekbare schulden. Bij schulden trekt u dus eerst de schuldendrempel af.
3. Trek het heffingsvrije vermogen af
Van de rendementsgrondslag trekt u € 59.357 af als u geen fiscale partner hebt. Met een fiscale partner is de gezamenlijke vrijstelling € 118.714. Wat overblijft heet de grondslag sparen en beleggen.
4. Bepaal welk deel van de rendementsgrondslag belast wordt
Deel de grondslag sparen en beleggen door de totale rendementsgrondslag. Daarmee krijgt u het percentage van uw fictieve rendement dat uiteindelijk als Box 3-inkomen meetelt.
5. Bereken het voordeel uit sparen en beleggen
Vermenigvuldig het fictieve rendement uit stap 1 met het percentage uit stap 4. Dit bedrag is het berekende Box 3-inkomen volgens de fictieve methode.
6. Bereken de belasting
Over het Box 3-inkomen betaalt u in 2026 36% inkomstenbelasting.
Voorbeeld: € 100.000 spaargeld en € 80.000 beleggingen
Stel: u hebt geen fiscale partner, geen Box 3-schulden, € 100.000 spaargeld en € 80.000 aan beleggingen. De totale waarde op 1 januari 2026 is € 180.000.
Berekening
Uitkomst
Spaargeld: € 100.000 × 1,28%
€ 1.280
Beleggingen: € 80.000 × 6,00%
€ 4.800
Totaal fictief rendement
€ 6.080
Rendementsgrondslag
€ 180.000
Grondslag na vrijstelling: € 180.000 − € 59.357
€ 120.643
Belast aandeel: € 120.643 ÷ € 180.000
ongeveer 67,02%
Box 3-inkomen: € 6.080 × 67,02%
ongeveer € 4.075
Belasting: 36% × € 4.075
ongeveer € 1.467
Dit voorbeeld is geschikt als controlemodel, niet als definitieve aanslag. De percentages voor banktegoeden en schulden zijn in september 2026 nog voorlopig en kunnen bij de definitieve aanslag wijzigen.
Wanneer is uw berekening “goed genoeg” als controle?
Een praktische controle hoeft niet op de euro nauwkeurig overeen te komen met een voorlopige aanslag. Een goede eigen berekening voldoet vooral aan deze signalen:
u gebruikt de waarden van 1 januari 2026;
uw banktegoeden staan niet per ongeluk bij overige bezittingen;
u hebt alleen aftrekbare Box 3-schulden opgenomen;
u hebt eerst de schuldendrempel toegepast;
u gebruikt € 59.357 of € 118.714 als heffingsvrij vermogen;
u rekent met 36% over het Box 3-inkomen, niet over het hele vermogen;
u houdt er rekening mee dat 1,28% en 2,70% voorlopig zijn.
Komt uw uitkomst ongeveer overeen en kunt u ieder bedrag herleiden naar een bankoverzicht, portefeuilleoverzicht, WOZ-waarde of schuldopgave? Dan is de berekening bruikbaar als controle. Bij grote verschillen is het verstandiger eerst de invoergegevens te herzien dan direct aan te nemen dat de aanslag fout is.
Wanneer moet u overstappen naar de berekening met werkelijk rendement?
De fictieve methode is niet altijd de uiteindelijk gunstigste methode. Door uitspraken van de Hoge Raad en de Wet tegenbewijsregeling Box 3 kan de Belastingdienst uitgaan van uw werkelijk rendement als dat lager is dan het fictieve rendement en u het werkelijk rendement doorgeeft.
Vanaf belastingjaar 2025 kan het werkelijk rendement in de aangifte inkomstenbelasting worden doorgegeven. Voor 2026 betekent dit dat u bij de aangifte over 2026 ook uw werkelijke rendement kunt opgeven. De Belastingdienst vergelijkt vervolgens de twee berekeningen en gebruikt het voor u voordeligste bedrag. De voorlopige aanslag 2026 kan nog niet met werkelijk rendement rekenen, omdat dat rendement pas na afloop van het jaar bekend is.
Werkelijk rendement is breder dan ontvangen rente of dividend
Bij werkelijk rendement kijkt de Belastingdienst naar inkomsten én waardeveranderingen in het kalenderjaar. Ontvangen rente en dividend tellen mee, maar ook koerswinst of koersverlies op aandelen en crypto en waardeveranderingen van bijvoorbeeld een tweede woning.
Vanaf 2026 geldt daarnaast bij eigen gebruik van een tweede woning of andere onroerende zaak een bijtelling. U kunt daarvoor onder voorwaarden de economische huurwaarde gebruiken of kiezen voor een vast percentage van 5,06% van de WOZ-waarde, tijdsevenredig voor de dagen waarop de woning voor eigen gebruik beschikbaar is.
Belangrijk: bij werkelijk rendement geldt geen heffingsvrij vermogen
Dit is een essentieel verschil. Bij de fictieve methode wordt eerst rekening gehouden met het heffingsvrije vermogen. Bij de methode met werkelijk rendement bestaat die vrijstelling niet. De Belastingdienst kijkt naar het werkelijke rendement over uw totale Box 3-vermogen. Daardoor is “mijn werkelijke rente was lager dan 1,28%, dus werkelijk rendement is automatisch gunstiger” geen veilige conclusie.
Wanneer verdient werkelijk rendement extra aandacht?
Een vergelijking is vooral zinvol wanneer uw beleggingen in 2026 weinig rendement of verlies hebben opgeleverd, wanneer uw vastgoedwaarde is gedaald, of wanneer uw feitelijke inkomsten duidelijk achterblijven bij de fictieve percentages. Bij uitsluitend spaargeld is het voordeel minder vanzelfsprekend; de Belastingdienst merkt zelf op dat de kans dan relatief klein is dat werkelijk rendement lager uitvalt.
Verander van aanpak zodra de eenvoudige fictieve controle niet meer past bij uw situatie. Dat geldt bijvoorbeeld bij meerdere woningen, buitenlandse bezittingen, complexe schulden, grote tussentijdse waardeschommelingen of een fiscale partner waarbij de verdeling van de gezamenlijke Box 3-grondslag relevant is.
Fiscale partner: wat verandert er?
Met een fiscale partner verdubbelt in 2026 het gezamenlijke heffingsvrije vermogen naar € 118.714 en de gezamenlijke schuldendrempel naar € 7.600. Daarnaast mag de grondslag sparen en beleggen tussen fiscale partners worden verdeeld, zolang het totaal maar 100% is.
De beste verdeling hangt niet alleen van Box 3 af. Andere onderdelen van de aangifte kunnen ook invloed hebben. Gebruik daarom bij een substantiële gezamenlijke grondslag de aangiftesoftware of officiële berekening om verschillende verdelingen te vergelijken in plaats van alleen handmatig te optimaliseren.
Veelgemaakte fouten die de uitkomst onbetrouwbaar maken
36% rechtstreeks over het vermogen berekenen
De 36% geldt over het berekende Box 3-inkomen, niet over uw totale vermogen en ook niet rechtstreeks over het vermogen boven de vrijstelling.
De vrijstelling vóór de fictieve rendementen aftrekken
De officiële methode berekent eerst het fictieve rendement over de vermogenscategorieën. Het heffingsvrije vermogen werkt vervolgens via de verhouding tussen de grondslag sparen en beleggen en de rendementsgrondslag.
Een schuld volledig aftrekken
Alleen het deel boven de schuldendrempel is aftrekbaar. Bovendien moet de schuld daadwerkelijk tot Box 3 behoren.
Voorlopige percentages als definitief behandelen
Voor 2026 staan het banktegoedenpercentage van 1,28% en het schuldenpercentage van 2,70% in september nog niet definitief vast. Begin 2027 worden ze vastgesteld. Het percentage van 6,00% voor beleggingen en andere bezittingen staat al wel vast.
Werkelijk rendement te eenvoudig vergelijken
Werkelijk rendement omvat meer dan ontvangen kasstromen. Waardeveranderingen tellen mee en het heffingsvrije vermogen geldt niet in die berekening. Een vergelijking op basis van alleen spaarrente of dividend kan daardoor misleidend zijn.
Praktische checklist voor eind 2026
Bewaar bank- en beleggingsstanden van 1 januari 2026.
Leg WOZ-waarden en relevante schulden vast.
Bewaar jaaroverzichten met rente en dividend.
Noteer aankoop- en verkoopgegevens van beleggingen en crypto.
Houd bij een tweede woning gegevens over verhuur en eigen gebruik bij.
Controleer begin 2027 de definitief vastgestelde percentages voor banktegoeden en schulden.
Vergelijk in de aangifte 2026 het fictieve en werkelijke rendement wanneer uw werkelijke resultaat mogelijk lager is.
Conclusie
Een betrouwbare Box 3-berekening voor 2026 begint niet bij het belastingtarief, maar bij een correcte indeling van uw vermogen op 1 januari. Daarna volgt de fictieve rendementsberekening, de rendementsgrondslag, het heffingsvrije vermogen en pas uiteindelijk het tarief van 36%.
Voor een eerste controle zijn de cijfers van september 2026 duidelijk: € 59.357 heffingsvrij vermogen per persoon, 6,00% voor beleggingen en andere bezittingen, voorlopig 1,28% voor banktegoeden en voorlopig 2,70% voor schulden. De grootste beperking van een berekening die u nu maakt, is dat twee van die rendementspercentages pas begin 2027 definitief worden.
Heeft uw vermogen in 2026 in werkelijkheid weinig of negatief rendement opgeleverd, dan is een tweede berekening op basis van werkelijk rendement de logische vervolgstap. Niet omdat die methode automatisch gunstiger is, maar omdat de Belastingdienst bij de aangifte het laagste van het fictieve en het doorgegeven werkelijke rendement kan toepassen.
Bronnen gecontroleerd op 17 september 2026: Belastingdienst en Rijksoverheid. Voor uw uiteindelijke aanslag zijn de officiële aangiftegegevens en de definitief vastgestelde 2026-percentages leidend.