Home
» Familie
»
De beste ideeën voor passief inkomen voor beginners: een praktische handleiding voor 2026
De beste ideeën voor passief inkomen voor beginners: een praktische handleiding voor 2026
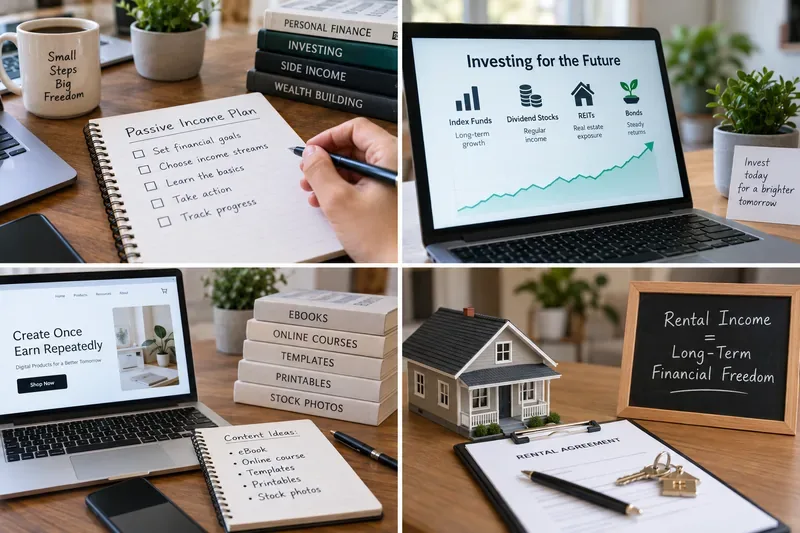
Voor de meeste beginners is het beste idee voor passief inkomen niet het idee met het hoogste geadverteerde rendement. Het is het idee dat past bij het geld, de tijd, de vaardigheden en het risico dat je realistisch gezien kunt investeren. Een handige manier om over passief inkomen na te denken, is door het in drie groepen te verdelen: inkomen uit kapitaal dat je al hebt, inkomen uit een bezit dat je al hebt, en inkomen uit werk dat je eenmalig doet en dat je herhaaldelijk kunt verkopen of te gelde kunt maken.
Dat onderscheid is belangrijk, omdat vrijwel geen enkele inkomstenstroom volledig passief is. Spaarrekeningen en staatsobligaties vergen weinig doorlopende inspanning, maar wel kapitaal. Digitale producten kunnen met weinig geld worden opgezet, maar vereisen aanzienlijke inspanningen vooraf en periodieke updates. Huurinkomsten lijken op papier passief, maar onderhoud, klantenservice, belastingen, verzekeringen en leegstand kunnen het tot een tijdrovende bezigheid maken.
Een beginner kan op verschillende manieren passief inkomen genereren: door te sparen of te beleggen, door herbruikbare digitale producten te creëren of door te verdienen met reeds bezit.
Snelle vergelijking: beginnersvriendelijke ideeën voor passief inkomen
Idee
Startkapitaal
Voortdurende inspanning
Hoofdrisico
Beste pasvorm
Verzekerde spaar- of geldmarktrekening
Laag tot hoog
Zeer laag
Rentewijzigingen; inflatie kan de rente overtreffen.
Noodfonds en contant geld voor de korte termijn
Depositocertificaten (CD's)
Laag tot hoog
Zeer laag
Geld kan worden vastgezet; boetes voor vervroegde opname
Contant geld dat je pas op een bekende datum nodig hebt.
Amerikaanse schatkistcertificaten
Gematigd
Zeer laag
Rente- en herbeleggingsrisico; marktkoersrisico indien vroegtijdig verkocht via een broker.
Amerikaanse beleggers die op zoek zijn naar kortlopende staatsobligaties.
Gediversifieerde indexfondsen of ETF's
Laag tot hoog
Laag
Marktverliezen en veranderende distributies
Beleggers met een lange termijnvisie die volatiliteit kunnen verdragen.
Beursgenoteerde REITs
Laag tot hoog
Laag
Risico's op het gebied van vastgoed en de aandelenmarkt
Mensen die graag in de vastgoedsector actief willen zijn, maar geen verhuurder willen zijn.
Digitale downloads of sjablonen
Laag
Eerst gemiddeld, daarna laag tot gemiddeld.
Lage vraag, concurrentie, platformafhankelijkheid
Mensen met een nuttige, herhaalbare vaardigheid
Zelfgepubliceerde e-books of handleidingen
Laag
Aanvankelijk gemiddeld tot hoog
De vraag is onzeker; royalty's zijn afhankelijk van de platformvoorwaarden.
Schrijvers en vakdeskundigen
Evergreen video of affiliate content
Laag tot matig
Aanvankelijk duur, doorlopend onderhoud
Publiek en platform veranderen; inkomsten zijn niet gegarandeerd.
Makers die bereid zijn om in de loop der tijd een publiek op te bouwen.
Een bezit verhuren dat je al hebt.
Afhankelijk van het type activa
Medium
Schade, leegstand, aansprakelijkheid, onderhoud
Mensen met onderbenut vastgoed, ruimte of apparatuur.
1. Verzekerde spaarrekeningen: de eenvoudigste manier om te beginnen
Als u al over contant geld beschikt dat direct beschikbaar moet blijven, kan een spaarrekening met rente of een geldmarktrekening de meest praktische eerste bron van passief inkomen zijn. Het rendement is misschien niet spectaculair, maar de inspanning is minimaal en het kapitaal is niet blootgesteld aan de volatiliteit van de aandelenmarkt.
Bij een door de FDIC verzekerde bank zijn in aanmerking komende depositorekeningen, zoals betaalrekeningen, spaarrekeningen, geldmarktrekeningen en depositocertificaten, automatisch verzekerd. Het standaardverzekeringsbedrag is $ 250.000 per rekeninghouder, per verzekerde bank, voor elke rekeningcategorie. De exacte dekking voor een specifieke rekeningstructuur kan complexer zijn, dus maak gebruik van de mogelijkheden van de FDIC-depositoverzekering wanneer de saldi aanzienlijk worden.
Het meest geschikt voor: noodbesparingen, kortetermijndoelen of beginners die nog geen beleggingsverliezen willen accepteren.
Let op de volgende zaken: variabele rentetarieven, minimumsaldovereisten, opnamebeperkingen en kosten. Vergelijk het jaarlijkse rendement en de volledige looptijd van de rekening in plaats van aan te nemen dat de rekening met het hoogste rentepercentage automatisch beter is.
2. Cd's: handig als je weet wanneer je het geld nodig hebt.
Een depositocertificaat is een spaarrekening waarop doorgaans rente wordt uitgekeerd in ruil voor het laten staan van uw geld bij de bank gedurende een bepaalde periode. De FDIC merkt op dat u bij depositocertificaten meestal verplicht bent om het geld gedurende een bepaalde termijn te laten staan; vroegtijdige opname kan leiden tot een boete of verlies van een deel van de rente.
Spaarrekeningen zijn handig als je geld hebt voor een doel met een voorspelbare datum, zoals een toekomstige studiekosten of een klus in huis. Ze zijn minder geschikt als noodfonds, omdat de toegang tot het geld beperkt kan zijn.
Het meest geschikt voor: voorspelbare spaardoelen waarbij liquiditeit minder belangrijk is dan stabiliteit.
3. Amerikaanse schatkistcertificaten: onderhoudsarme staatsobligaties
Voor Amerikaanse beleggers kunnen schatkistobligaties een andere onderhoudsarme optie bieden voor geld dat niet direct nodig is. Volgens TreasuryDirect kunnen particulieren verhandelbare schatkistobligaties kopen via een TreasuryDirect-account of via een bank, broker of handelaar. De rente op een nieuwe schatkistobligatie wordt vastgesteld tijdens een veiling, waardoor de rente niet bekend is op het moment dat een aankoop via TreasuryDirect wordt gepland.
Begin met de officiële TreasuryDirect-handleiding voor het kopen van verhandelbare effecten . Als u via een broker koopt en verkoopt vóór de vervaldatum, kan de marktwaarde fluctueren. Verwar "gegarandeerd door de Amerikaanse overheid" dus niet met "de prijs kan nooit veranderen".
Het meest geschikt voor: Amerikaanse beleggers die willen beleggen in vastrentende waarden op korte termijn en de looptijden kunnen afstemmen op hun toekomstige liquiditeitsbehoeften.
4. Gediversifieerde indexfondsen en ETF's: passief beleggen, geen gegarandeerd inkomen.
Indexfondsen en veel ETF's zijn populair omdat ze een gediversifieerde portefeuille van effecten kunnen bevatten en weinig dagelijks beheer van de belegger vereisen. Investor.gov legt uit dat indexfondsen ernaar streven een marktindex te volgen, terwijl ETF's rendement voor beleggers kunnen genereren via uitkeringen en schommelingen in de marktkoers.
De belangrijkste les voor beginners is dat uitkeringen niet gegarandeerd zijn. In een beleggersbulletin van 19 augustus 2026 legde de SEC uit dat een fonds weliswaar regelmatig uitkeringen kan doen, maar dat beleggers nog steeds geld kunnen verliezen, zelfs als een fonds deze uitkeert. Lees het SEC-bulletin over fondsuitkeringen en de ETF-gids van Investor.gov door voordat u een dividend of uitkeringsrendement als een belofte beschouwt.
Het meest geschikt voor: langetermijndoelen, vooral wanneer u marktfluctuaties kunt verdragen en het geïnvesteerde geld niet direct nodig hebt.
Praktische regel: kies voor diversificatie, begrijpelijke kosten en een strategie waar je je aan kunt houden, in plaats van achter het fonds aan te jagen met het hoogste recente rendement.
5. Beursgenoteerde REITs: blootstelling aan vastgoed zonder het beheer van huurders.
Een vastgoedbeleggingsfonds, ofwel REIT, bezit of financiert inkomsten genererend vastgoed. Investor.gov merkt op dat REIT's particulieren toegang geven tot grootschalig vastgoed zoals appartementen, magazijnen, hotels, kantoren en andere soorten panden, zonder de gebouwen direct te hoeven kopen.
Voor beginners zijn beursgenoteerde REIT's of gediversifieerde REIT-fondsen doorgaans gemakkelijker te begrijpen en uit te stappen dan niet-beursgenoteerde REIT's. De SEC waarschuwt dat niet-beursgenoteerde REIT's aanzienlijke liquiditeitsbeperkingen kunnen hebben en moeilijk te waarderen kunnen zijn. Lees het REIT-overzicht van Investor.gov en het risicobulletin voor niet-beursgenoteerde REIT's voordat u investeert.
Het meest geschikt voor: langetermijnbeleggers die willen investeren in vastgoed, maar niet de operationele lasten van directe verhuur willen dragen.
6. Digitale downloads en sjablonen: lage investeringskosten, hoge werkdruk vooraf.
Als je meer tijd dan geld hebt, kan een klein digitaal product een van de meest toegankelijke manieren zijn om een semi-passief inkomen te genereren. Voorbeelden hiervan zijn spreadsheet-sjablonen, printbare planners, checklists, ontwerpmateriaal, eigen codefragmenten of gespecialiseerd naslagwerk.
Het bedrijfsmodel is eenvoudig: creëer een product één keer en verkoop vervolgens herhaaldelijk kopieën. Het lastige is niet het uploaden van het bestand, maar het creëren van iets wat mensen daadwerkelijk nodig hebben en ervoor zorgen dat het accuraat blijft. Reken op tijd te besteden aan onderzoek, opmaak, klantvragen, updates, marketing en terugbetalingen.
Het meest geschikt voor: mensen die een specifiek probleem voor een bepaalde doelgroep kunnen oplossen.
Test voor beginners: voordat je een groot product ontwikkelt, maak je eerst een klein product dat een concreet probleem oplost. Als mensen het kopen en om aanvullende functionaliteiten vragen, kun je van daaruit verder uitbreiden.
7. In eigen beheer uitgegeven e-books en praktische handleidingen
Een e-book is wederom een voorbeeld van het principe "eerst werken, later verdienen". Het is geen passief proces tijdens het onderzoeken, schrijven, redigeren, ontwerpen en lanceren, maar een waardevolle titel kan na publicatie nog steeds royalty's opleveren.
Vanaf 21 april 2026 biedt Amazon Kindle Direct Publishing royalty-opties van 35% en 70% voor e-books aan. De voorwaarden voor deelname en de berekeningsregels zijn afhankelijk van factoren zoals regio, prijs, belastingen en bezorgkosten. Raadpleeg de actuele KDP-pagina met prijzen voor digitale boeken voordat u uw verwachte inkomsten berekent.
Het meest geschikt voor: schrijvers, docenten, technische specialisten en professionals die hun expertise kunnen bundelen in een gericht hulpmiddel.
Een betere strategie voor beginners: schrijf een specifiek boek dat een terugkerende vraag beantwoordt, in plaats van te proberen een breed boek te schrijven dat "alles over het onderwerp" behandelt.
8. Evergreen video- en affiliatecontent: schaalbaar maar niet volledig onderhoudsvrij.
Video's, tutorials en productvergelijkingen kunnen lang na publicatie nog steeds bekeken worden, maar deze categorie wordt vaak ten onrechte als volledig passief bestempeld. Je hebt nog steeds onderzoek, productie, updates, publieksontwikkeling en naleving van de platformregels nodig.
YouTube stelt dat makers die zijn toegelaten tot het YouTube Partnerprogramma inkomsten kunnen genereren met advertenties en andere manieren om geld te verdienen, maar benadrukt ook expliciet dat er geen garantie is over hoeveel, of zelfs of, een maker betaald zal worden. Bekijk het actuele overzicht van de inkomsten van YouTube-partners, aangezien de platformvoorwaarden kunnen veranderen.
Als u affiliate links gebruikt, schrijft de Amerikaanse Federal Trade Commission (FTC) voor dat de financiële relatie duidelijk en opvallend moet worden vermeld. De FTC adviseert affiliate marketeers specifiek om uit te leggen dat ze commissies ontvangen over aankopen die via hun links worden gedaan. Zie de FTC-richtlijnen voor aanbevelingen en openbaarmaking van affiliate links .
Het meest geschikt voor: mensen die graag lesgeven, beoordelen of uitleggen en bereid zijn een contentbibliotheek op te bouwen voordat ze noemenswaardige inkomsten verwachten.
9. Een bezit dat je al hebt verhuren
Als u al een logeerkamer, parkeerplaats, opslagruimte, camera, gereedschap, voertuig of ander nuttig bezit heeft, kunt u dit verhuren om inkomsten te genereren zonder dat u daarvoor een nieuwe investering hoeft te doen. Dit kan aantrekkelijk zijn omdat het bezit al bestaat, maar het is meestal slechts een semi-passieve bron van inkomsten.
Voordat je iets verhuurt, schat dan de kosten in voor schoonmaak, onderhoud, verzekering, schade, leegstand, platformkosten, belastingen en de waarde van je tijd. Een bruto maandinkomen is niet hetzelfde als winst.
De fiscale betekenis van 'passief' kan ook afwijken van het dagelijkse taalgebruik. IRS-publicatie 925 legt de Amerikaanse regels voor passieve activiteiten uit en merkt op dat verhuuractiviteiten over het algemeen als passief worden beschouwd voor fiscale doeleinden, tenzij er een uitzondering van toepassing is. Ook wordt uitgelegd dat portefeuille-inkomsten, zoals rente en dividenden, over het algemeen worden uitgesloten van passieve inkomsten. Dit is een nuttige herinnering dat 'passief inkomen' in gesprekken over persoonlijke financiën niet hetzelfde is als de technische fiscale definitie. Raadpleeg IRS-publicatie 925 voor de actuele regels.
Welk idee voor passief inkomen moet een beginner kiezen?
Gebruik dit eenvoudige besluitvormingskader:
Als je wel geld hebt, maar weinig tijd: begin dan met een verzekerde spaarrekening, een depositocertificaat of een kortlopende belegging in staatsobligaties die aansluit bij je liquiditeitsbehoeften.
Als u een lange beleggingshorizon hebt en marktverliezen kunt accepteren: overweeg dan een gediversifieerd indexfonds of ETF in plaats van individuele aandelen met een hoog dividendrendement.
Als je wel over de nodige vaardigheden beschikt, maar weinig startkapitaal hebt: test dan een klein digitaal product, een e-book of een tijdloos contentitem.
Als u al een onderbenut object bezit: bereken dan de netto huurinkomsten na aftrek van alle terugkerende kosten voordat u het te koop aanbiedt.
Als je het geld binnen een jaar of twee nodig hebt: beschouw volatiele beleggingen dan niet als vervanging voor spaargeld.
Checklist voor beginners voordat je begint
Formuleer het doel: extra maandelijkse cashflow, vermogensopbouw op lange termijn of een specifiek spaardoel.
Noteer hoeveel geld je je kunt veroorloven om te riskeren zonder dat dit ten koste gaat van essentiële uitgaven of je noodreserves.
Schat vooraf zowel het aantal uren als de kosten in.
Scheid de bruto-inkomsten van de netto-inkomsten na aftrek van kosten, belastingen, onderhoudskosten, terugbetalingen en verliezen.
Controleer je liquiditeit: hoe snel krijg je je geld terug als je het nodig hebt?
Lees de voorwaarden en openbaarmakingen in de primaire bronnen voordat u een belegging koopt of zich aanmeldt bij een platform.
Test eerst één inkomstenstroom in plaats van er vijf tegelijk te lanceren.
Evalueer de resultaten na drie tot zes maanden en stop met ideeën die meer tijd of geld kosten dan ze opleveren.
Ideeën voor passief inkomen waar beginners voorzichtig mee moeten omgaan.
Wees sceptisch over alles wat ongewoon hoge rendementen belooft met weinig of geen risico, vooral als er druk is om direct te handelen. Investor.gov noemt 'risicovrije' mogelijkheden, gegarandeerde rendementen, agressieve verkooptechnieken en aanbiedingen die 'te mooi om waar te zijn' lijken als veelvoorkomende waarschuwingssignalen voor beleggingsfraude. Gebruik de checklist voor beleggingsfraude van Investor.gov voordat u geld overmaakt naar een onbekende aanbieder.
Voor beginners betekent dit dat ze niet zomaar moeten aannemen dat crypto-rendementsproducten, hefboomhandelssystemen, ondoorzichtige particuliere investeringen, niet-verhandelbare vastgoedproducten of geautomatiseerde 'geldverdienende' bots veiliger zijn, simpelweg omdat iemand het inkomen passief noemt. Als je niet kunt uitleggen hoe het rendement wordt gegenereerd, wat verliezen kan veroorzaken, hoe kosten worden berekend en hoe je kunt uitstappen, is het product niet beginnersvriendelijk.
Kortom
De beste strategie voor passief inkomen voor een beginner is meestal saai en begrijpelijk. Gebruik verzekerde spaarrekeningen of kortlopende staatsobligaties voor geld dat relatief stabiel moet blijven, gediversifieerde beleggingen voor langetermijndoelen en kleine digitale of contentproducten wanneer je meer tijd dan kapitaal hebt. Beschouw huurinkomsten als een zakelijke berekening, niet als gratis geld.
Begin met één inkomstenstroom, meet het werkelijke rendement na aftrek van kosten en tijd, en schaal pas op als het werkt. Passief inkomen is het meest betrouwbaar wanneer het gebaseerd is op een bezit, investering of project dat je begrijpt – niet op de belofte dat het geld vanzelf komt zonder moeite of risico.
Broncontrole: september 2026. Tarieven, platformvoorwaarden, belastingregels en beleggingsvoorwaarden kunnen wijzigen. Dit artikel bevat algemene educatieve informatie en is geen individueel beleggings-, juridisch of fiscaal advies.