Home
» Vandaag
»
Het verbod op toeslagen voor kaartbetalingen in Australië per 1 oktober: welke veranderingen betekent dit voor creditcardbetalingen?
Het verbod op toeslagen voor kaartbetalingen in Australië per 1 oktober: welke veranderingen betekent dit voor creditcardbetalingen?
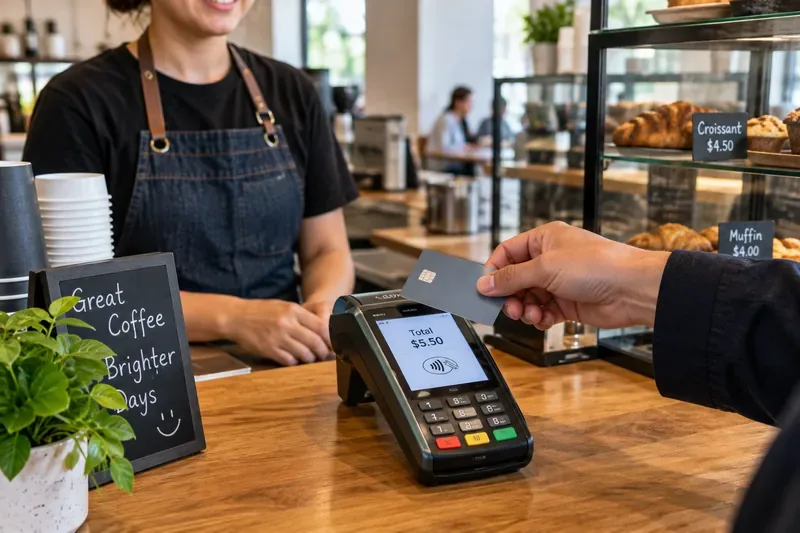
Je tikt met je kaart voor een kop koffie van $6, boekt online een vlucht of betaalt een rekening met je creditcard – en er verschijnt een percentage aan kosten in de laatste stap. In Australië staat die vertrouwde ervaring op het punt te veranderen. Vanaf 1 oktober 2026 zullen de grote kaartnetwerken "geen toeslagen"-regels invoeren die bedrijven verbieden om extra kosten in rekening te brengen, simpelweg omdat een klant betaalt met een creditcard, betaalpas of prepaidkaart die onder de regels valt.
Het belangrijkste detail is dat dit nu een bevestigde hervorming is, en niet slechts een eerder voorstel. De Reserve Bank of Australia (RBA) heeft in maart 2026 haar onderzoek naar de kosten en toeslagen voor kaartbetalingen door winkeliers afgerond en haar normen aangepast, zodat bepaalde kaartnetwerken vanaf 1 oktober geen toeslagen meer mogen toepassen. eftpos, Mastercard en Visa hebben hier allemaal voor gekozen. De RBA meldt ook dat American Express, UnionPay en PayPal hebben aangekondigd dat zij vanaf dezelfde datum geen toeslagen meer zullen toepassen, onder voorbehoud van hun eigen regels en afspraken.
Vanaf 1 oktober 2026 zal de aparte toeslag die specifiek in rekening werd gebracht voor het gebruik van een gedekte kaart, verdwijnen onder de nieuwe regels zonder toeslagen.
Wat verandert er precies op 1 oktober 2026?
Tot 30 september 2026 mogen Australische bedrijven over het algemeen een toeslag voor kaartbetalingen in rekening brengen, maar deze mag niet hoger zijn dan de kosten die het bedrijf maakt voor het accepteren van die betaalmethode. Er gelden ook regels voor de prijsweergave: als er geen toeslagvrije betaalmethode is, moet de minimaal onvermijdelijke toeslag in de weergegeven prijs worden opgenomen.
Vanaf 1 oktober verandert de situatie voor betalingen met gedekte kaarten. Visa, Mastercard, American Express en eftpos voeren regels in waarbij geen toeslag meer wordt gerekend voor betalingen met prepaid-, debet- en creditcards op hun netwerken. Concreet betekent dit dat een winkelier niet langer een regel zoals "1,5% kaarttoeslag" hoeft toe te voegen, simpelweg omdat u met een van deze kaarten betaalt.
Is dit een overheidsverbod dat rechtstreeks in de consumentenwetgeving is opgenomen?
Niet helemaal, en dat onderscheid is belangrijk. De RBA heeft de wettelijke beperking opgeheven die er voorheen voor zorgde dat bepaalde kaartnetwerken geen regels zonder toeslagen mochten opleggen. De netwerken implementeren die regels nu via hun eigen schema's en contracten met winkeliers.
Dat betekent dat de directe handhaving van de regel dat er geen toeslagen mogen worden gerekend, over het algemeen bij de kaartnetwerken en aanbieders van betaaldiensten ligt, in plaats van bij de ACCC. De ACCC blijft wel de Australische consumentenwetgeving handhaven, inclusief regels tegen misleidende prijsclaims of het verhullen van een toeslag voor kaartbetalingen als iets anders.
De samenvatting van de evaluatie door de RBA in begrijpelijke taal legt uit waarom het systeem is veranderd: het was voor consumenten steeds moeilijker geworden om toeslagen te vermijden, de systemen werden steeds complexer en de informatie erover was vaak onduidelijk.
Geldt de wijziging zowel voor betaalpassen als voor creditcards?
Ja. Hoewel veel zoekopdrachten verwijzen naar een "verbod op toeslagen voor creditcards in oktober", is de bevestigde hervorming breder. Deze omvat betaalpassen, prepaidkaarten en creditcards op de betreffende netwerken.
Voor veel consumenten is dit een grotere verandering dan een regel die alleen creditcards zou toestaan. Iemand die een gewone betaalpas gebruikt in een café, restaurant, winkel of bij een online kassa, kan momenteel te maken krijgen met dezelfde procentuele toeslag als iemand die een creditcard gebruikt. Vanaf 1 oktober zouden deze kaartspecifieke toeslagen niet langer in rekening gebracht mogen worden op de betreffende netwerken.
Welke kosten mogen bedrijven nog in rekening brengen?
De nieuwe regels schaffen niet alle extra kosten af. Ze zijn gericht op kosten die in rekening worden gebracht omdat u met een kaart heeft betaald. Bedrijven mogen nog steeds andere legitieme kosten in rekening brengen, mits deze kosten geen hernoemde toeslag voor kaartbetalingen zijn en voldoen aan de prijsbepalingsregels van de consumentenwetgeving.
Er kunnen nog steeds toeslagen voor het weekend van toepassing zijn.
Er kunnen nog steeds toeslagen gelden voor feestdagen.
Reserverings- of servicekosten kunnen nog steeds van toepassing zijn indien dit wettelijk is vermeld.
Bezorgkosten en andere bijkomende kosten kunnen nog steeds van toepassing zijn.
Bedrijven kunnen kortingen aanbieden voor het gebruik van bepaalde betaalmethoden, zoals contant geld of PayID, mits de prijzen correct worden weergegeven.
De ACCC waarschuwt bedrijven om de nieuwe regels niet te omzeilen door een toeslag voor kaartbetalingen een 'servicekosten' of een andere benaming te geven, terwijl deze in werkelijkheid wordt veroorzaakt door het gebruik van een betaalkaart. Dit kan neerkomen op misleidend gedrag. De richtlijnen voor prijsweergave leggen uit hoe onvermijdelijke kosten en kortingen voor betaalmethoden moeten worden weergegeven.
Zullen de prijzen in plaats daarvan gewoon stijgen?
Mogelijk in sommige bedrijven. De hervorming maakt het accepteren van kaarten niet gratis voor winkeliers. Bedrijven betalen nog steeds kosten aan banken, acquirers, betalingsverwerkers en kaartnetwerken. Vanaf 1 oktober moeten winkeliers die onder de hervorming vallen deze kosten echter over het algemeen doorberekenen in hun totale prijzen in plaats van een aparte toeslag voor kaartbetalingen.
De RBA heeft de wijziging van de toeslag gekoppeld aan lagere maximumtarieven voor transactiekosten vanaf 1 oktober 2026. Voor binnenlandse creditcards voor consumenten zal het maximale maximumtarief voor transactiekosten 0,30% van de transactiewaarde bedragen. Ook voor betaalpassen en prepaidkaarten gelden lagere of aangepaste maximumtarieven. Het doel is om de onderliggende acceptatiekosten te verlagen en tegelijkertijd het betaalproces voor de consument te vereenvoudigen.
Dat garandeert niet dat de schapprijs van elke winkelier ongewijzigd blijft, of dat elke verkoper de prijzen verlaagt. Bedrijven blijven vrij om zelfstandig prijzen vast te stellen, met inachtneming van de concurrentie- en consumentenwetgeving. De verandering voor de consument draait vooral om transparantie: de kaartkosten mogen niet langer als een extra toeslag op de laatste stap van de transactie worden weergegeven.
Wat gebeurt er als u na 1 oktober een toeslag voor kaartbetalingen ziet?
Begin met de eenvoudigste controle: verifieer waar de kosten precies voor zijn. Een "zaterdagtoeslag", "boekingskosten" of "bezorgkosten" zijn iets anders dan kosten die alleen verschijnen omdat u Visa, Mastercard, American Express of pinbetaling hebt geselecteerd.
1. Controleer de betaalmethode en de omschrijving.
Kijk naar de bon, het afrekeningsscherm, de factuur of de betaalterminal. Als de toeslag expliciet aan het kaarttype is gekoppeld of pas verschijnt nadat een gedekte kaart is gekozen, is dit mogelijk in strijd met de regel van het netwerk dat er geen toeslagen in rekening worden gebracht.
2. Vraag het bedrijf om de kosten toe te lichten.
Een handelaar gebruikt mogelijk een oude terminalconfiguratie, verouderde bewegwijzering of een betalingsprovider die nog niet correct is bijgewerkt. De RBA merkt op dat veel betalingsdienstaanbieders naar verwachting rond 1 oktober de functionaliteit voor toeslagen zullen uitschakelen.
3. Bewaar het bewijsmateriaal als de aanklacht onjuist lijkt.
Bewaar de bon, maak een screenshot van de betaalpagina en noteer de datum, de verkoper, het bedrag en het kaartnetwerk. Zo kunt u het probleem gemakkelijker aankaarten bij de verkoper, de betaalprovider of het betreffende netwerk.
4. Maak onderscheid tussen problemen met de regels van het schema en misleidende prijsstelling.
De ACCC stelt dat kaartnetwerken of aanbieders van betaaldiensten verantwoordelijk zijn voor de handhaving van de regels betreffende het verbod op toeslagen. Als het probleem echter gaat om misleidende prijsstelling – bijvoorbeeld wanneer een bedrijf een toeslag voor kaartbetalingen vermomt als een andere vergoeding – blijven de ACCC en de consumentenautoriteiten van de betreffende staten of territoria verantwoordelijk voor de handhaving van de consumentenwetgeving.
Wat moeten bedrijven doen vóór oktober?
Bedrijven die momenteel een toeslag berekenen, mogen de huidige regels niet voortijdig afschaffen, tenzij ze er vrijwillig voor kiezen om hiermee te stoppen. Tot en met 30 september 2026 blijft de bestaande wetgeving van kracht: een eventuele toeslag voor kaartbetalingen mag de kosten voor de acceptatie van de kaartbetaling door de handelaar niet overschrijden, en de geldende prijsaanduidingseisen blijven van kracht.
Vóór 1 oktober moeten bedrijven hun menu's, prijslijsten, afrekenpagina's, facturen, apps en kassaborden controleren. Ze moeten ook met hun betaaldienstverlener overleggen over de instellingen van de terminals en de configuratie van online betalingen. De ACCC adviseert bedrijven specifiek om meldingen over toeslagen voor kaartbetalingen te verwijderen en ervoor te zorgen dat de toeslagfunctionaliteit waar nodig is uitgeschakeld.
Waarom heeft de RBA het systeem veranderd?
De RBA concludeerde dat de toeslag voor kaartbetalingen niet langer het oorspronkelijke beleidsdoel bereikte. Het was bedoeld om aan te geven dat sommige betaalmethoden winkeliers meer kosten dan andere en om consumenten aan te moedigen voor goedkopere opties te kiezen. Na verloop van tijd nam het gebruik van contant geld echter af, pasten meer bedrijven dezelfde toeslag toe op meerdere kaarten en vonden consumenten het steeds moeilijker om kaartkosten te vermijden.
De evaluatie van de RBA voor 2024-2026 ontving meer dan 260 schriftelijke reacties en omvatte ongeveer 150 bijeenkomsten met vertegenwoordigers uit de sector, overheidsinstanties, bedrijven en consumentenorganisaties. Het uiteindelijke pakket combineert de afschaffing van toeslagen, lagere interbanktarieven en meer transparantie over de tarieven. Meer verplichtingen voor de publicatie van tarieven gaan later in oktober 2026 van kracht en verdere hervormingen worden doorgevoerd tot in 2027.
Hoe kunt u controleren of de hervorming voor u werkt?
Na 1 oktober kunt u eenvoudig zelf controleren of de geadverteerde prijs overeenkomt met het bedrag dat u betaalt met een kaart die onder de regeling valt. Als een artikel van $20 voor $20 wordt aangeboden en u betaalt met Visa, Mastercard, American Express of pinpas, zou er geen extra toeslag in rekening gebracht moeten worden puur omdat u die kaart hebt gebruikt.
Als het eindbedrag hoger is, achterhaal dan eerst de reden voordat u ervan uitgaat dat de regel is overtreden. Een duidelijk aangegeven weekendtoeslag kan nog steeds geldig zijn. Een aparte boekingskosten kunnen ook geldig zijn. Een toeslag die als kaarttoeslag is aangeduid of functioneert, is iets anders.