Home
» Vandaag
»
Hoe inflatie de prognose voor de indexering van de sociale zekerheid in 2027 beïnvloedt – en waarom ouderen het nog steeds moeilijk hebben.
Hoe inflatie de prognose voor de indexering van de sociale zekerheid in 2027 beïnvloedt – en waarom ouderen het nog steeds moeilijk hebben.
Socialezekerheidsgerechtigden zullen naar verwachting in 2027 een grotere inflatiecorrectie ontvangen dan in 2026, maar een hoger percentage betekent niet automatisch dat senioren zich beter af zullen voelen. Op 15 september 2026 lagen twee veel geciteerde prognoses dicht bij elkaar: de Senior Citizens League voorspelde een inflatiecorrectie van 3,5%, terwijl AARP een correctie van 3,6% schatte. Het officiële cijfer is nog niet bekend, omdat de inflatiecijfers van september – de laatste maand die in de berekening wordt gebruikt – pas op 14 oktober worden gepubliceerd.
Dat onderscheid is belangrijk. Een verhoging van 3,5% of 3,6% zou de maandelijkse Social Security-uitkeringen verhogen, maar die verhoging is bedoeld om de reeds opgetreden inflatie te compenseren. Het is geen bonus en het garandeert niet dat de persoonlijke uitgaven van elke gepensioneerde in hetzelfde tempo zullen stijgen als de index die door Social Security wordt gebruikt.
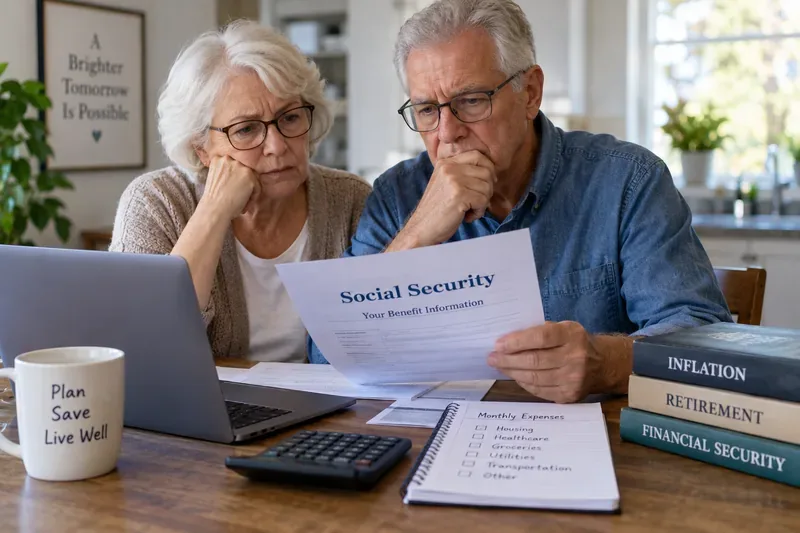
Een ouder echtpaar bekijkt een overzicht van de sociale zekerheid en de huishoudelijke uitgaven, waarmee ze illustreren waarom het percentage van de indexering minder belangrijk is dan de verhouding tussen de verhoging en de werkelijke kosten voor huisvesting, gezondheidszorg, voedsel en nutsvoorzieningen.
Wat is er op dit moment eigenlijk bekend over de COLA van 2027?
Het geverifieerde deel is de formule. De Social Security Administration gebruikt de consumentenprijsindex voor stedelijke loonarbeiders en administratief personeel, ofwel CPI-W. De Social Security Administration vergelijkt de gemiddelde CPI-W voor juli, augustus en september 2026 met het gemiddelde voor diezelfde drie maanden in 2025 en rondt de stijging vervolgens af op één decimaal. Het gemiddelde voor het derde kwartaal van 2025 was 317,265. De methodologie wordt uitgelegd op de pagina van de Social Security Administration over de berekening van de COLA (Cost of Living Adjustment) .
De cijfers voor twee van de drie maanden van 2026 zijn nu beschikbaar. Het Bureau of Labor Statistics (BLS) rapporteerde een CPI-W-waarde van 327,104 voor juli en 328,481 voor augustus. De CPI-W in augustus lag 3,5% hoger dan een jaar eerder. Het BLS meldde ook dat de bredere CPI-U met 3,4% steeg ten opzichte van een jaar eerder tot en met augustus, terwijl de benzineprijzen in die maand fors stegen. Deze cijfers zijn te vinden in de BLS-publicatie over de CPI van augustus 2026 .
Het onzekere punt is september. Het Bureau of Labor Statistics (BLS) heeft de publicatie van de consumentenprijsindex (CPI) voor september gepland voor 14 oktober 2026. Totdat dat cijfer beschikbaar is, is elk percentage voor de indexering van de uitkeringen in 2027 een prognose en geen officiële verhoging.
Waarom de prognose rond de 3,5% tot 3,6% ligt
De Senior Citizens League verlaagde haar prognose voor september naar 3,5%, van 3,6% een maand eerder. De huidige schatting is gepubliceerd in de COLA-prognose van de organisatie van 11 september 2026. De analyse van AARP voor september komt uit op 3,6%.
Deze cijfers dienen ter illustratie, niet als individuele uitkeringsschattingen. De Sociale Zekerheid past de COLA (Cost of Living Adjustment) toe op de onderliggende uitkeringsberekening van elke persoon, waardoor de exacte verhoging in dollars varieert.
Een hogere COLA kan tegelijkertijd goed en slecht nieuws zijn.
De belangrijkste afweging wordt gemakkelijk over het hoofd gezien: een hogere COLA (Cost of Living Adjustment) betekent meestal dat de inflatie ook hoger was. Als de uiteindelijke aanpassing in 2027 rond de 3,5% of 3,6% uitkomt, krijgen de begunstigden weliswaar meer geld, maar dat geld is bedoeld om de hogere prijzen te compenseren en niet om een vergelijkbare verbetering van de levensstandaard te bewerkstelligen.
Daarom kan het misleidend zijn om COLA-percentages te vergelijken alsof een hoger percentage automatisch "beter" is. De COLA van 8,7% voor 2023 was veel hoger dan recente verhogingen, maar volgde op een ongewoon hoge inflatie. Ter vergelijking: de COLA voor 2026 bedroeg 2,8%, volgens het factsheet van de SSA over de COLA voor 2026 .
Voor iemand die een budget kiest, is de praktische vraag niet: "Is 3,6% beter dan 3,5%?", maar: "Hoeveel zullen mijn terugkerende uitgaven stijgen in vergelijking met mijn netto Social Security-uitkering?" Een tiende van een procentpunt op een uitkering van ongeveer $ 2.086 is slechts ongeveer $ 2 per maand.
Waarom senioren zich nog steeds in het nauw kunnen voelen, zelfs wanneer de COLA (Cost of Living Adjustment) stijgt
1. De COLA gebruikt de CPI-W, niet een officiële index die specifiek voor gepensioneerden geldt.
De CPI-W weerspiegelt de bestedingspatronen van stedelijke loonarbeiders en kantoorpersoneel. Het BLS (Bureau of Labor Statistics) stelt dat deze groep een subgroep is van de bredere CPI-U-populatie en ongeveer 30% van de Amerikaanse bevolking vertegenwoordigt. Het is de wettelijk vereiste maatstaf voor de indexering van de sociale zekerheid.
Het BLS publiceert ook een onderzoeksindex voor Amerikanen van 62 jaar en ouder, de zogenaamde R-CPI-E. Deze index wordt niet gebruikt om de hoogte van de sociale zekerheidsuitkeringen vast te stellen, en het BLS waarschuwt expliciet dat de onderzoeksindex beperkingen kent. Toch benadrukt het bestaan ervan een reëel budgetteringsprobleem: oudere huishoudens kunnen hun uitgaven anders verdelen, met name aan huisvesting en medische zorg. Lezers kunnen de beschrijving en de kanttekeningen van het BLS raadplegen op de R-CPI-E-onderzoekspagina .
Als uw budget grotendeels bestaat uit zorgkosten, is het het beste om uw eigen jaarlijkse veranderingen in premies, medicijnen, eigen bijdragen, tandartskosten en andere kosten die u zelf moet betalen bij te houden, in plaats van ervan uit te gaan dat het COLA-percentage uw persoonlijke inflatie weergeeft.
2. De correctie vindt plaats nadat de prijsverhogingen die voor de berekening zijn gebruikt, zijn doorgevoerd.
De COLA (Cost of Living Adjustment) voor 2027 is gebaseerd op de prijsniveaus in het derde kwartaal van 2026, maar de hogere Social Security-uitkeringen gaan pas in bij de uitkeringen die betaalbaar zijn voor december 2026, die begunstigden in januari 2027 ontvangen. Met andere woorden, gepensioneerden moeten de huidige prijsstijgingen eerst verwerken voordat de corresponderende jaarlijkse aanpassing op hun uitkering zichtbaar is.
Het beste advies voor gepensioneerden met een beperkte financiële buffer is: ga niet uit van het besteden van een verwachte COLA (Cost of Living Adjustment) als inkomen vóór de officiële aankondiging in oktober en voordat u uw netto-uitkering in januari weet.
3. Medicare kan een deel van de bruto stijging opvangen.
Bij veel Medicare-gerechtigden wordt de premie voor Medicare Part B rechtstreeks van de sociale zekerheidsuitkering ingehouden. De standaardpremie voor Part B bedraagt $202,90 per maand in 2026, volgens Medicare.gov .
Het Medicare Trustees Report 2026 schat de standaardpremie voor Medicare Part B in 2027 op $ 209,50, wat $ 6,60 per maand hoger zou zijn. Dit is echter een schatting en niet de definitieve premie voor 2027. De projectie is opgenomen in het officiële Medicare Trustees Report 2026. Omdat de uiteindelijke premie kan afwijken, is het veiliger om een bandbreedte te hanteren in plaats van $ 6,60 af te trekken alsof deze gegarandeerd is.
Het beste antwoord als u bent ingeschreven voor Medicare: vergelijk uw uiteindelijke Social Security-uitkering in 2027 met uw uiteindelijke kosten voor Medicare Part B, Part D, Medicare Advantage of Medigap. De bruto COLA (Cost of Living Adjustment) en het netto besteedbaar inkomen zijn niet hetzelfde.
4. Essentiële categorieën kunnen zich heel anders ontwikkelen dan de algemene inflatie.
Het CPI-rapport van augustus laat zien waarom de ervaringen van huishoudens kunnen afwijken van het algemene CPI-U-inflatiepercentage van 3,4%. Energieprijzen lagen 16,3% hoger dan een jaar eerder, benzine stegen met 27,4%, huisvesting met 3,0% en voedsel met 2,7%. De kosten voor medische zorg stegen met 1,6%. Dit zijn nationale gemiddelden en ze betekenen niet dat elke gepensioneerde precies dezelfde veranderingen heeft ervaren, maar ze laten wel zien waarom één inflatiecijfer voor alle artikelen niet elk huishouden kan beschrijven.
Het beste antwoord als transport of nutsvoorzieningen het grootste deel van uw budget uitmaken: stel uw uitgavenplan voor 2027 samen op basis van uw werkelijke rekeningen, en niet alleen op basis van het COLA-percentage.
Welke planningsaanpak is het meest zinvol?
Uw situatie
Een nuttigere aanpak
Belangrijkste afweging
Sociale zekerheid is slechts een deel van uw inkomen.
Modelleer de COLA samen met pensioenen, opnames, lonen en belastingen.
Een iets hogere COLA (Cost of Living Adjustment) is mogelijk minder belangrijk dan beleggingsinkomsten of belastingwijzigingen.
Je bent sterk afhankelijk van de sociale zekerheid.
Gebruik een conservatieve begroting voor 2027 totdat de cijfers voor oktober en de Medicare-kosten bekend zijn.
Meer voorzichtigheid is nu geboden, maar er is minder risico om toekomstig inkomen te vroeg vast te leggen.
De zorgkosten zijn ongewoon hoog.
Focus op de netto baten na aftrek van premies en verwachte eigen kosten.
De COLA-aanduiding in de koptekst kan uw daadwerkelijke verhoging overschatten.
Huisvesting is uw grootste kostenpost.
Vergelijk de verhogingen van huur, onroerendezaakbelasting, verzekering, nutsvoorzieningen en onderhoud afzonderlijk.
Uw persoonlijke inflatiecijfer kan aanzienlijk afwijken van de CPI-W.
U beschikt over besteedbaar spaargeld.
Overweeg om een deel van de verhoging te besteden aan een nood- of medische reserve.
Minder directe uitgaven, meer bescherming tegen latere prijsschokken.
Wat de laatste voorspellingen ons wel en niet vertellen.
Op 15 september bleek uit de beschikbare gegevens dat de indexering van de sociale zekerheidsuitkeringen in 2027 waarschijnlijk hoger zal uitvallen dan de aanpassing van 2,8% voor 2026, met prognoses rond de 3,5% tot 3,6%. Er is echter geen bewijs dat een van beide prognoses definitief is.
Het ondersteunt ook niet het idee dat een hogere COLA (Cost of Living Adjustment) automatisch de betaalbaarheidsproblemen voor senioren oplost. De aanpassing beschermt weliswaar tegen algemene inflatie, maar kan er niet voor zorgen dat elke begunstigde gelijke tred houdt met een persoonlijke mix van huur, onroerendgoedbelasting, verzekeringen, voedsel, nutsvoorzieningen, transport en gezondheidszorg. Bovendien vindt de aanpassing jaarlijks plaats, terwijl de prijzen gedurende het jaar kunnen fluctueren.
De meest nuttige manier om je voor te bereiden is daarom om drie getallen apart te bekijken: het officiële COLA-percentage, je bruto Social Security-verhoging en het netto bedrag dat overblijft na aftrek van Medicare en andere terugkerende kosten. Voor senioren die het financieel moeilijk hebben, is dat derde getal bepalend of 2027 daadwerkelijk makkelijker aanvoelt.
Wat je hierna kunt kijken
14 oktober 2026: Het Bureau of Labor Statistics (BLS) zal naar verwachting de CPI-gegevens voor september publiceren, waarmee de periode van drie maanden die nodig is voor de COLA-berekening is voltooid.
Officiële mededeling van de Social Security Administration (SSA): de SSA kan de COLA voor 2027 berekenen zodra de CPI-W-cijfers van september beschikbaar zijn.
Medicare-kosten in 2027: houd de definitieve premies voor Part B en de kosten voor uw specifieke Part D- of Medicare Advantage-plan in de gaten voordat u uw netto-uitkering voor januari berekent.
Uw persoonlijke bericht: gebruik uw daadwerkelijke bericht van de sociale zekerheid in plaats van een voorspeld percentage toe te passen op een bankrekening, omdat de berekening van uitkeringen en inhoudingen per persoon verschillen.
Totdat die cijfers definitief zijn, is een bandbreedte nuttiger dan één enkele voorspelling. Een marge van ongeveer 3,4% tot 3,6% kan helpen bij het opstellen van scenario's, maar alleen de officiële berekening van oktober moet worden beschouwd als de indexering van de sociale zekerheidsuitkeringen in 2027.