Home
» Familie
»
Hoe u uw noodfonds snel weer kunt opbouwen: een herstelplan in 4 stappen
Hoe u uw noodfonds snel weer kunt opbouwen: een herstelplan in 4 stappen
In mei 2026 kwam er een nuttige nieuwe maatstaf bij. Uit het meest recente rapport van de Federal Reserve over de financiën van huishoudens bleek dat 55% van de Amerikaanse volwassenen voldoende spaargeld had opgebouwd voor noodgevallen om drie maanden aan uitgaven te dekken, een percentage dat gelijk was gebleven aan dat van 2024. Ook bleek dat 63% een hypothetische noodsituatie van $400 met contant geld of een equivalent daarvan kon opvangen. Deze cijfers herinneren ons eraan dat het opbouwen van een noodfonds een regelmatig terugkerende financiële taak is, geen eenmalige klus die je voor altijd afrondt.
Als je onlangs je spaargeld hebt opgebruikt voor een autoreparatie, medische rekening, huisprobleem, baanverlies of een andere legitieme noodsituatie, is de snelste en meest duurzame manier om het weer aan te vullen een herstelplan voor de korte termijn: kies een concreet doel, creëer tijdelijk ruimte in je budget, automatiseer het aanvullen en stort onregelmatige bedragen op het spaargeld voordat ze opgaan in je normale uitgaven.
Het doel is niet om zo agressief te herstellen dat je de huur, minimale aflossingen, verzekeringen, boodschappen of andere essentiële uitgaven niet meer kunt betalen. "Snel" moet gericht en consistent betekenen, niet financieel kwetsbaar.
Wat is er veranderd in 2026, en wat betekent dat voor jou?
Het rapport van de Federal Reserve over sparen en beleggen uit 2026 biedt het meest recente nationale overzicht dat beschikbaar is tot september 2026. Naast het spaarbedrag over de afgelopen drie maanden, gaf 70% van de volwassenen aan dat ze een onverwachte uitgave van minstens $500 konden dekken met alleen hun spaargeld. De samenvatting van het rapport vermeldt verder dat 59% van de volwassenen in de afgelopen twaalf maanden minstens één grote, onverwachte uitgave heeft gehad.
De praktische conclusie is niet dat iedereen hetzelfde bedrag nodig heeft. Het is eerder dat een financiële buffer belangrijk blijft, zelfs als de huishoudelijke financiën verder stabiel zijn. Uw streefbedrag voor de heropbouw moet rekening houden met uw essentiële maandelijkse uitgaven, baanstabiliteit, eigen risico bij de verzekering, gezinsleden ten laste en hoe snel u verloren inkomsten kunt compenseren.
Hoeveel moet je herbouwen?
Er bestaat geen universeel streefbedrag voor een noodfonds. De Federal Reserve meet doorgaans of huishoudens drie maanden aan uitgaven kunnen dekken. De FDIC merkt in haar consumentenadvies van januari 2025 op dat financiële experts over het algemeen een bedrag aanbevelen dat ten minste zes maanden aan leefkosten dekt via een federaal verzekerd product. Dit zijn referentiepunten, geen regels die voor elk huishouden gelden.
Een snellere en minder ontmoedigende aanpak is om in lagen opnieuw op te bouwen:
Mijlpaal
Doel
Wanneer door te gaan naar het volgende niveau
Startbuffer
Een kleine, realistische schok opvangen zonder direct een creditcard of lening te hoeven gebruiken.
Zodra je een gewone reparatie, eigen risico of spoedrekening kunt betalen die anders tot nieuwe schulden zou leiden.
Een maand aan essentiële uitgaven
Gun jezelf wat ademruimte voor een korte onderbreking van je inkomen.
Zodra er voor één maand voldoende geld is gespaard, kunt u dezelfde automatische spaargewoonte aanhouden.
Drie maanden aan essentiële uitgaven
Bouw een substantiëlere reserve op voor slechte tijden; dit is de indicator voor veerkracht die door de Federal Reserve wordt bijgehouden.
Herbeoordeel de werkzekerheid, gezinssituatie, gezondheidsrisico's en inkomensschommelingen.
Zes maanden of een persoonlijke, hogere doelstelling.
Voeg een aanvullende dekking toe voor langdurige verstoringen of minder voorspelbare inkomsten.
Verhoog het streefbedrag pas wanneer het overeenkomt met uw werkelijke risico en bredere financiële planning.
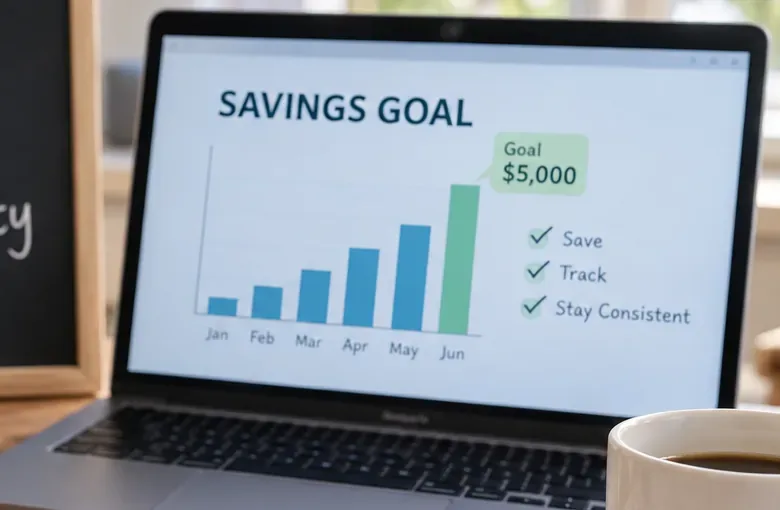
Stel bijvoorbeeld dat uw essentiële uitgaven € 3.200 per maand bedragen en u momenteel nog € 800 in uw noodfonds hebt. Als uw volgende doel één maand aan uitgaven is, bedraagt uw tekort € 2.400. Om dat in zes maanden weer op te bouwen, hebt u € 400 per maand nodig. Als dat bedrag onrealistisch is, verleng dan de termijn in plaats van een automatische overboeking in te stellen die leidt tot roodstand of u dwingt opnieuw te lenen.
Stap 1: Stel een hersteldoel en een deadline vast
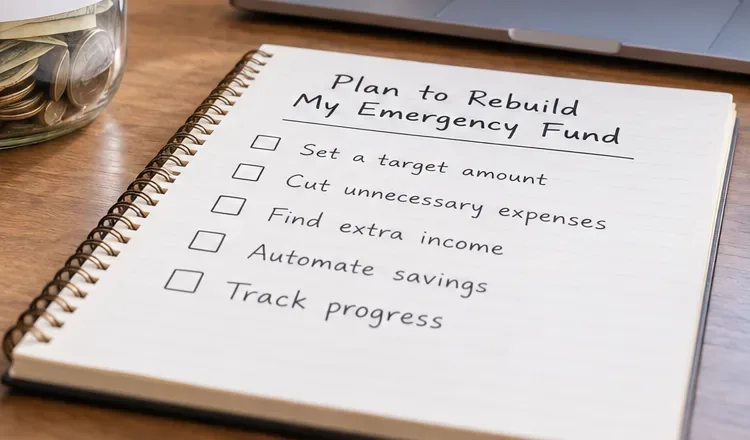
Stap 1: Begin met een schriftelijk hersteldoel en een korte checklist, zodat het wederopbouwplan meetbaar is in plaats van vaag.
Begin met het berekenen van de essentiële maandelijkse uitgaven, niet de totale uitgaven voor uw levensstijl. Denk hierbij aan huisvesting, basisvoorzieningen zoals nutsvoorzieningen, boodschappen, woon-werkverkeer, verzekeringen, minimale aflossingen op schulden, medicijnen en andere kosten die u in geval van nood redelijkerwijs niet kunt stopzetten.
Kies dan de volgende mijlpaal in plaats van geobsedeerd te raken door het uiteindelijke bedrag over zes maanden. Als je saldo is gedaald van $10.000 naar $2.000, zou je directe doel kunnen zijn om eerst de kosten voor één maand aan essentiële uitgaven weer aan te vullen. Daardoor is de vooruitgang veel sneller zichtbaar.
Gebruik deze eenvoudige herstelformule.
Doelbedrag min huidige noodreserve = herbouwtekort.
Het hersteltekort gedeeld door het aantal betaalperiodes of maanden in uw deadline = vereiste bijdrage.
Schrijf het resultaat op. De richtlijnen van het CFPB voor het opbouwen van een noodfonds adviseren om een specifiek spaarsysteem te creëren en de voortgang regelmatig te controleren. Een doel dat alleen in je hoofd bestaat, is makkelijker uit te stellen.
Stap 2: Creëer een tijdelijk 'herstelgat' in je budget.
Stap 2: Maak ruimte in het budget voor de wederopbouw door tijdelijk niet-essentiële uitgaven over te hevelen naar het noodfonds.
Om sneller te herstellen, heb je een tijdelijk verschil nodig tussen inkomsten en uitgaven. De veiligste plek om eerst te kijken is naar flexibele uitgaven in plaats van naar essentiële rekeningen.
Bekijk de transacties van de afgelopen één of twee maanden en markeer de uitgaven die tijdelijk kunnen worden stopgezet, verlaagd of uitgesteld. Voorbeelden hiervan zijn restaurantmaaltijden, bezorgkosten, entertainmentabonnementen, impulsieve aankopen, premium gemaksdiensten en niet-urgente upgrades.
Stop niet met alles voor onbepaalde tijd. Een korte 'herstelperiode' is makkelijker vol te houden als er een einddatum aan verbonden is. Je zou bijvoorbeeld €250 per maand gedurende drie maanden kunnen omleiden en een deel van die uitgaven weer kunnen hervatten nadat je je eerste mijlpaal hebt bereikt.
Gebruik een beoordeling met drie categorieën.
Behoud: huisvesting, voedsel, verzekeringen, vervoer, gezondheidszorg, minimale aflossingen op schulden en andere absolute basisbehoeften.
Bezuinigen: uitgaven die er wel toe doen, maar die tijdelijk kunnen worden teruggeschroefd.
Pauze: optionele uitgaven die je 30 tot 90 dagen kunt stopzetten zonder dat dit later tot grotere problemen leidt.
De meest recente gegevens van de Federal Reserve laten ook zien waarom de budgetmarge belangrijk is. In 2025 gaf 86% van de volwassenen die zeiden dat ze aan het einde van de maand altijd geld overhielden aan dat ze drie maanden aan noodreserves hadden, vergeleken met 13% van de volwassenen die nooit geld overhielden. Dat bewijst niet dat één enkel gedrag het verschil veroorzaakt, maar het benadrukt wel hoe belangrijk een terugkerende geldstroom is voor het herstel van de financiële situatie.
Stap 3: Automatiseer sparen en vang onverwachte inkomsten op.
Stap 3: Stort extra geld en onverwachte inkomsten op een aparte noodrekening voordat het geld opgaat aan dagelijkse uitgaven.
Zodra je een realistisch bedrag hebt vastgesteld dat je kunt bijdragen, maak het dan automatisch. Volgens het CFPB zijn terugkerende overboekingen een van de gemakkelijkste manieren om consistent te sparen. Je kunt een bankoverschrijving inplannen kort na je salarisbetaling of je werkgever vragen of je automatische incasso kunt verdelen over je betaal- en spaarrekening.
Als uw inkomen varieert, werkt een vaste automatische overschrijving mogelijk niet elke betaalperiode. Gebruik in dat geval een lager automatisch basisbedrag en voeg handmatig een percentage van uw hogere salaris toe. Het CFPB waarschuwt er ook voor dat automatische overschrijvingen moeten worden ingesteld met uw banksaldo in gedachten, zodat u geen kosten voor roodstand hoeft te betalen.
Voeg vervolgens een tweede regel toe: stort een vooraf bepaald percentage van onregelmatig ontvangen geld in het noodfonds. De richtlijnen van de FDIC (Federal Deposit Insurance Corporation) voor sparen voor onverwachte uitgaven en uw toekomst raden specifiek aan om regelmatige automatische stortingen te combineren met onverwachte meevallers, zoals een belastingteruggave of een bonus van het werk.
Mogelijke factoren die het herstelproces versnellen zijn onder andere:
een belastingteruggave;
een werkbonus of een verhoging van de commissie;
overuren of tijdelijke extra diensten;
geld uit de verkoop van ongebruikte artikelen;
kortingen of terugbetalingen waar u geen rekening mee had gehouden in uw budget;
een tijdelijk nevenproject, mits de kosten en belastingen het voordeel niet tenietdoen.
Je hoeft niet elke onverwachte meevaller volledig op je spaarrekening te zetten. Een vaste regel, zoals "de helft van elk onverwacht bedrag gaat naar de noodreserve totdat het noodfonds weer is aangevuld", is vaak makkelijker vol te houden.
Stap 4: Houd het geld veilig, toegankelijk en gescheiden.
Stap 4: Houd het saldo regelmatig in de gaten en pas de automatische overboeking aan wanneer inkomsten, uitgaven of het streefbedrag wijzigen.
Een noodfonds heeft een andere functie dan een beleggingsrekening voor de lange termijn. De belangrijkste prioriteiten zijn toegankelijkheid en behoud van het kapitaal. Voor de meeste mensen is een aparte, verzekerde spaarrekening of een geldmarktrekening geschikter als noodreserve dan aandelen, cryptovaluta of andere beleggingen die sterk in waarde kunnen dalen wanneer het geld nodig is.
Bij een door de FDIC verzekerde bank komen betaalrekeningen, spaarrekeningen, geldmarktrekeningen en deposito's in aanmerking voor federale depositoverzekering. Het standaardbedrag is $ 250.000 per rekeninghouder, per verzekerde bank, voor elke eigendomscategorie. U kunt de dekking controleren via de informatiebronnen van de FDIC over depositoverzekering . Vanaf 1 maart 2026 is het digitale officiële FDIC-logo ook verplicht op specifieke plaatsen op de websites, apps en bepaalde geldautomaten van verzekerde banken.
Bij een federaal verzekerde kredietunie biedt het National Credit Union Share Insurance Fund (NCUA) vergelijkbare federale bescherming, doorgaans tot $250.000 voor individuele rekeningen. Raadpleeg de NCUA-gids voor de dekking van de spaarverzekering voor meer informatie.
Een aparte rekening kan ook de verleiding verminderen om noodgeld als gewoon betaalgeld te behandelen. De FDIC adviseert specifiek om een aparte, verzekerde spaarrekening voor noodgeld te overwegen.
Een sprint van 30 dagen om het noodfonds weer op te bouwen.
Wanneer
Actie
Verwacht resultaat
Dag 1
Bereken het huidige saldo, de essentiële maandelijkse uitgaven, de volgende mijlpaal en het hersteltekort.
Je weet precies wat "hersteld" betekent.
Dag 2–3
Bekijk recente transacties en kies drie tijdelijke bezuinigingen of reducties.
Je genereert direct een maandelijkse cashflow.
Dag 4–7
Stel een automatische overschrijving in voor de dag na uw salarisbetaling of regel een gesplitste directe storting indien mogelijk.
Het heropbouwproces vindt plaats zonder gebruik te maken van het geheugen.
Week 2
Verkoop ongebruikte spullen of creëer een tijdelijke inkomstenbron als dat haalbaar is.
Je versnelt de eerste mijlpaal.
Week 3
Verplaats eventuele terugbetalingen, bonussen, vergoedingen of andere onverwachte inkomsten volgens uw vooraf ingestelde regels.
Onregelmatig binnengekomen geld draagt bij aan het behalen van het doel in plaats van te verdwijnen in routinematige uitgaven.
Dag 30
Controleer het saldo, vergelijk de werkelijke bijdragen met het plan en pas de overschrijving voor de volgende maand aan.
Je plan blijft realistisch, ook als de cashflow verandert.
Moet je je investeringen tijdelijk stopzetten tijdens de wederopbouw?
Er bestaat geen pasklare oplossing. Als uw noodfonds volledig is uitgeput, kan het aanvullen van een deel van uw beschikbare spaargeld voorkomen dat u voor een volgende onaangename verrassing komt te staan en nieuwe schulden opbouwt. Maar het volledig stopzetten van alle langetermijnbijdragen kan ook gevolgen hebben, vooral als uw werkgever een pensioenregeling aanbiedt die door uw werkgever wordt aangevuld.
Een praktische aanpak is om eerst prioriteit te geven aan essentiële rekeningen en verplichte schuldaflossingen, een startbuffer op te bouwen en vervolgens te bepalen hoe snel je de grotere reserve wilt aanvullen, in lijn met je langetermijndoelen. Als je cashflow krap is, hangt de juiste balans af van de rentestand, secundaire arbeidsvoorwaarden, fiscale overwegingen, baanstabiliteit en je risicobereidheid.
Veelgemaakte fouten die de wederopbouw vertragen
Een onrealistische deadline kiezen. Een overboeking die herhaaldelijk tot liquiditeitsproblemen leidt, is niet houdbaar.
Alleen sparen wat er aan het einde van de maand overblijft. Het automatisch overmaken van een realistisch bedrag na de salarisbetaling is meestal betrouwbaarder.
Beleggingen beschouwen als noodreserve. Beursactiva kunnen immers in waarde dalen wanneer je ze nodig hebt.
Het hele bedrag in een moeilijk toegankelijk product beleggen. Bij spaarrekeningen kunnen er boetes voor vervroegde opname in rekening worden gebracht, waardoor ze niet altijd geschikt zijn voor geld dat je direct nodig hebt.
Herstellen zonder de oorspronkelijke kwetsbaarheid aan te pakken. Als de noodsituatie een hiaat in de verzekering, een onderhoudsprobleem of een terugkerende kostenpost aan het licht heeft gebracht, pak dat probleem dan ook aan.
Het fonds gebruiken voor voorspelbare jaarlijkse uitgaven. Onroerendezaakbelasting, regulier auto-onderhoud, vakanties en bekende verzekeringspremies kunnen beter worden beheerd met aparte spaarfondsen.
Checklist voor snelle heropbouw
Bereken de essentiële maandelijkse uitgaven.
Kies voor de volgende mijlpaal in plaats van je alleen te richten op het einddoel.
Stel een deadline vast die de betaling van essentiële rekeningen niet in gevaar brengt.
Identificeer tijdelijke bezuinigingen voor een periode van 30 tot 90 dagen.
Automatiseer een bijdrage na elke salarisbetaling.
Bepaal van tevoren hoeveel van bonussen, terugbetalingen of extra inkomsten naar spaargeld gaan.
Bewaar de essentiële noodreserve op een toegankelijke, adequaat verzekerde rekening.
Controleer het saldo maandelijks en verhoog de bijdrage wanneer uw cashflow verbetert.
Zodra het noodfonds weer is aangevuld, kunt u het tijdelijke herstelbedrag besteden aan uw volgende financiële prioriteit.
Kortom
Je kunt sneller een noodfonds opbouwen zonder je financiën kwetsbaarder te maken. Begin met een haalbaar doel, vergroot tijdelijk de kloof tussen inkomen en uitgaven, automatiseer stortingen en gebruik onverwachte meevallen om het plan te versnellen. Houd het geld apart, liquide en goed verzekerd, en pas het doel aan naarmate je baan, gezinssituatie en uitgaven veranderen.
De meest recente gegevens van de Federal Reserve laten geen dramatische landelijke stijging zien in de paraatheid voor noodsituaties in 2025; het percentage volwassenen met een spaarpotje voor drie maanden aan onverwachte uitgaven bleef stabiel op 55%. Dat maakt het volgende advies, dat gebaseerd is op duurzaamheid, belangrijker dan het najagen van een nieuwe financiële trend: bouw bewust een financiële buffer op, vul deze aan nadat je hem hebt gebruikt en zorg ervoor dat het systeem blijft werken, ook als de motivatie afneemt.
Broncontrole: 14 september 2026. Dit artikel bevat algemene educatieve informatie en is geen individueel financieel, fiscaal, juridisch of beleggingsadvies.