Home
» Familie
»
Hoe u vroegtijdig een budget kunt opstellen voor de feestdagen zonder januari met schulden te beginnen
Hoe u vroegtijdig een budget kunt opstellen voor de feestdagen zonder januari met schulden te beginnen
De belangrijkste stap is om nu, voordat je begint met winkelen, een totaalbedrag vast te stellen voor je uitgaven tijdens de feestdagen. Werk dit bedrag vervolgens geleidelijk af met geld dat je daadwerkelijk kunt missen. Begin niet met een cadeaulijst en probeer dan pas de cijfers kloppend te maken. Begin met je normale vaste lasten, je spaarbehoeften en je verwachte netto-inkomen. Wat er overblijft voor de feestdagen, wordt dan het maximumbedrag voor cadeaus, reizen, eten, gasten ontvangen, decoraties, verzendkosten, fooien en andere seizoensgebonden kosten.
Deze aanpak werkt omdat de uitgaven tijdens de feestdagen voorspelbaar zijn, zelfs als de exacte aankopen dat niet zijn. Hoe eerder je bepaalt wat de feestdagen je kunnen kosten, hoe meer salarisperiodes je hebt om die kosten te spreiden. Het geeft je ook de tijd om plannen aan te passen voordat een lastminute-uitgave uitmondt in creditcardschuld.
1. Bepaal welk bedrag je je daadwerkelijk kunt veroorloven.
Begin met een maandelijks budget zoals het er nu voor staat, in plaats van een ideaal budget. Bekijk de bank- en creditcardafschriften van de afgelopen maanden en maak een lijst van uw normale uitgaven voor huisvesting, nutsvoorzieningen, boodschappen, vervoer, verzekeringen, aflossing van schulden, kinderopvang, abonnementen, medische kosten en spaargeld. Het Consumer Financial Protection Bureau (CFPB) adviseert om terug te kijken over meerdere maanden, zodat u geen minder frequente uitgaven over het hoofd ziet. De richtlijnen voor uitgavenanalyse en de toolkit 'Your Money, Your Goals' van het CFPB bieden praktische hulpmiddelen voor budgettering en het bijhouden van uw uitgaven.
Schat vervolgens het netto-inkomen in dat u verwacht te ontvangen tussen nu en de datum waarop u uw laatste vakantie-uitgaven doet. Trek daar uw normale uitgaven en eventuele spaarverplichtingen die u niet wilt onderbreken vanaf. Het resterende bedrag is het maximale budget dat u voor het seizoen beschikbaar hebt. Als het bedrag lager is dan verwacht, is dat nuttige informatie: het betekent dat u uw plan moet aanpassen voordat u begint met winkelen.
Begin met de werkelijke maandelijkse uitgaven en het netto-inkomen, zodat het vakantiebudget gebaseerd is op geld dat daadwerkelijk beschikbaar is.
Houd uw noodfonds apart.
Een geplande vakantie is geen noodsituatie. Uit het rapport van de Federal Reserve van mei 2026 over het economisch welzijn van Amerikaanse huishoudens bleek dat 63% van de volwassenen aangaf een hypothetische nooduitgave van $400 te kunnen dekken met contant geld, spaargeld of een creditcard die bij de volgende afrekening volledig was afbetaald, terwijl 55% zei spaargeld te hebben voor drie maanden aan uitgaven. Deze cijfers herinneren ons eraan dat financiële reserves waardevol zijn. Tenzij uw omstandigheden anders vereisen, moet u uw noodreserve niet meetellen als vakantiegeld.
2. Zet het totaalbedrag om in een spaardoel per salarisbetaling.
Zodra je het totaalbedrag hebt berekend, deel je dit door het aantal salarisbetalingen dat je verwacht te ontvangen voordat je het geld nodig hebt. Stel bijvoorbeeld dat je totale vakantiebudget € 1.600 is en je nog acht salarisbetalingen te gaan hebt voordat je je belangrijkste uitgaven moet doen. Door € 200 van elk salaris opzij te zetten, kun je het plan volledig financieren zonder afhankelijk te zijn van een creditcardsaldo aan het einde van het jaar.
Als $200 per salarisstrook onrealistisch is, forceer het dan niet. Je hebt drie duidelijke opties: je totale budget verlagen, eerder beginnen met sparen of een tijdelijke bron van extra inkomsten vinden die geen invloed heeft op je vaste lasten. Wat je absoluut moet vermijden, is het verschil als een probleem voor de toekomst te beschouwen.
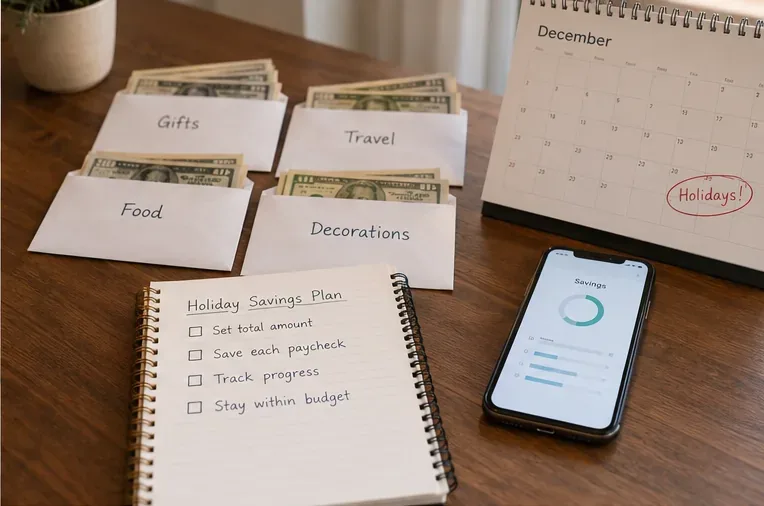
Een apart spaarpotje kan dit makkelijker maken. Dat kan een speciale spaarrekening zijn, een aparte subrekening van je bank of kredietunie, of een eenvoudig systeem met contant geld in enveloppen. De sleutel is scheiding: geld voor december mag niet ongemerkt gebruikt worden voor dagelijkse uitgaven in oktober.
Verdeel het totaalbedrag in vakantiecategorieën en maak elke betaaldag een gepland bedrag hiervoor over in plaats van te wachten tot december.
3. Budgetteer voor het hele seizoen, niet alleen voor cadeaus.
Cadeaus zijn slechts één post op de lijst. De richtlijnen van het CFPB voor uitgaven tijdens de feestdagen noemen specifiek reizen, feestjes, maaltijden en decoraties, naast cadeaus. De richtlijnen van de FDIC voor bankzaken tijdens de feestdagen van november 2025 bevelen eveneens aan om een cadeaulijst te maken, prijzen te vergelijken, aankopen bij te houden en voorzichtig te zijn met impulsieve aankopen.
Een handig vakantieplan zou de onderstaande categorieën kunnen bevatten. De aantallen zijn slechts een hypothetisch voorbeeld; uw mix moet aansluiten bij uw werkelijke tradities en verplichtingen.
Decoratie, kaartjes, activiteiten, school- of gemeenschapsevenementen
Verzendkosten, fooien en geven
$125
Portokosten, fooien, donaties, kleine bedankjes
Buffer
$100
Kleine prijswijzigingen of vergeten seizoensgebonden kosten
Totaal
$1.600
Seizoenscap met all-in inhoud
De buffer is geen vrijbrief om meer uit te geven. Het is een buffer binnen het bestaande plafond. Als je er geen gebruik van maakt, kun je het geld bewaren.
4. Maak de cadeaulijst voordat de meldingen over de uitverkoop binnenkomen.
Noteer voor elke persoon of gelegenheid waarvoor je iets wilt kopen, bepaal een maximumbedrag voor elk en zet één of twee acceptabele cadeau-ideeën op een lijstje. Vergelijk vervolgens de prijzen over een bepaalde periode. Dit is nuttiger dan achter de grootste geadverteerde korting aan te jagen, want een korting van 40% op een ongeplande aankoop is nog steeds 60% van een aankoop waar je geen budget voor had.
Stel een eenvoudige regel op die bij je persoonlijkheid past. Bijvoorbeeld: "Als het niet op de lijst staat, wacht ik 24 uur voordat ik het koop." Een andere optie is om te eisen dat elke ongeplande aankoop wordt gefinancierd door een andere categorie van je vakantiebudget met hetzelfde bedrag te verlagen. Deze regels zijn vooral handig als promotionele e-mails, sociale media of tijdelijke aanbiedingen je vaak verleiden tot impulsieve aankopen.
Stel eerst een lijst samen met de ontvangers en bepaal je budget, en vergelijk daarna de prijzen van de geplande cadeaus in plaats van je aankoop af te laten leiden door aanbiedingen.
5. Bepaal hoe je wilt betalen voordat je afrekent.
Contant, pinpas en creditcard kunnen allemaal binnen een vakantiebudget passen, maar de betaalmethode mag de bestedingslimiet niet overschrijden. De FDIC merkt op dat creditcards gemak, beloningen en consumentenbescherming kunnen bieden, maar adviseert consumenten ook om saldo's zo snel mogelijk te betalen om rente te voorkomen. Het CFPB adviseert eveneens om een specifiek plan te maken voor het betalen van een creditcardrekening en daarvoor voldoende budget vrij te maken.
Als je een creditcard met beloningen gebruikt, is het verstandig om elke aankoop te behandelen alsof het geld al van je rekening is afgeschreven. Bewaar het overeenkomende bedrag in je vakantiefonds, zodat je de rekening kunt betalen zonder te hoeven lenen. Beloningen zijn een bonus, geen extra koopkracht.
Beschouw 'Nu kopen, later betalen' als een schuld, niet als een lagere prijs.
Voor budgetteringsdoeleinden is het raadzaam om de volledige aankoopprijs op de dag van aankoop te berekenen, zelfs als de betaaldienst het bedrag in termijnen verdeelt. Volgens het huishoudensrapport van de Federal Reserve van mei 2026 had 16% van de volwassenen in de voorgaande 12 maanden gebruikgemaakt van 'Nu kopen, later betalen', en had 11% van de gebruikers een boete voor roodstand of onvoldoende saldo gekregen door een dergelijke betaling. De termijnen lijken misschien klein, maar meerdere overlappende betalingsplannen kunnen later concurreren met huur, boodschappen en andere rekeningen.
Als de volledige prijs vandaag niet binnen het vakantiebudget past, komt dat simpelweg doordat er op het afrekeningsscherm vier betaalmethoden worden aangeboden.
6. Houd minstens één keer per week uw werkelijke uitgaven bij.
Een budget is alleen nuttig als je de daadwerkelijke uitgaven ermee vergelijkt. Bewaar bonnen, controleer je kaartgebruik en werk het resterende bedrag per categorie bij. De FDIC adviseert om bij te houden wat je daadwerkelijk uitgeeft of om bonnen te bewaren, en de uitgaventools van het CFPB werken volgens hetzelfde principe: registreer echte transacties in plaats van op je geheugen te vertrouwen.
Een wekelijkse evaluatie van vijf minuten is meestal voldoende voor een eenvoudig plan. Controleer wat er is uitgegeven, wat er is toegezegd maar nog niet is afgeschreven, en wat er nog moet worden aangeschaft. Als de uitgaven voor cadeaus €75 hoger uitvallen dan begroot, besluit dan direct of er in een andere categorie €75 moet worden geschrapt. Wacht niet tot de afrekening na de feestdagen binnenkomt.
Werk het plan wekelijks bij met bonnen en kaarttransacties, zodat eventuele overschrijdingen tijdig kunnen worden gecorrigeerd.
7. Kies voor een kleiner plan als je weinig geld hebt of je inkomen onregelmatig is.
Als uw inkomen varieert, baseer het vakantiebudget dan op een conservatief en redelijk voorspelbaar inkomen, en niet op verwachte overuren, bonussen, commissies of inkomsten uit klussen. Extra inkomsten kunnen het budget pas verhogen nadat ze daadwerkelijk binnen zijn. Dit zorgt ervoor dat u uw vaste lasten kunt blijven betalen als het werk minder wordt.
Als u het al moeilijk hebt om uw vaste lasten te betalen, kan het budget voor de feestdagen erg klein zijn. Denk bijvoorbeeld aan een loterij, zelfgemaakte cadeaus, gezamenlijke maaltijden, gratis lokale evenementen of het geven van tijd in plaats van meer spullen te kopen. De richtlijnen van het CFPB (Consumer Financial Protection Bureau) voor de feestdagen suggereren al langer goedkopere alternatieven zoals zelfgemaakte cadeaus en het uitwisselen van cadeaus. Het doel is niet om iemands anders december te kopiëren, maar om januari in te gaan met een gezonde financiële basis.
Een snelle test: is je vakantiebudget er klaar voor?
Je weet wat het maximale bedrag is dat je kunt uitgeven zonder je normale rekeningen of verplichte schuldbetalingen over te slaan.
Je telt je noodreserves niet mee als regulier vakantiegeld.
Je hebt het totaalbedrag gedeeld door het aantal resterende salarisbetalingen en het streefbedrag per salarisbetaling is realistisch.
Je plan omvat reizen, eten, gastvrijheid, verzending, decoraties, fooien en, waar relevant, het geven van geschenken – niet alleen cadeaus.
Elke beoogde ontvanger of uitwisseling heeft een bestedingslimiet.
U weet of aankopen contant, met een pinpas of met een creditcard worden betaald en, indien met een creditcard, hoe de rekening wordt voldaan.
Je hebt een plek om je daadwerkelijke aankopen minstens wekelijks bij te houden.
Als een van die antwoorden 'nee' is, los dat dan eerst op voordat je serieus begint met je kerstink购物. Vroeg beginnen is waardevol, niet alleen omdat je dan meer tijd hebt om te kopen, maar vooral omdat je dan meer tijd hebt om te sparen, te vergelijken, je plannen aan te passen en nee te zeggen tegen aankopen die januari lastiger zouden maken.