Home
» Familie
»
Apps voor persoonlijke financiën die de spelregels in 2026 zullen veranderen.
Apps voor persoonlijke financiën die de spelregels in 2026 zullen veranderen.
De belangrijkste verandering in apps voor persoonlijke financiën in 2026 is niet een mooier overzicht van je uitgaven. Het is de verschuiving van passieve dashboards naar software die je financiële gegevens kan interpreteren, aangeeft wat aandacht verdient en – in sommige gevallen – wijzigingen kan voorstellen die je kunt goedkeuren.
Die verschuiving is nu aantoonbaar. Copilot Money lanceerde op 16 april 2026 een openbare bètaversie van zijn Money Assistant, waarin proactieve briefings, suggesties voor hercategorisatie, terugbetalingsmatching en budgetgerelateerde acties die goedkeuring van de gebruiker vereisen, werden beschreven. Op 12 augustus gaf Copilot aan dat de bètaversie van de assistent categorieën, budgetten, transacties, terugkerende transacties en regels kon aanmaken, bijwerken en verwijderen, terwijl de gebruiker suggesties nog steeds kon goedkeuren of afwijzen. Quicken introduceerde in 2026 ook een AI-chatfunctie in Quicken Simplifi die de Simplifi-gegevens van een klant kan gebruiken om vragen te beantwoorden en te helpen bij acties, met beoordeling en goedkeuring voordat wijzigingen worden doorgevoerd. Dit zijn belangrijke vooruitgangen, maar het zijn nog steeds functies in ontwikkeling in plaats van autonome financiële adviseurs. Zie de officiële aankondiging van Copilot Money Assistant , productupdates van Copilot en de documentatie van Quicken AI Chat .
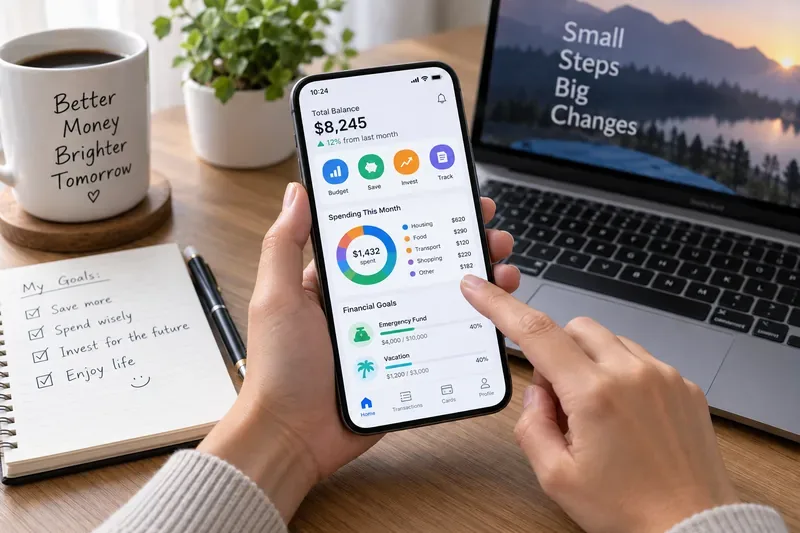
Een dashboard voor persoonlijke financiën kan nuttig zijn wanneer het rekeningactiviteit omzet in duidelijke uitgavencategorieën, doelen en beslissingen – in plaats van zomaar een scherm om te controleren.
Wat "de spelregels veranderen" voor jou zou moeten betekenen.
Een financiële app verdient die benaming alleen als de app een daadwerkelijk waarneembaar resultaat oplevert. De relevante vraag is niet of een app AI, kleurrijke grafieken of honderden bankintegraties heeft. Het gaat erom of de app je helpt betere beslissingen te nemen met minder gedoe.
Voor de meeste mensen zijn er vijf praktische resultaten die het waard zijn om te meten:
Inzicht: U kunt zien waar het geld naartoe gaat zonder handmatig meerdere bank- en kaartapps te hoeven afstemmen.
Nauwkeurigheid: Transacties, terugkerende rekeningen, overboekingen en inkomsten worden voldoende gecategoriseerd, waardoor het maandoverzicht betrouwbaar is.
Actie: De app helpt je een budget aan te passen, een ongewenst abonnement op te zeggen, een doel bij te stellen of een probleem te signaleren voordat de maand voorbij is.
Consistentie: U kunt het systeem actueel houden zonder er meer tijd aan te besteden dan de inzichten waard zijn.
Coördinatie: Als u de financiën deelt, kan iedereen die de informatie nodig heeft, met hetzelfde overzicht werken zonder wachtwoorden te hoeven delen.
Als een app na een redelijke proefperiode geen verbetering oplevert op ten minste één van die punten, kan het overstappen naar een andere app productiever zijn dan het toevoegen van meer functies of meldingen.
Vijf apps voor persoonlijke financiën die de moeite waard zijn om in 2026 in de gaten te houden.
App
Wat valt er nu op?
Beste pasvorm
Belangrijkste beperking om te kijken
Copilot Money
AI-categorisatie plus een bètaversie van Money Assistant die problemen kan signaleren en wijzigingen in rekeningen, budgetten en transacties ter goedkeuring kan voorbereiden.
Mensen die een gestroomlijnd, op automatisering gericht overzicht van de Amerikaanse financiën willen.
De assistent bevindt zich nog in de bètafase en Copilot geeft aan dat de dienst alleen Amerikaanse accounts ondersteunt.
Quicken Simplifi
Een op cashflow gericht uitgavenplan, detectie van terugkerende uitgaven en een bètaversie van een AI-chat die kan redeneren met Simplifi-gegevens.
Mensen die liever een duidelijk overzicht hebben van wat ze deze maand hebben overgehouden, in plaats van een strikt enveloppensysteem.
De beschikbaarheid en mogelijkheden van AI kunnen tijdens de bètafase veranderen.
YNAB
Doelgericht budgetteren op basis van een plan, het bijhouden van doelen, het delen van huishoudelijke gegevens en meer geautomatiseerde onboarding.
Mensen die bereid zijn actief mee te beslissen waaraan elke dollar besteed moet worden.
Het vereist meer actieve deelname dan een passieve tracker.
Raketgeld
Abonnementsdetectie, ondersteuning bij annulering, budgettering, accountwaarschuwingen, vermogensbeheer en optionele factuuronderhandeling
Mensen voor wie het verminderen van terugkerende financiële rommel de hoogste prioriteit heeft.
Sommige waardevolle functies vereisen een Premium-abonnement, en succesvolle factuuronderhandelingen brengen kosten met zich mee.
Monarch Geld
Flexibele budgettering per categorie, samenwerking binnen het huishouden, terugkerende uitgaven bijhouden, investeringen en nettovermogen in één dashboard.
Echtparen of huishoudens die één gezamenlijk financieel overzicht willen
De kwaliteit van gekoppelde accounts hangt nog steeds af van de betrokken instellingen en gegevensleveranciers.
1. Copilot Money: financiële software wordt steeds meer conversationeel.
Copilot is een van de duidelijkste voorbeelden van de verschuiving in 2026 van "laat me mijn geld zien" naar "help me begrijpen wat aandacht nodig heeft". De kernapp houdt al uitgaven, budgetten, abonnementen, investeringen, spaardoelen, cashflow en nettovermogen bij. De bètaversie van Money Assistant voegt daar een interactieve en proactieve laag aan toe.
Het belangrijkste detail is het goedkeuringsmodel. Copilot stelt dat de assistent alleen ondersteunde wijzigingen kan voorstellen of uitvoeren met toestemming van de gebruiker. Dat is een verstandiger ontwerp voor financieel beheer dan het stilletjes wijzigen van categorieën of budgetten op de achtergrond. De officiële FAQ van het bedrijf maakt ook een aantal beperkingen expliciet: Copilot is geen bank, belastingtool, kredietbewakingsdienst of financieel adviseur, en ondersteunt momenteel alleen rekeningen in de VS.
Hoe beoordeel je het? De assistent is nuttig als hij het aantal handmatige zoekopdrachten, correcties en budgetaanpassingen dat je moet uitvoeren vermindert, terwijl de resulterende gegevens accuraat blijven. Als je de suggesties net zo vaak moet corrigeren als accepteren, heeft de automatisering je vertrouwen nog niet gewonnen.
2. Quicken Simplifi: cashflowplanning in combinatie met AI-ondersteuning.
Simplifi's uitgavenplan blijft een van de meest praktische onderscheidende kenmerken. Het organiseert verwachte inkomsten, rekeningen, abonnementen, geplande uitgaven, spaardoelen en andere uitgaven, en werkt vervolgens het resterende bedrag voor de maand bij zodra transacties binnenkomen. De ondersteuningsdocumentatie van Quicken voor mei en juni 2026 beschrijft dit als een realtime maandelijks planningssysteem in plaats van een achteraf bekeken onkostenoverzicht. Zie de officiële handleiding voor het instellen van het uitgavenplan .
De nieuwere laag is Quicken AI Chat. Quicken zegt dat het vragen in natuurlijke taal kan beantwoorden met behulp van Simplifi-gegevens en kan helpen bij acties binnen het product na beoordeling en goedkeuring. Quicken waarschuwt ook expliciet dat AI-reacties fouten of onvolledige informatie kunnen bevatten en niet moeten worden beschouwd als beleggings-, juridisch of fiscaal advies. Deze beperking is belangrijk, vooral omdat de zelfverzekerde toon van een chatbot een voorlopig antwoord definitief kan laten klinken. De huidige informatie is beschikbaar in de Quicken AI-verklaring .
Hoe je het kunt beoordelen: Je 'resterende saldo deze maand' zou betrouwbaarder moeten worden naarmate terugkerende uitgaven en transacties beter worden afgestemd. Als het plan constant handmatig moet worden gecorrigeerd omdat inkomsten, overboekingen of facturen verkeerd worden geïnterpreteerd, geeft het dashboard je nog geen betrouwbare informatie om een beslissing te nemen.
3. YNAB: nog steeds gericht op gedrag, maar met minder installatieproblemen.
YNAB onderscheidt zich van apps die vooral uitgaven achteraf registreren. De kern van YNAB vraagt gebruikers om beschikbaar geld toe te wijzen aan prioriteiten en doelen. In 2026 heeft YNAB ook de installatieprocedure vereenvoudigd. In de ondersteuningsupdate van 23 juli staat dat YNAB tijdens de mobiele onboarding voor een eerste abonnement de uitgaven van de afgelopen 90 dagen kan analyseren en automatisch doelen kan aanmaken als er voldoende gegevens zijn. Dit verandert niets aan de planningsfilosofie; het geeft nieuwe gebruikers een startpunt dat ze kunnen aanpassen. Zie de documentatie over automatische doelen van YNAB .
YNAB ondersteunt ook het delen van abonnementen via YNAB Together, waardoor een groep van maximaal zes personen één abonnement kan gebruiken met aparte inloggegevens. Op de functiepagina worden functies beschreven zoals bankimport, doelen, leningplanning, rapporten en synchronisatie tussen apparaten. In september 2026 hanteerde YNAB een standaardprijs van $109 per jaar of $14,99 per maand exclusief btw op de officiële prijspagina .
Hoe je het kunt beoordelen: YNAB werkt goed als je je uitgavenbeslissingen steeds vaker vóór de aankoop neemt in plaats van alleen tijdens een maandelijkse evaluatie. Als je een grotendeels passieve tracker wilt en consequent weigert om geld aan categorieën toe te wijzen, is een andere aanpak wellicht beter geschikt.
4. Rocket Money: terugkerende kosten worden een serieus financieel probleem.
Rocket Money is aantrekkelijk wanneer het eerste probleem dat moet worden opgelost niet portfolio-optimalisatie is, maar terugkerend financieel verlies. De huidige productinformatie legt de nadruk op abonnementsdetectie, uitgavenregistratie, budgettering, waarschuwingen bij een laag saldo, automatisch sparen, vermogensbeheer en hulp bij het opzeggen van abonnementen. De gratis versie toont abonnementen; hulp bij het opzeggen van abonnementen en diverse geavanceerde tools zijn Premium-functies.
Rocket Money biedt ook factuuronderhandelingen aan, maar in dit geval is het belangrijk om de voorwaarden goed te lezen. Op de help-pagina van 27 juli 2026 staat dat als de factuuronderhandelingen succesvol zijn, de eenmalige kosten doorgaans 35% tot 60% van de besparingen van het eerste jaar bedragen, waarbij het percentage door de klant wordt gekozen. Zie de officiële prijs- en kostenverklaring van Rocket Money .
Hoe beoordeel je het? Vergelijk opgezegde abonnementen, vermeden kosten of lagere terugkerende rekeningen met wat je betaalt voor Premium of onderhandeld. Een app voor abonnementsbeheer moet zichtbare financiële of tijdsbesparingen opleveren; anders is een handmatige kwartaalcontrole van je abonnementen wellicht voldoende.
5. Monarch Money: gedeeld financieel inzicht is een productkenmerk, geen noodoplossing.
Monarch is met name sterk wanneer persoonlijke financiën feitelijk huishoudelijke financiën betreffen. De officiële functiepagina's beschrijven gedeelde weergaven voor afzonderlijke en gezamenlijke rekeningen, gezamenlijk budgetteren en doelen stellen, transactieoverzicht, terugkerende rekeningen en abonnementen, vermogensbeheer, beleggingsbeheer en zowel Flex- als Categoriebudgettering.
Die combinatie is belangrijk omdat stellen vaak tegelijkertijd verschillende dingen nodig hebben: de een wil een overzicht van de kasstroom, terwijl de ander gedetailleerde informatie per categorie wil. De twee budgetteringsmethoden van Monarch maken die afweging minder rigide. De pagina voor samenwerking en de trackingfuncties geven een overzicht van de huidige financiële situatie van het huishouden en de mogelijkheden voor terugkerende betalingen.
Hoe beoordeel je het? Het voordeel zou moeten blijken uit minder gesprekken over "Welke rekening heeft dat betaald?" en een gedeeld begrip van doelen, cashflow en aankomende rekeningen. Als gekoppelde rekeningen echter vaak verouderd zijn, kan het uniforme dashboard een vals gevoel van zekerheid scheppen in plaats van duidelijkheid te bieden.
De stille verbetering die net zo belangrijk is als AI: betere accountkoppelingen
Software voor persoonlijke financiën is slechts zo nuttig als de data die erin wordt ingevoerd. In juli 2026 documenteerde Quicken een verbeterde OAuth API-verbindingsmethode waarbij gebruikers zich authenticeren via een door de bank gehoste inlogpagina in plaats van Quicken hun bankwachtwoord te geven. YNAB heeft ook tools toegevoegd waarmee problematische bankverbindingen kunnen worden gereset en, indien beschikbaar, een verbinding kan worden overgezet naar een meer geschikte connector. Deze wijzigingen zijn minder opvallend dan een AI-assistent, maar ze hebben wel direct invloed op de nauwkeurigheid van uw dashboard.
Er is echter wel een beleidsmatige kanttekening. Het kader voor de rechten op persoonlijke financiële gegevens van het Amerikaanse Consumer Financial Protection Bureau (CFPB) onder Sectie 1033 is bedoeld om toegang tot gegevens te ondersteunen die door de consument is geautoriseerd. Het CFPB meldt echter dat de implementatiedatum van de regel op 29 oktober 2025 door een federale rechtbank is opgeschort in afwachting van heroverweging. Met andere woorden, ga er niet van uit dat de uitrol van open banking in de VS juridisch of operationeel al is afgerond. De huidige status wordt samengevat op de pagina van het CFPB over de rechten op persoonlijke financiële gegevens .
Hoe weet je of je financiële app je echt helpt?
Beoordeel een app niet op basis van hoeveel functies je in de eerste week hebt uitgeprobeerd. Geef de app een volledige gebruiksperiode de tijd en kijk dan of het systeem betrouwbaarder en gemakkelijker te onderhouden wordt.
Uw belangrijkste bankrekeningen, creditcards, leningen en beleggingssaldi worden betrouwbaar genoeg bijgewerkt voor de beslissingen die u neemt.
Terugkerende inkomsten en facturen worden correct verwerkt, met weinig dubbele vermeldingen of ontbrekende items.
Overboekingen en creditcardbetalingen verhogen het totaalbedrag aan "uitgaven" niet.
U kunt uw huidige cashflowpositie toelichten zonder meerdere apps van financiële instellingen te hoeven openen.
Budgetwaarschuwingen of suggesties van de assistent leiden tot nuttige acties in plaats van tot een overdaad aan meldingen.
Gedeelde gebruikers begrijpen wie een budget, doel of transactie heeft gewijzigd wanneer samenwerking belangrijk is.
De bespaarde kosten of tijd wegen zwaarder dan de abonnementskosten en de onderhoudslast.
Als die signalen verbeteren, doet de tool zijn werk, zelfs als het niet de meest uitgebreide optie is. Als ze niet verbeteren, kan meer automatisering alleen maar meer opruimwerk opleveren.
Wanneer moet je van app wisselen?
Het overstappen naar een andere financiële app brengt kosten met zich mee: accounts opnieuw koppelen, categorieën opnieuw opbouwen, historie importeren en een nieuwe workflow aanleren. Die kosten zijn het waard als het huidige systeem herhaaldelijk faalt bij het oplossen van het probleem waarvoor je het hebt aangeschaft.
Overweeg over te stappen als uw belangrijkste financiële instellingen onbetrouwbaar blijven na het oplossen van verbindingsproblemen, als uw budgetteringsmethode niet aansluit bij uw besluitvorming, als belangrijke functies achter een prijs zitten die u niet kunt rechtvaardigen, of als een AI-assistent meer correcties dan nuttige inzichten genereert. Privacy kan ook een doorslaggevende factor zijn. Controleer tot welke gegevens een app toegang heeft, of accountverbindingen alleen-lezen zijn, hoe autorisatie kan worden ingetrokken en of u akkoord gaat met het gegevensbeleid van de aanbieder.
Wat deze apps nog steeds niet voor je kunnen doen.
Geen enkele app voor persoonlijke financiën kan garanderen dat u geld bespaart, schulden aflost of succesvol belegt. Categorisatiesystemen kunnen onjuist zijn. Gekoppelde saldi kunnen vertraagd worden verwerkt. Een vermogensoverzicht is slechts zo compleet als de rekeningen en activa die erin zijn opgenomen. Abonnementsdetectie kan kosten missen die via een niet-gekoppelde rekening worden betaald. Door AI gegenereerde uitleg kan ook onvolledig of onjuist zijn, daarom hanteren huidige producten zoals Copilot Money en Quicken AI goedkeuringsstappen en stellen ze beperkingen aan het advies.
Het belangrijkste nut van deze tools is dan ook niet het uitbesteden van oordelen, maar het verminderen van de mechanische inspanning die nodig is om de situatie helder te zien, zodat je zelf tot een oordeel kunt komen.
Kortom
De apps voor persoonlijke financiën die in 2026 de spelregels veranderen, bewegen zich in drie richtingen tegelijk: proactievere ondersteuning, betere automatisering van repetitieve financiële taken en sterkere samenwerking rondom gedeeld geld. Copilot Money en Quicken Simplifi laten zien hoe AI zijn weg vindt in het financiële dashboard. YNAB blijft planning en gedragsverandering stimuleren en automatiseert tegelijkertijd steeds meer van de instellingen. Rocket Money behandelt abonnementen en terugkerende rekeningen als een essentieel onderdeel van de financiële workflow. Monarch transformeert de huishoudelijke balans in een gezamenlijke werkruimte.
De beste keuze is niet de app met de langste functielijst. Het is de app die je een nauwkeuriger beeld geeft, aanzet tot nuttige acties, aansluit bij jouw manier van denken over geld en betrouwbaar genoeg blijft om hem over zes maanden nog steeds te gebruiken.
De beschikbaarheid van functies, prijzen, bankondersteuning en bètafunctionaliteit kunnen veranderen. De productdetails in dit artikel zijn in september 2026 gecontroleerd aan de hand van officiële bronnen van de aanbieder en de Amerikaanse overheid. Dit artikel is bedoeld voor algemene educatieve doeleinden en is geen individueel financieel, beleggings-, belasting- of juridisch advies.