Home
» Familie
»
The Psychology of Spending: Why We Buy What We Buy—and How to Make Better Tradeoffs
The Psychology of Spending: Why We Buy What We Buy—and How to Make Better Tradeoffs
Why do smart, financially aware people still buy things they did not plan to buy? The simplest answer is that spending decisions are rarely just a calculation of price versus utility. A purchase can also promise convenience, relief, identity, status, belonging, novelty, or an immediate mood boost. The tradeoff is that every dollar used today gives up some flexibility tomorrow.
That tension matters in 2026 because consumers are making decisions in an environment where payments are increasingly frictionless and financing options are easy to place inside the checkout flow. The Federal Reserve's 2025 Survey of Household Economics and Decisionmaking, published in May 2026, found that prices were still the most common financial concern among U.S. adults. The same report said 16% of adults had used Buy Now, Pay Later (BNPL) in the prior year, and 11% of BNPL users reported that a payment had triggered an overdraft or non-sufficient-funds fee.
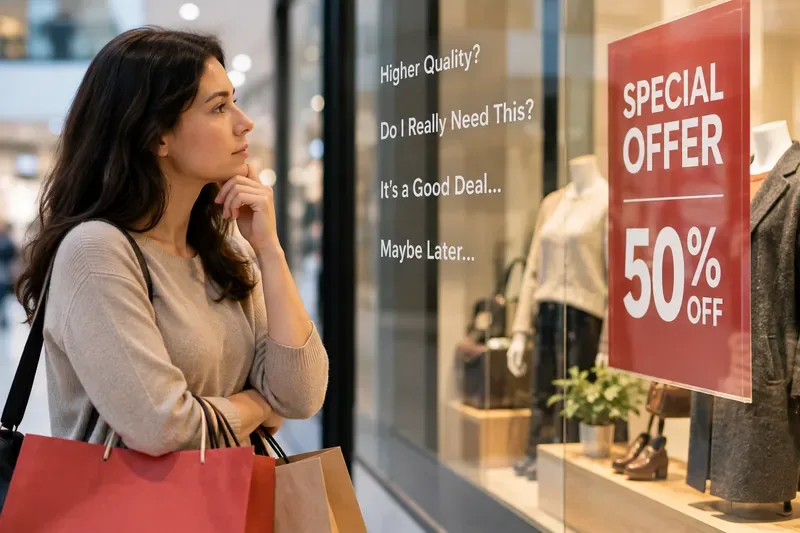
A shopper pauses in front of a sale display, illustrating the real-time tradeoff between an attractive deal, perceived need, and the option to wait.
Spending decisions are a contest between several kinds of value
A useful way to understand consumer psychology is to stop asking, “Why did I buy that?” as though there must be one cause. Most purchases combine several motives at once. A new phone may solve a practical problem, signal identity, reduce frustration, and create excitement. A restaurant meal may buy food, convenience, time with friends, and a break from cooking.
That does not make the spending irrational. The question is whether the benefits were worth the opportunity cost and whether the decision process gave enough weight to future consequences.
Immediate reward versus future flexibility
Behavioral economists use the idea of present bias to describe the tendency to give disproportionate weight to benefits and costs that occur now. David Laibson's work on hyperbolic discounting helped formalize why people can sincerely prefer saving in the abstract but still choose immediate consumption when the moment arrives. His research is available through Harvard's publication page on life-cycle consumption and hyperbolic discount functions.
This does not mean every impulse purchase is a mistake. Paying for a taxi instead of waiting for a bus may be a good trade if time is unusually valuable that day. The problem appears when immediate convenience repeatedly wins by default, even when the cumulative cost conflicts with a larger goal.
Beste reactie: hanteer een wachttijd voor aankopen die emotioneel aantrekkelijk zijn, maar niet urgent. Een pauze van 24 uur is vaak voldoende voor kleine, niet-essentiële aankopen; voor duurdere aankopen is een langere bedenktijd wellicht gerechtvaardigd. Dit is vooral nuttig voor shoppers die het product eerst herkennen en de aankoop pas daarna rechtvaardigen.
Mentale boekhouding kan helpen bij het budgetteren, maar kan het budget ook vertekenen.
Mensen beschouwen niet elke dollar als inwisselbaar. Richard Thalers klassieke onderzoek naar mentale boekhouding en consumentenkeuze beschrijft hoe mensen winsten, verliezen, transacties en huishoudbudgetten mentaal coderen in verschillende rekeningen.
Dit kan nuttig zijn. Een aparte rekening voor 'reizen' kan een langetermijndoel inzichtelijk maken en beschermen tegen dagelijkse uitgaven. Budgetten per categorie kunnen ook beslissingsmoeheid verminderen door grenzen te stellen voordat de verleiding zich aandient.
Maar mentale boekhouding kan ook tot mazen in de wet leiden. Een belastingteruggave, bonus, cadeaubon, loyaliteitsbeloning of 'bespaard geld' tijdens een uitverkoop kan minder waardevol aanvoelen dan gewoon inkomen, ook al vertegenwoordigt het nog steeds koopkracht. Iemand kan bijvoorbeeld €80 uitgeven aan een artikel omdat het '€40 korting' heeft, terwijl die persoon zonder die korting nooit voor €80 zou hebben gekozen.
Beste reactie: behoud nuttige categorieën, maar pas één universele regel toe op meevallers en kortingen: beoordeel de aankoop op basis van het bedrag dat je overhoudt, niet op basis van de hoogte van de korting of de herkomst van het geld.
De betaalmethode verandert de besluitvormingsomgeving.
Betalen is niet psychologisch neutraal. In een bekend neuro-economisch experiment ontdekten onderzoekers dat productvoorkeur, prijs en hersenreacties die samenhangen met verwachte winsten en verliezen, latere aankoopbeslissingen voorspellen. De oorspronkelijke studie, "Neural Predictors of Purchases" in Neuron , ondersteunt het idee dat kopen gepaard gaat met tegenstrijdige reacties tussen het verkrijgen van iets wenselijks en het opgeven van geld.
Onderzoek waarin verschillende betaalmethoden met elkaar worden vergeleken, heeft vaak aangetoond dat men eerder met een kaart dan met contant geld wil betalen, hoewel de omvang en consistentie van dit effect per context verschillen. Een replicatie- en uitbreidingsstudie uit 2021 wees uit dat het traditionele 'creditcardeffect' in sommige contexten was verzwakt en niet consistent doorwerkte naar mobiele betalingen. Deze nuance is belangrijk: de replicatiestudie naar creditcards en mobiele betalingen herinnert ons eraan dat de psychologie van betalingen geen universele wet is.
De praktische afweging is eenvoudig. Creditcards en mobiele wallets bieden snelheid, fraudebescherming, een overzicht van transacties en soms beloningen. Contant geld of een aparte betaalrekening zorgt voor meer inzichtelijke limieten. Geen van beide is per definitie beter.
Betalingsmethode
Belangrijkste voordeel
Belangrijkste afweging
Beste pasvorm
Contant geld
Zeer zichtbare uitgaven en een strikte fysieke limiet.
Minder handig; beperkt online gebruik; geen kaartbeloningen.
Mensen die te veel uitgeven in specifieke discretionaire categorieën.
Aparte betaalrekening
Digitaal gemak met een vastgesteld bestedingsbudget
Vereist accountbeheer en saldobewaking.
Mensen die een digitale versie van een enveloppensysteem willen.
Beschikbaar krediet kan aanvoelen als beschikbaar budget; rente is duur als er een saldo wordt aangehouden.
Mensen met een stabiele cashflow en betrouwbare betalingsgewoonten die hun saldo altijd volledig aflossen.
BNPL
Voorspelbare afbetalingsstructuur en flexibiliteit in de kasstroom op korte termijn
Meerdere betalingsplannen kunnen de totale verplichtingen verhullen; gemiste betalingen kunnen leiden tot boetes of liquiditeitsproblemen.
Incidentele geplande aankopen wanneer de totale kosten al binnen het budget passen.
"Betaalbare maandelijkse betaling" en "betaalbare aankoop" zijn niet hetzelfde.
Door een prijs in vier termijnen te splitsen, lijken de directe kosten lager zonder dat het totale bedrag verandert. Dat kan handig zijn als timing het enige probleem is – bijvoorbeeld bij het vervangen van een kapot apparaat een paar dagen voor de salarisuitbetaling, wanneer het huishouden al voldoende geld heeft om elke termijn te betalen.
Aanbeveling op basis van behoefte: als het doel is om de cashflow te stabiliseren, controleer dan het totaal openstaande bedrag bij elke aanbieder voordat u een nieuw plan afsluit. Als het doel is om een onbetaalbare aankoop betaalbaar te laten lijken, is het meestal veiliger om de aankoop uit te stellen of het bedrag te verlagen in plaats van het betalingsschema te optimaliseren.
Sociale vergelijking verandert de perceptie van wat "normaal" bestedingspatroon is.
Mensen maken geen keuzes in isolement. We leren wat normaal lijkt van vrienden, buren, collega's, creatievelingen en online gemeenschappen. Een nuttig voorbeeld uit de praktijk is de Nederlandse Postcode Loterij. Onderzoekers bestudeerden buurten waar sommige huishoudens willekeurig grote loterijprijzen wonnen en ontdekten overloopeffecten op bepaalde zichtbare vormen van consumptie, waaronder auto's en huisrenovaties bij buren. De studie is beschikbaar via het Nationaal Bureau voor Economisch Onderzoek .
Dat betekent niet dat iemand automatisch een nieuwe auto koopt als hij die van de buurman ziet. Het laat wel zien hoe omgevingen waarin veel vergelijkingen worden gemaakt, het referentiepunt voor wat normaal of verdiend aanvoelt, kunnen verschuiven.
Het beste antwoord: vergelijk een aankoop met je eigen alternatieven, niet met het zichtbare consumptiegedrag van iemand anders. Vraag jezelf af: "Wat ben ik bereid de komende maand of het komende jaar op te geven om dit te kunnen betalen?" Dat plaatst de keuze in een ander perspectief: alternatieve kosten in plaats van status.
Verkooptechnieken kunnen inspelen op de snelheid waarmee beslissingen worden genomen.
Afteltimers, berichten over lage voorraad, vooraf geselecteerde extra's, abonnementen die moeilijk op te zeggen zijn en opvallend aantrekkelijke 'uitverkoop'-prijzen kunnen de besluitvorming belemmeren. Een zekere mate van urgentie is terecht: de voorraad kan inderdaad beperkt zijn en aanbiedingen verlopen daadwerkelijk. Het probleem zit hem in valse of manipulatieve urgentie.
Het rapport "Bringing Dark Patterns to Light" van de Federal Trade Commission beschrijft tactieken zoals ongefundeerde afteltimers, valse beloftes over beperkte tijd, verborgen informatie en obstakels bij het annuleren van een aankoop. Deze praktijken zijn psychologisch belangrijk omdat ze de beslissing verschuiven van "Is dit de moeite waard om te kopen?" naar "Loop ik de kans mis als ik nu niet handel?".
Beste reactie: als er sprake is van urgentie, beoordeel het aanbod dan alsof er geen tijdsdruk is. Controleer de totale prijs, de annuleringsvoorwaarden, het retourbeleid en concurrerende opties. Een echt goede deal zou een eenvoudige vergelijking moeten doorstaan.
Welke uitgavenlimiet past het beste bij jouw specifieke probleem?
Het beste systeem hangt af van de aard van de fout. Iemand die rekeningen vergeet te betalen, heeft automatisering nodig. Iemand die impulsief aankopen doet na het zien van kortingen, heeft een systeem nodig dat het proces vertraagt. Iemand met een creditcardschuld heeft een andere strategie nodig dan iemand die elke maand de rekening volledig betaalt.
Als uw voornaamste probleem is...
Probeer dit eerst.
Waarom het nuttig kan zijn
Afweging
Impulsieve aankopen
Wachtlijst van 24 tot 72 uur
Scheidt verlangen van onmiddellijke afrekening
U loopt mogelijk echt tijdsgebonden aanbiedingen mis.
Te veel uitgeven in één categorie
Contant geld of een speciaal daarvoor bestemd debetsaldo.
Maakt de grens concreet
Voegt wrijving toe aan het accountbeheer.
Terugkerende kosten vergeten
Maandelijks abonnementsoverzicht en agendaherinnering
Automatische uitgaven met een lage opvallendheid
Vereist een regelmatige herhalingsgewoonte.
Overbesteding met creditcard
Realtime transactiemeldingen plus een wekelijkse afschriftcontrole
Maakt anders abstracte uitgaven inzichtelijker
Meer meldingen en aandacht
Onregelmatig inkomen
Baseer je uitgaven op een conservatief minimuminkomen en houd variabel geld apart.
Vermindert de uitbreiding van de levensstijl na sterke maanden
Kan tijdens de goede maanden als beperkend aanvoelen.
Sociale vergelijking
Hanteer een persoonlijke vuistregel voor de prijs-kwaliteitverhouding, afgestemd op je doelen.
Verplaatst het referentiepunt terug naar je eigen prioriteiten.
Vereist dat je weet wat die prioriteiten zijn.
Gemak is soms de moeite waard om voor te betalen.
Een veelgemaakte fout bij advies over uitgaven is dat elke extra kostenpost als verspilling wordt beschouwd. Gemak heeft wel degelijk waarde. Boodschappen laten bezorgen kan een mantelzorger uren besparen. Een duurdere rechtstreekse vlucht kan een werkdag besparen. Een hoogwaardig hulpmiddel kan repetitief werk verminderen. De vraag is niet of gemak "goed" of "slecht" is, maar of de waarde ervan hoger is dan de op één na beste besteding van het geld.
Een praktische test is om het alternatief te prijzen. Als een bezorgkosten van $20 90 minuten tijd bespaart en die 90 minuten die dag bijzonder waardevol zijn, kan de ruil zinvol zijn. Maar als de kosten vijf keer per week worden betaald, puur omdat bestellen een gewoonte is geworden, is hetzelfde gemak de cumulatieve kosten wellicht niet meer waard.
Beloningen zijn alleen nuttig als ze de aankoop niet beïnvloeden.
Cashback, punten, kortingsbonnen en loyaliteitskortingen kunnen de effectieve kosten verlagen. Maar ze creëren alleen waarde als ze niet leiden tot een duurdere aankoop, een onnodige aankoop of rentekosten die de beloning overstijgen.
Een simpele regel is om de voordelen pas te berekenen nadat je tot aankoop bent overgegaan, niet ervoor. Bepaal eerst of het product de volledige aanschafprijs waard is. Beschouw de voordelen vervolgens als een bijkomend voordeel. Zo voorkom je dat het 'verdienen' van $10 de reden wordt om $200 uit te geven.
Een zelfcontrole met vijf vragen vóór het afrekenen.
Geen enkel bestedingssysteem kan emotie uitsluiten, en dat hoeft ook niet. Genot is een legitieme besteding van geld. Het doel is ervoor te zorgen dat het emotionele voordeel bewust wordt gekozen en niet per ongeluk wordt gecreëerd door het afrekenproces.
Zou ik dit morgen nog steeds willen? Zo niet, dan spelen urgentie of je stemming waarschijnlijk een grote rol.
Zou ik het ook zonder korting, punten of betalingsmogelijkheid in termijnen kopen? Zo niet, dan is de actie wellicht doorslaggevend voor mijn aankoopbeslissing.
Wat zijn de totale kosten, niet alleen de maandelijkse betaling? Neem hiervoor alle bijkomende kosten, financieringskosten, abonnementskosten, accessoires en verwachte onderhoudskosten mee.
Wat zal dit geld vervangen? Noem het alternatief: sparen, schulden aflossen, reizen, een andere aankoop, of gewoon meer geld in kas.
Helpt de betaalmethode me om mijn uitgaven te beheersen of juist te verbergen? Kies contant, met pinpas, creditcard of in termijnen op basis van uw gedrag, niet op basis van wat modieus of het gemakkelijkst is.
Het doel is niet om koste wat kost minder uit te geven.
Goed besteden wordt niet gedefinieerd door maximale zuinigheid. Het gaat om besteden dat aansluit bij de prioriteiten, betaalbaar blijft nadat de aanvankelijke opwinding is verdwenen, en niet afhankelijk is van verborgen aannames over toekomstig inkomen of zelfbeheersing.
Als reizen belangrijker voor je is dan een nieuwe auto, kan het rationeel zijn om veel geld aan reizen uit te geven. Als tijd belangrijker voor je is dan elke maaltijd zelf koken, kan het rationeel zijn om te betalen voor gemak. Als spaarkaarten je financiën vereenvoudigen en je altijd volledig betaalt, kan het rationeel zijn om ze te gebruiken. Verschillende mensen kunnen op basis van dezelfde informatie tot verschillende keuzes komen, omdat hun beperkingen en doelen verschillen.
De meest nuttige psychologische verandering is om te stoppen met vragen: "Is dit een goede deal?" en in plaats daarvan te vragen: "Is dit een goede ruil voor mij?" Bij een deal vergelijk je de prijs met een andere prijs. Bij een ruil vergelijk je de aankoop met alles wat je verder met dat geld zou kunnen doen.
Dit artikel is bedoeld voor algemene educatieve doeleinden en is geen individueel financieel advies.