Home
» Ontdekken
»
Toeslagen 2026: wat moet u doen als uw inkomen verandert?
Toeslagen 2026: wat moet u doen als uw inkomen verandert?
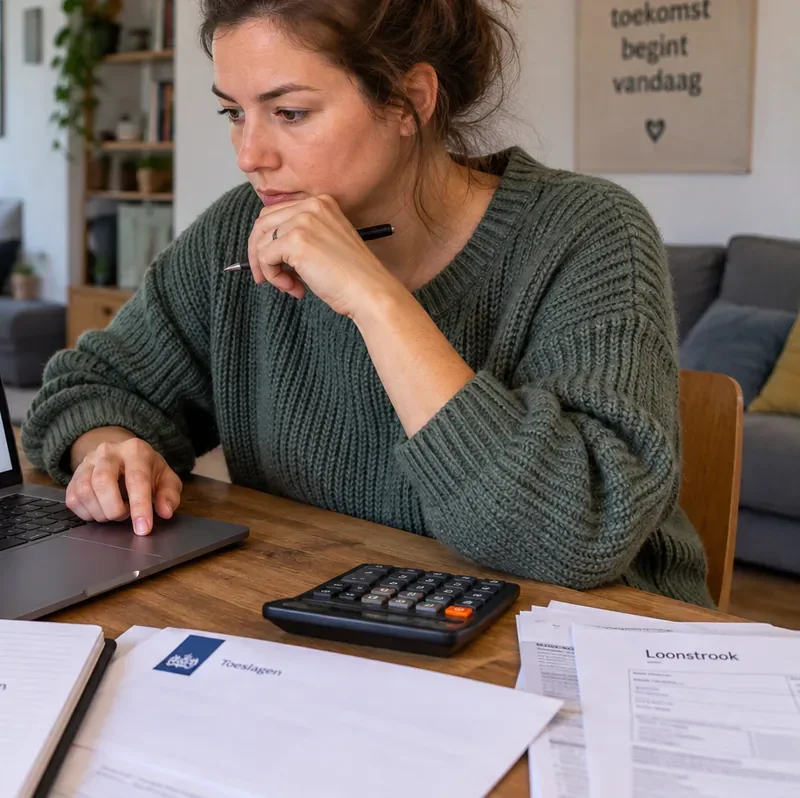
Verandert uw inkomen in 2026, bijvoorbeeld door een nieuwe baan, meer uren, minder werk, pensioen, een uitkering of wisselende inkomsten als ondernemer? Geef die verandering dan niet alleen door aan uw werkgever of de Belastingdienst voor de inkomstenbelasting. Voor uw toeslagen moet u zelf controleren of het toetsingsinkomen nog klopt en zo nodig een nieuwe schatting doorgeven aan Dienst Toeslagen.
Het toetsingsinkomen is het jaarinkomen waarmee Dienst Toeslagen berekent hoeveel huurtoeslag, zorgtoeslag, kinderopvangtoeslag of kindgebonden budget u kunt krijgen. Omdat 2026 nog niet voorbij is, werkt de toeslag meestal met een voorschot op basis van een schatting. Als die schatting achterhaald raakt, kan uw maandelijkse toeslag te hoog of te laag worden.
Een nieuwe loonstrook is een goed moment om uw geschatte jaarinkomen voor de toeslagen opnieuw te controleren.
Stap 1: bepaal eerst wat er precies aan uw inkomen verandert
Niet elke verandering is simpelweg “meer salaris” of “minder salaris”. Uw toetsingsinkomen kan wijzigen doordat uw inkomsten veranderen, maar ook doordat aftrekposten veranderen. Dienst Toeslagen noemt onder andere loon, pensioen, uitkeringen, inkomsten uit een eigen bedrijf, bijverdiensten en partneralimentatie als inkomsten die invloed kunnen hebben. Ook veranderingen in aftrekposten, bijvoorbeeld bepaalde aftrekbare hypotheekrente, giften of betaalde partneralimentatie, kunnen het toetsingsinkomen veranderen.
Een veelgemaakte fout is alleen naar het nettobedrag op de bankrekening te kijken. Dat is niet het bedrag dat u voor toeslagen opgeeft. Dienst Toeslagen legt uit dat het toetsingsinkomen bij mensen die aangifte inkomstenbelasting doen uiteindelijk gelijk is aan het verzamelinkomen op de definitieve aanslag. Doet u geen aangifte, dan is het doorgaans het belastbare loon, ook wel fiscaal loon genoemd.
Wat u nu kunt doen: verzamel uw recente loonstroken, jaaropgaaf of voorlopige aanslag, informatie over vakantiegeld, bonus, pensioen, uitkering, winst uit onderneming en relevante aftrekposten. Kijk daarna naar het verwachte totaal over heel 2026.
Stap 2: schat uw inkomen voor heel 2026, niet alleen voor de komende maanden
Als uw salaris in september stijgt, mag u niet simpelweg het nieuwe maandloon twaalf keer nemen. U hebt immers januari tot en met augustus tegen het oude loon gewerkt. Voor toeslagen moet u een zo goed mogelijke schatting maken van uw totale toetsingsinkomen over het hele kalenderjaar.
Een eenvoudig voorbeeld: u verdiende van januari tot en met juni € 2.800 belastbaar per maand en vanaf juli € 3.200. Dan moet uw schatting beide perioden meenemen, plus bijvoorbeeld vakantiegeld, een dertiende maand, bonus of andere inkomsten die voor het toetsingsinkomen meetellen. Het precieze bedrag kan daardoor afwijken van uw brutojaarsalaris in uw arbeidscontract.
Dienst Toeslagen heeft hiervoor een hulpmiddel. Gebruik de officiële pagina Uw inkomen voor toeslagen berekenen wanneer u niet zeker weet welk bedrag u moet invullen.
Wat u nu kunt doen: maak één actuele schatting voor heel 2026 en bewaar kort hoe u aan het bedrag bent gekomen. Dat maakt een latere controle veel eenvoudiger.
Stap 3: controleer of ook inkomen van iemand anders meetelt
Bij meerdere toeslagen telt niet alleen uw eigen inkomen. Hebt u een toeslagpartner, dan telt diens toetsingsinkomen meestal ook mee. Een toeslagpartner is iemand die volgens de wettelijke regels samen met u voor toeslagen als partner wordt gezien, bijvoorbeeld uw echtgenoot of geregistreerde partner in veel situaties.
Voor huurtoeslag kan bovendien het inkomen van medebewoners relevant zijn. Dienst Toeslagen geeft aan dat bij huurtoeslag het inkomen van andere bewoners meestal meetelt, met uitzonderingen zoals een onderhuurder en een gedeeltelijke vrijstelling voor inkomen van thuiswonende kinderen.
Dat betekent dat uw eigen salaris gelijk kan blijven terwijl uw toeslag toch verandert doordat uw partner een nieuwe baan krijgt of een medebewoner meer gaat verdienen.
Wat u nu kunt doen: controleer bij een gezamenlijke huishoudsituatie niet alleen uw eigen inkomen, maar ook het inkomen dat voor uw toeslagpartner of, bij huurtoeslag, relevante medebewoners wordt gebruikt.
Stap 4: geef de wijziging binnen 4 weken door
Dienst Toeslagen vraagt wijzigingen die invloed hebben op uw toeslag binnen 4 weken door te geven. Dat kan via Mijn toeslagen of via de app Toeslagen. Een verandering in inkomen kunt u in beide kanalen doorgeven.
De app laat zien met welk inkomen uw toeslag momenteel wordt berekend. U kunt daar direct een ander inkomen invullen voor uzelf en, waar van toepassing, voor uw partner of medebewoner. Sommige andere wijzigingen zijn alleen mogelijk via Mijn toeslagen, maar een inkomenswijziging kan wel via de app.
Wat u nu kunt doen: wacht niet tot de jaaropgaaf van 2026. Zodra u redelijk kunt inschatten dat uw jaarinkomen anders wordt dan het bedrag waarmee Dienst Toeslagen rekent, geeft u de nieuwe schatting door.
Wat gebeurt er nadat u uw inkomen hebt aangepast?
Na een wijziging ziet u volgens Dienst Toeslagen direct welk nieuw toeslagbedrag wordt berekend. Meestal ontvangt u binnen 5 weken een nieuwe voorschotbeschikking. Dat is de officiële berekening van het voorlopige bedrag dat u gedurende het jaar ontvangt.
Hebt u eerder te weinig toeslag ontvangen, dan kan Dienst Toeslagen het ontbrekende bedrag alsnog uitbetalen. Hebt u te veel ontvangen, dan wordt dat volgens de officiële uitleg meestal verrekend met toekomstige toeslagbetalingen. Kan dat niet, dan kunt u later een aparte terugbetalingsbrief krijgen.
De nieuwe maandbetaling wordt doorgaans rond de 20e uitgevoerd zodra de nieuwe voorschotbeschikking in Mijn toeslagen staat. Is die datum al voorbij, dan kan het nieuwe bedrag pas in de volgende maand zichtbaar worden.
Wat u nu kunt doen: controleer na de wijziging de nieuwe voorschotbeschikking. Kijk vooral of het gebruikte jaarinkomen overeenkomt met uw eigen actuele schatting.
Misverstand: meer verdienen betekent niet altijd dat alle toeslagen meteen stoppen
Een hoger inkomen kan leiden tot een lager toeslagbedrag, maar het effect verschilt per toeslag. Het is dus niet juist om ervan uit te gaan dat een loonsverhoging automatisch alle toeslagen beëindigt.
Voor zorgtoeslag geldt in 2026 wel een duidelijke inkomensgrens: zonder toeslagpartner is het maximale jaarinkomen € 40.857; met toeslagpartner mag het gezamenlijke inkomen maximaal € 51.142 zijn. Boven die grens bestaat geen recht op zorgtoeslag.
Voor huurtoeslag is er geen enkel vast maximaal inkomen dat voor iedereen hetzelfde is. Het hangt onder meer af van huur, huishoudsamenstelling en leeftijden. Kinderopvangtoeslag verdwijnt bovendien niet volledig alleen omdat het inkomen hoog wordt; het vergoedingspercentage kan wel dalen. Bij kindgebonden budget hangt de uitkomst eveneens af van inkomen en gezinssituatie.
Bekijk voor de zorgtoeslag de inkomensgrenzen voor 2026. Voor uw eigen combinatie van toeslagen is een proefberekening betrouwbaarder dan één algemene inkomensgrens.
Wat u nu kunt doen: maak bij een duidelijke inkomenssprong een nieuwe proefberekening voor alle toeslagen die u ontvangt, niet alleen voor de toeslag waarvan u verwacht dat die verandert.
Misverstand: Dienst Toeslagen weet uw nieuwe salaris vanzelf
Dienst Toeslagen beschikt uiteindelijk over inkomensgegevens, maar voor het voorschot in het lopende jaar werkt de organisatie met een schatting. Voor 2026 kan die schatting bijvoorbeeld zijn gebaseerd op een eerder doorgegeven inkomen, oudere belastinggegevens of loon- en uitkeringsgegevens, met een ophoging omdat inkomens meestal jaarlijks stijgen.
U weet vaak eerder dan de overheid dat u meer uren gaat werken, van baan wisselt of minder inkomsten verwacht. Daarom ligt de verantwoordelijkheid om een betere schatting door te geven bij u.
Wat u nu kunt doen: open Mijn toeslagen en vergelijk het daar getoonde inkomen met uw eigen verwachting voor heel 2026. Pas het aan als het verschil materieel is.
Als uw inkomen daalt: controleer of u juist méér toeslag kunt krijgen
Een inkomenswijziging is niet alleen relevant bij een salarisverhoging. Minder werken, werkloosheid, ziekte, pensionering of een terugval in ondernemersinkomen kan betekenen dat u recht krijgt op een hoger bedrag of zelfs op een toeslag die u eerder niet ontving.
Dienst Toeslagen adviseert in zo’n situatie een proefberekening te maken. Houd er rekening mee dat naast inkomen ook andere voorwaarden gelden, bijvoorbeeld vermogen voor zorgtoeslag, huurtoeslag en kindgebonden budget.
Wat u nu kunt doen: daalt uw inkomen flink en krijgt u een bepaalde toeslag nog niet? Maak dan opnieuw een proefberekening in plaats van aan te nemen dat uw oude situatie voor de rest van 2026 blijft gelden.
Voor ondernemers en mensen met wisselend inkomen
Voor zelfstandigen is een jaarinkomen vaak moeilijker te voorspellen. Het toetsingsinkomen is daarbij niet simpelweg de omzet of brutowinst. Ondernemers kunnen te maken hebben met zakelijke kosten en fiscale aftrekposten die het uiteindelijke verzamelinkomen beïnvloeden.
Dienst Toeslagen adviseert ondernemers in 2026 hun schatting regelmatig opnieuw te bekijken, bijvoorbeeld telkens wanneer zij btw-aangifte doen. Is de eerdere schatting niet meer realistisch, dan kan opnieuw een inkomenswijziging worden doorgegeven.
Wat u nu kunt doen: zet voor 2026 een terugkerend controlemoment in uw agenda, bijvoorbeeld per kwartaal. Vergelijk uw werkelijke resultaat tot dan toe met de schatting die in Mijn toeslagen staat.
Moet u uw inkomen liever iets te hoog of iets te laag schatten?
Als het precieze jaarinkomen onzeker blijft, adviseert Dienst Toeslagen om liever iets te hoog dan te laag te schatten. De reden is praktisch: bij een te lage schatting kunt u gedurende het jaar te veel toeslag ontvangen en later moeten terugbetalen. Blijkt uw werkelijke inkomen uiteindelijk lager, dan wordt bij de definitieve berekening vastgesteld waar u alsnog recht op had.
Dit betekent niet dat u willekeurig een groot veiligheidsbedrag moet toevoegen. Het doel blijft een zo realistisch mogelijke schatting. De extra voorzichtigheid is vooral relevant als uw inkomen sterk kan schommelen, bijvoorbeeld door overwerk, bonussen, opdrachten of variabele winst.
Wat u nu kunt doen: werk met een onderbouwde jaarprognose en actualiseer die zodra nieuwe informatie beschikbaar is. Dat is veiliger dan maandenlang een oud bedrag laten staan.
Vier fouten die u in 2026 beter voorkomt
Alleen naar netto salaris kijken. Voor toeslagen telt het toetsingsinkomen, niet het nettobedrag dat u ontvangt.
Alleen de resterende maanden berekenen. U moet een schatting voor het volledige kalenderjaar 2026 doorgeven.
De wijziging alleen bij de inkomstenbelasting aanpassen. Hebt u ook een voorlopige aanslag, dan kan die apart moeten worden gewijzigd; een aanpassing daar vervangt de wijziging in Mijn toeslagen niet.
Na de wijziging niet meer controleren. Een bonus, extra opdracht, minder uren of verandering bij uw toeslagpartner kan later in het jaar opnieuw een aanpassing nodig maken.
Praktische checklist bij een inkomenswijziging
Controleer welk inkomen momenteel in Mijn toeslagen staat.
Verzamel loon-, pensioen-, uitkerings- of ondernemingsgegevens en relevante aftrekposten.
Bereken een nieuwe schatting van uw toetsingsinkomen voor heel 2026.
Neem indien nodig het inkomen van uw toeslagpartner en bij huurtoeslag relevante medebewoners mee.
Maak bij twijfel een proefberekening voor uw toeslagen.
Geef de nieuwe inkomensschatting binnen 4 weken door via Mijn toeslagen of de app Toeslagen.
Controleer de nieuwe voorschotbeschikking en het gebruikte inkomen.
Herhaal de controle later in het jaar als uw situatie opnieuw verandert.
De kern voor 2026
Een veranderend inkomen is bij toeslagen vooral een kwestie van op tijd opnieuw rekenen. Gebruik niet uw netto maandloon, maar een zo goed mogelijke schatting van het toetsingsinkomen over heel 2026. Controleer ook wie binnen uw huishouden voor de betreffende toeslag meetelt en geef een relevante wijziging binnen 4 weken door.
Voor 2026 is dit extra belangrijk omdat de regels en bedragen per toeslag verschillen. Zo heeft zorgtoeslag concrete inkomensgrenzen, terwijl huurtoeslag geen universele inkomensgrens kent en de kinderopvangtoeslag anders op inkomen reageert. Een actuele proefberekening en een gecontroleerde voorschotbeschikking geven daarom een betrouwbaarder beeld dan een algemene vuistregel.