Home
» Vandaag
»
Worden de premies voor Medicare Part B lager voor uw Social Security-uitkering in 2027?
Worden de premies voor Medicare Part B lager voor uw Social Security-uitkering in 2027?
Voor veel gepensioneerden is niet de indexering van de sociale zekerheidsuitkering op zich het belangrijkste, maar het bedrag dat daadwerkelijk op de bankrekening terechtkomt nadat de premies voor Medicare zijn afgetrokken. Daarom kan een hogere premie voor Medicare Part B ervoor zorgen dat de indexering van de sociale zekerheidsuitkering lager aanvoelt, zelfs als de indexering zelf niet is verlaagd.
Op 15 september 2026 waren twee belangrijke cijfers voor 2027 nog niet definitief. De Social Security Administration (SSA) meldt dat de volgende COLA (Cost of Living Adjustment) in oktober 2026 bekendgemaakt zal worden, en de Centers for Medicare & Medicaid Services (CMS) heeft de definitieve standaardpremie voor Medicare Part B voor 2027 nog niet bekendgemaakt. De aannames van de Social Security Trustees voor 2026 gaan uit van een COLA van 2,7% voor de verhoging die ingaat in december 2026 en over het algemeen vanaf januari 2027 wordt uitbetaald, terwijl het Medicare Trustees Report voor 2026 een standaardpremie voor Medicare Part B van $ 209,50 voor 2027 schat. Beide bedragen dienen als projecties te worden beschouwd en niet als uw definitieve persoonlijke premie.
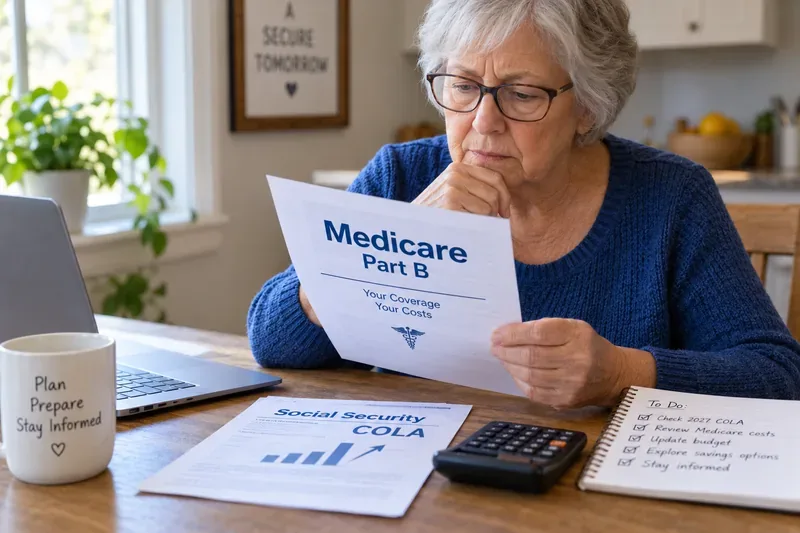
Een oudere volwassene bekijkt informatie over Medicare Part B naast materiaal over de kosten van levensonderhoudsaanpassing (COLA) van de sociale zekerheid, en illustreert waarom gepensioneerden de bruto uitkeringsverhoging moeten vergelijken met de premie die van de maandelijkse uitkering wordt afgetrokken.
Begrijp allereerst welke twee getallen van invloed zijn op uw cheque.
COLA staat voor kosten-van-levensaanpassing. De Social Security Administration (SSA) gebruikt deze term om uitkeringen te verhogen wanneer de consumentenprijsindex voor stedelijke loonarbeiders en administratief personeel (CPI-W) stijgt, volgens de wettelijk vastgestelde formule. De SSA vergelijkt de gemiddelde CPI-W voor juli, augustus en september met het gemiddelde van het voorgaande derde kwartaal. De SSA heeft aangegeven dat de volgende COLA in oktober 2026 bekendgemaakt zal worden. U kunt de officiële berekening volgen op de SSA COLA-pagina .
Medicare Part B is het onderdeel van Medicare dat over het algemeen de kosten dekt van artsenbezoeken, poliklinische zorg, bepaalde thuiszorgdiensten, duurzame medische apparatuur en andere medische diensten. De meeste mensen met Part B betalen een maandelijkse premie. Voor 2026 bedraagt de standaardpremie $ 202,90, volgens de officiële aankondiging van de CMS over de premies voor 2026 .
Voor de meeste mensen die een Social Security-uitkering ontvangen, wordt de premie voor Part B automatisch van de maandelijkse Social Security-uitkering afgetrokken. Medicare legt dit direct uit op de pagina over premiebetalingen . Dus zelfs als uw bruto Social Security-uitkering stijgt, kan een hogere Part B-premie een deel van die stijging opvangen voordat u het netto bedrag ontvangt.
Wat is er bekend over 2027 en wat niet?
Item
Status per 15 september 2026
Wat het betekent
2027 Sociale Zekerheid COLA
Nog niet definitief
De SSA zegt dat de volgende COLA (Cost of Living Adjustment) in oktober 2026 bekendgemaakt zal worden.
Overname door de curatoren van de COLA-uitkering die in 2027 verschuldigd is.
2,7% schatting
De Social Security Trustees gaan voor 2026 uit van een COLA van 2,7%, die ingaat in december 2026. Dit is niet de officiële COLA.
2026 standaard Deel B premium
$202,90, officieel
Dit is de huidige basislijn voor het vergelijken van een mogelijke stijging in 2027.
Geschatte premie voor standaard Part B in 2027
Geschatte waarde: $209,50
Het Medicare Trustees Report van 2026 gebruikt deze schatting, maar CMS kan een ander definitief bedrag bekendmaken.
De schatting van $209,50 van de Medicare Trustees zou $6,60 per maand hoger zijn dan de standaardpremie voor 2026. In het rapport zelf wordt opgemerkt dat de financieringspercentages voor Part B slechts tot en met 31 december 2026 zijn vastgesteld, dus het bedrag voor 2027 moet niet als definitief worden beschouwd. De bron is het Medicare Trustees Report 2026 .
Zou onderdeel B uw COLA (kosten van levensonderhoudsaanpassing) in 2027 daadwerkelijk kunnen verlagen?
Je kunt het het beste zo bekijken: Medicare Part B verandert niets aan het COLA-percentage dat de SSA toepast op je socialezekerheidsuitkering. Een hogere premie kan er echter wel voor zorgen dat er minder van de bruto verhoging overblijft in je netto-uitkering.
Laten we een eenvoudig voorbeeld bekijken aan de hand van de schattingen van de beheerders, en niet de definitieve cijfers voor 2027. Stel dat uw bruto Social Security-uitkering vóór de nieuwe COLA $ 2.000 per maand bedraagt. Een COLA van 2,7% zou die bruto-uitkering met ongeveer $ 54 verhogen, tot circa $ 2.054. Als de standaardpremie voor Part B zou stijgen van $ 202,90 naar de door de beheerders geschatte $ 209,50, zou de premieverhoging $ 6,60 bedragen. In dit vereenvoudigde voorbeeld zou u ongeveer $ 47,40 van de bruto verhoging van $ 54 overhouden, nog voordat u rekening houdt met andere aftrekposten of correcties.
Dat betekent niet dat elke begunstigde hetzelfde resultaat zal zien. Uw uitkeringsbedrag, premiecategorie voor Part B, inkomensgerelateerde toeslagen, inschrijvingsstatus, premiebetaalmethode en andere inhoudingen kunnen allemaal van invloed zijn op de uitkomst.
Voordat u uw betaling voor januari berekent, verzamel dan deze vier items.
Je hebt geen geavanceerde financiële tools nodig. Begin met de informatie die je al ontvangt van de Sociale Zekerheid en Medicare:
Uw huidige bruto Social Security-uitkering vóór aftrek van Medicare-kosten.
Uw huidige premie voor Part B.
Of uw premie voor Part B nu wordt ingehouden op uw sociale zekerheidsuitkering of apart in rekening wordt gebracht.
Of u nu een inkomensgerelateerde maandelijkse aanpassing betaalt, ook wel IRMAA genoemd .
IRMAA is een extra premie voor Medicare die in rekening wordt gebracht bij bepaalde begunstigden met een hoger inkomen. Volgens CMS zal in 2026 ongeveer 8% van de mensen met Medicare Part B te maken krijgen met inkomensgerelateerde premies. De Social Security Administration (SSA) bepaalt de hogere premie aan de hand van belastinggegevens die door de Internal Revenue Service (IRS) worden verstrekt. De huidige regels en inkomensdrempels zijn te vinden op de Medicare-premiepagina van de SSA .
Schat vervolgens het effect in drie eenvoudige stappen.
1. Schat uw bruto COLA-verhoging in.
Vermenigvuldig uw huidige bruto maandelijkse Social Security-uitkering met het COLA-percentage dat u wilt testen. Gebruik projecties alleen voor planningsdoeleinden totdat de SSA het officiële percentage bekendmaakt en geef duidelijk aan dat het schattingen zijn.
2. Schat de verhoging van uw premie voor Part B in.
Trek uw huidige maandelijkse premie voor Medicare Part B af van de verwachte premie voor 2027. Ter illustratie: de schatting van de Medicare Trustees: $209,50 − $202,90 = $6,60.
3. Trek de premieverhoging af van de bruto COLA-verhoging.
Om hetzelfde vereenvoudigde voorbeeld te gebruiken: $54 − $6,60 = $47,40. Dat is het geschatte deel van de bruto verhoging dat overblijft na aftrek van alleen de wijziging in de standaardpremie voor Deel B. Het is geen voorspelling van uw exacte storting, omdat er mogelijk andere inhoudingen van toepassing zijn.
De vrijwaringsregel kan veel begunstigden beschermen.
Een belangrijke bescherming is de zogenaamde 'hold-harmless'-bepaling van Medicare Part B. Deze regel beperkt over het algemeen de verhoging van de premie voor Part B voor in aanmerking komende begunstigden, zodat de premieverhoging er niet toe leidt dat hun netto Social Security-uitkering daalt als gevolg van de verhoging van Part B.
De beleidsrichtlijnen van de SSA leggen uit dat in aanmerking komende begunstigden beschermd zijn wanneer de verhoging van de premie voor Part B anders hoger zou zijn dan de verhoging van hun socialezekerheidsuitkering. U kunt de uitleg van de SSA lezen in het overzicht over vrijwaring en in de meer technische bepaling in het Program Operations Manual .
Dit is belangrijk omdat een kleine COLA (Cost of Living Adjustment) niet automatisch betekent dat de netto Social Security-uitkering van een beschermde begunstigde daalt, enkel en alleen vanwege een grotere premiestijging voor Part B. De premie kan voor die persoon beperkt worden.
Wie komt niet in aanmerking voor bescherming tegen aansprakelijkheid?
De regel biedt niet voor iedereen bescherming. De SSA en CMS wijzen op belangrijke uitzonderingen. Afhankelijk van uw omstandigheden is de bescherming mogelijk niet van toepassing als u zich voor het eerst aanmeldt voor Part B, als u een inkomensafhankelijke premie betaalt zoals IRMAA, als uw Part B-premie niet wordt ingehouden op uw in aanmerking komende Social Security-uitkeringen in de vereiste maanden, of als een Medicaid-programma van een staat uw premie betaalt.
Dit onderscheid is belangrijk. Een kop die het COLA-percentage vergelijkt met de premieverhoging voor Medicare Part B kan misleidend zijn als ervan wordt uitgegaan dat elke Medicare-begunstigde op dezelfde manier wordt behandeld.
Verwar een kleinere netto stijging niet met een kleinere COLA (Cost of Living Adjustment).
Een van de meest voorkomende misvattingen is dat Medicare de COLA (Cost of Living Adjustment) "verlaagt". De COLA wordt toegepast op de Social Security-uitkering volgens de wettelijke formule. Medicare-aftrekposten vinden pas daarna plaats bij het bepalen van het nettobedrag dat u ontvangt.
Als uw bruto Social Security-uitkering bijvoorbeeld met $50 stijgt, maar uw premie voor Medicare Part B met $10, dan is de COLA (Cost of Living Adjustment) niet $40 geworden. Uw bruto-uitkering is nog steeds met $50 gestegen; de hogere Medicare-premie heeft $10 van die stijging opgeslokt.
Dit onderscheid is ook handig bij het vergelijken van uw uitkeringsbericht met het bedrag dat op uw bankrekening verschijnt. Kijk eerst naar de bruto-uitkering, dan naar de inhoudingen en vervolgens naar het nettobedrag.
Let op IRMAA als uw inkomen recent is veranderd.
Mensen die IRMAA betalen, moeten extra voorzichtig zijn met het gebruik van een standaardpremieschatting. Hun totale premie voor Part B kan aanzienlijk hoger uitvallen dan het standaardbedrag, en de vrijwaringsclausule is over het algemeen niet van toepassing op inkomensgerelateerde Part B-premies.
Als de Social Security Administration (SSA) een oudere belastingaangifte heeft gebruikt waarop een hoger inkomen stond, maar uw inkomen later is gedaald als gevolg van bepaalde ingrijpende levensgebeurtenissen, kunt u in bepaalde gevallen een nieuwe beoordeling aanvragen. De SSA verwijst begunstigden hiervoor naar formulier SSA-44. Ga er niet van uit dat pensionering of een andere inkomenswijziging uw IRMAA-score automatisch direct bijwerkt; controleer de kennisgeving die de SSA u stuurt en volg de instructies voor bezwaar of heroverweging indien van toepassing.
Wat te controleren zodra de officiële cijfers binnen zijn
Voor een betrouwbare persoonlijke schatting kunt u het beste wachten tot zowel de officiële indexering van de sociale zekerheid als de definitieve premie voor Medicare Part B in 2027 bekend zijn. Vergelijk de prijzen vervolgens:
Uw bruto maandelijkse Social Security-uitkering in 2026.
De officiële COLA voor 2027, zoals bekendgemaakt door de SSA.
Uw specifieke premie voor Part B in 2027, inclusief eventuele IRMAA-toeslagen.
Uw bericht over de indexering van uw sociale zekerheidsuitkering (COLA) of uw online uitkeringsinformatie waarop het nieuwe uitkeringsbedrag staat vermeld.
De SSA zegt dat de volgende COLA (Cost of Living Adjustment) in oktober 2026 bekendgemaakt zal worden. De hoogte van de Medicare-premies wordt apart bekendgemaakt door CMS (Centers for Medicare & Medicaid Services), dus het is mogelijk dat de twee soorten informatie niet op dezelfde dag verschijnen. Uw persoonlijke Social Security-bericht is nuttiger dan een algemene online calculator, omdat het uw eigen uitkering en Medicare-aftrekposten weergeeft.
Veelgemaakte fouten die je moet vermijden
Een prognose wordt als definitief beschouwd. De aanname van 2,7% voor de Social Security Trustees en de schatting van $209,50 voor de Medicare Trustees zijn planningscijfers, geen bevestigde bedragen voor 2027.
Gebruik de standaardpremie voor Part B wanneer u IRMAA betaalt. Uw werkelijke aftrekpost kan hoger zijn.
Ervan uitgaande dat iedereen recht heeft op vrijwaring. Of u hiervoor in aanmerking komt, hangt af van uw specifieke inschrijvings- en betalingssituatie.
Het gaat hier om het vergelijken van percentages in plaats van bedragen. De berekening van de schadeloosstelling betreft de stijging van uw socialezekerheidsuitkering in dollars ten opzichte van de stijging van uw premie voor Part B.
Kijk alleen naar de bankstorting. Bekijk de bruto sociale zekerheidsuitkering en elke aftrekpost afzonderlijk om te begrijpen wat er is veranderd.
Kortom: Deel B kan een deel van de toename opvangen, maar het uiteindelijke effect is nog niet bekend.
Ja, een hogere premie voor Medicare Part B kan het bedrag van uw Social Security COLA (kostencompensatie voor de sociale zekerheid) in 2027 dat u daadwerkelijk overhoudt na aftrek van kosten, verlagen. Maar per 15 september 2026 is het te vroeg om de exacte impact te bepalen, omdat noch de officiële Social Security COLA voor 2027, noch de definitieve standaardpremie voor Part B voor 2027 is bekendgemaakt.
De huidige officiële basislijn is een standaardpremie van $ 202,90 voor Medicare Part B in 2026. Het rapport van de Medicare Trustees voor 2026 schat de premie op $ 209,50 voor 2027, terwijl de aannames van de Social Security Trustees voor 2026 uitgaan van een indexering van 2,7% voor de verhoging die vanaf 2027 betaalbaar is. Zodra de SSA en CMS de definitieve cijfers publiceren, gebruik dan uw eigen bruto-uitkering en premiecategorie – en niet alleen de nationale gemiddelden – om te berekenen wat er met uw netto maandelijkse betaling zal gebeuren.